¿Cubre el Seguro el Costo Total de una Tubería Rota en Florida? (2026)
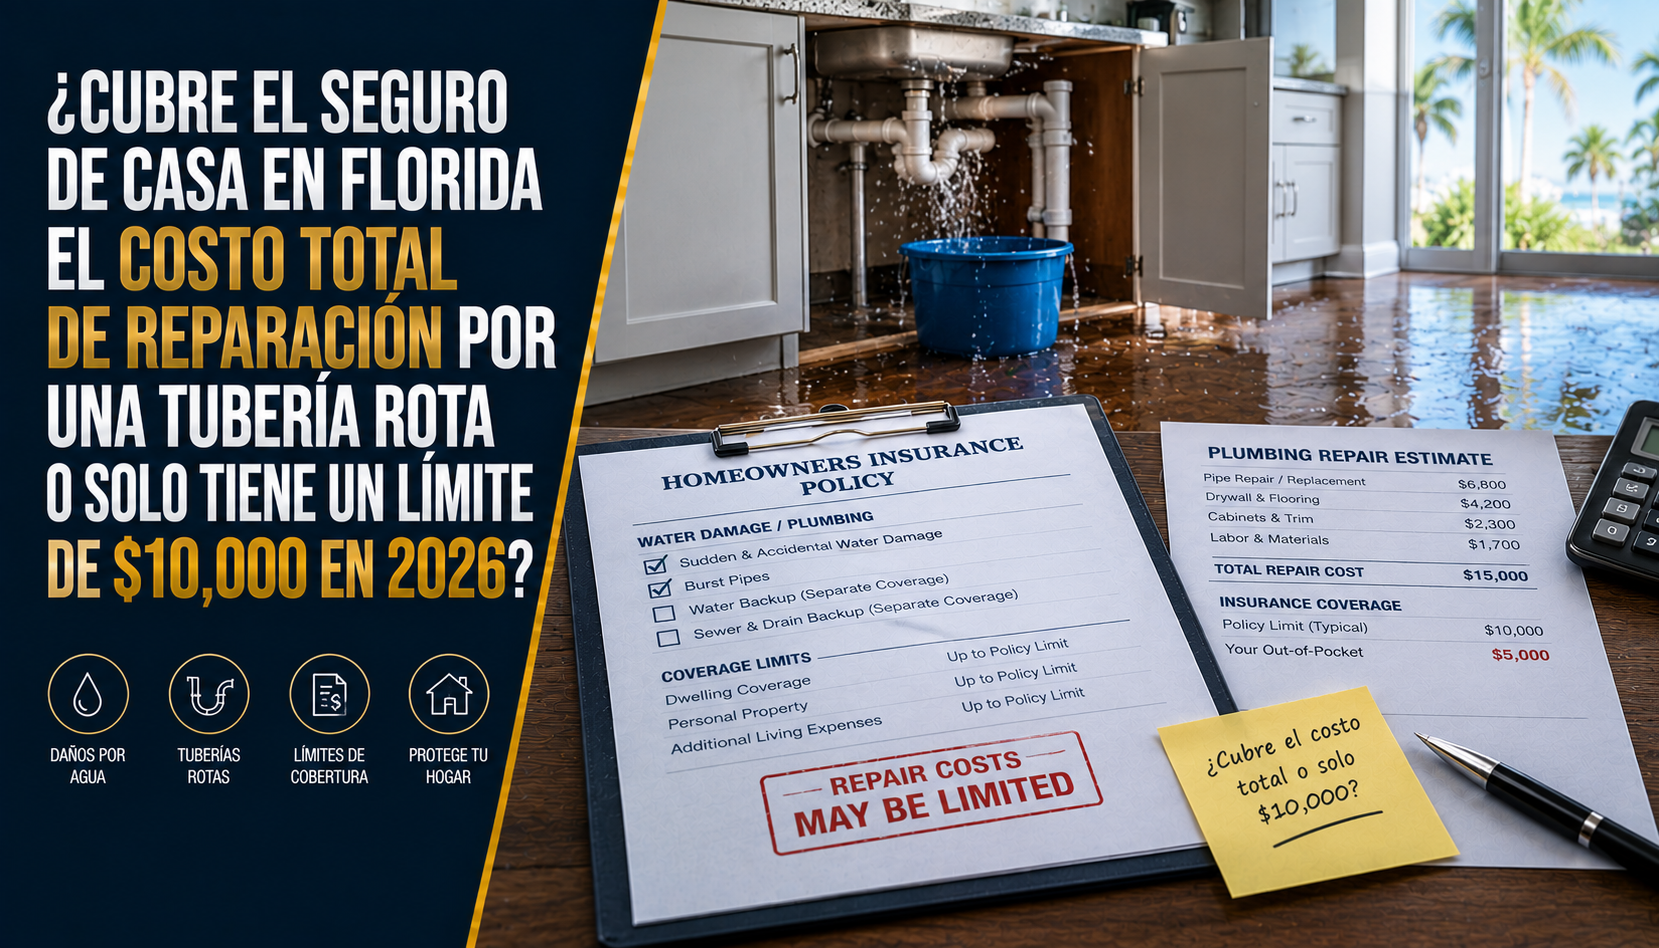
¿Cubre el Seguro de Casa en Florida el Costo Total de Reparación por una Tubería Rota o Solo Tiene un Límite de $10,000 en 2026?
La Respuesta Directa
La respuesta corta es: depende de los endosos de tu póliza. Si tu seguro incluye la cobertura de agua estándar completa, pagará hasta el límite principal de tu vivienda (Coverage A). Sin embargo, muchas aseguradoras en Florida incluyen una cláusula limitante (Limited Water Damage Endorsement) que impone un tope máximo de $10,000 dólares para daños por tuberías rotas o fugas internas.
En el panorama actual de los seguros de hogar en Florida en 2026, los daños por agua no relacionados con tormentas (como tuberías rotas debajo del fregadero, fallas en el calentador de agua o roturas de líneas de suministro en baños) son los reclamos más frecuentes y costosos.
Para controlar pérdidas financieras sin aumentar drásticamente la prima base en el papel, muchas compañías incluyen discretamente este límite de $10,000 al emitir o renovar la póliza.
Dado que una restauración completa por rotura de tubería en Florida —que incluye extracción de agua, secado estructural, remoción de moho y reemplazo de gabinetes o pisos— suele costar entre $30,000 y $60,000+ dólares, contar con ese tope de $10,000 puede dejarte con una brecha de miles de dólares de tu propio bolsillo.
Afrontar la inundación de una cocina o un baño por una tubería rota es una de las emergencias domésticas más estresantes. Descubrir después de la limpieza que la aseguradora emitirá un cheque por solo $10,000 (menos tu deducible) para cubrir una reparación de $40,000 convierte un problema de plomería en una crisis financiera.
1. Cobertura Completa vs. Endoso Limitado de Daños por Agua
En Florida existen dos escenarios principales al momento de tramitar un reclamo por tubería rota:
Cobertura de Agua Completa (Full Water Damage Coverage)
Si tu póliza conserva la cobertura estándar completa sin endosos restrictivos, la aseguradora reembolsará los costos de restauración y reparación del daño por agua hasta el límite total fijado para tu vivienda (Coverage A), que suele ser de $300,000, $400,000 o más.
Endoso Limitado de Daños por Agua (Limited Water Damage Endorsement)
Si tu póliza incluye esta restricción, la compañía impone un sublímite máximo de $10,000. Este monto debe cubrir todos los conceptos derivados del incidente:
- Extracción de agua de emergencia y secado con deshumidificadores.
- Remoción y mitigación de moho (mold remediation).
- Demolición y reemplazo de dril de yeso (drywall), rodapiés y aislamiento.
- Reemplazo de pisos y gabinetes de cocina o baño dañados.
2. El Costo Real de una Tubería Rota bajo el Fregadero
El agua que se escapa de una tubería bajo presión se extiende rápidamente debajo de los gabinetes, penetra las paredes y se filtra bajo el piso de madera o losas, creando condiciones ideales para la proliferación de moho en menos de 48 horas.
Veamos un desglose real de los costos de restauración en Florida:
- Servicio de Extracción de Agua y Secado: $4,500
- Tratamiento y Remoción de Moho: $6,000
- Reparación de Paredes, Aislamiento y Pintura: $5,500
- Reemplazo de Gabinetes de Cocina y Encimeras: $18,000
- Reemplazo de Pisos Dañados: $8,000
- Costo Total de Restauración: $42,000
- Pago del Seguro con Sublímite de $10,000: $10,000 (Menos Deducible)
- Tu Pérdida de Bolsillo: $32,000+
Nota Legal Importante: El seguro de casa cubre el daño consecuente provocado por el agua, pero casi nunca paga el costo de reparar la tubería o la pieza de plomería que se rompió en sí.
3. ¿Cómo Saber si Tu Póliza Tiene el Límite de $10,000 y Cómo Eliminarlo?
No tienes que aceptar de forma pasiva una cobertura insuficiente para tu hogar. Sigue estos tres pasos para verificar tu protección:
- Revisa la Página de Declaraciones (Declarations Page): Busca en la sección de endosos (Forms and Endorsements) términos como "Limited Water Damage Coverage," "Water Damage Sublimit," o "Water Damage Exclusion."
- Solicita la Opción de Compra de Cobertura Completa (Water Buy-Back Endorsement): La mayoría de las aseguradoras permiten "comprar de vuelta" la cobertura completa de agua o aumentar el sublímite a $50,000 o $100,000 a cambio de un ajuste moderado en tu prima anual.
- Instala Sistemas Inteligentes de Detección de Fugas: Colocar válvulas de cierre automático (como Flo by Moen) no solo evita desastres de plomería, sino que muchas aseguradoras en Florida ofrecen descuentos en la prima por contar con estos dispositivos.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Identificar cláusulas restrictivas, sublímites ocultos y opciones de compra de cobertura dentro de los paquetes de renovación puede ser complejo. En Walker Insurance Agency, revisamos cada línea de tu póliza de seguro de hogar para asegurarnos de que no quedes expuesto a gastos inesperados.
- Auditorías de Endosos de Agua: Analizamos tu póliza actual para identificar sublímites de $10,000 y gestionamos las opciones necesarias para devolverte la cobertura completa.
- Protección Personalizada para tu Propiedad: Evaluamos la antigüedad de tu plomería y la estructura de tu hogar para ubicar aseguradoras que ofrezcan condiciones sólidas para daños por agua.
- Atención Local y Dedicada: Desde nuestra oficina en Stuart, Florida, trabajamos para ti —no para la aseguradora— ayudándote a prevenir vacíos de cobertura y a gestionar tus reclamos con justicia.
Preguntas Frecuentes
1. ¿El límite de $10,000 de daños por agua aplica también para huracanes o inundaciones?
No. La restricción de $10,000 aplica a filtraciones y roturas internas de plomería. El agua impulsada por el viento durante un huracán se cubre bajo las cláusulas de tormenta (windstorm), mientras que la entrada de agua desde el exterior o del suelo requiere una póliza de Seguro de Inundación (Flood Insurance) independiente.
2. ¿Por qué mi aseguradora agregó el límite de $10,000 sin preguntarme?
Las regulaciones de Florida permiten a las aseguradoras modificar los términos de las pólizas al momento de la renovación, siempre que envíen una notificación por escrito (Notice of Change in Policy Terms). Debido a que estos avisos suelen incluirse en paquetes largos de renovación, muchos propietarios no los notan.
3. ¿El seguro cubre el moho provocado por la tubería rota?
La mayoría de las pólizas en Florida incluyen un sublímite específico para moho (generalmente $10,000). Sin embargo, si tu póliza tiene un tope global de $10,000 para agua, los costos combinados de secado y remoción de moho quedarán amarrados a ese único tope de $10,000.
Protege tu Hogar y tus Ahorros Hoy
No esperes a que una tubería rota bajo el fregadero te tome por sorpresa con una factura de reparación de decenas de miles de dólares. Revisar tu póliza de renovación hoy te garantiza tranquilidad absoluta ante cualquier emergencia de plomería.
Mantén tu casa, tus tuberías y tus ahorros totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de casa en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Paneles Solares y Seguro de Casa en Florida (2026): Cobertura y Gastos
¿Cubre el seguro en Florida quitar los paneles solares para reparar el techo tras una tormenta en 2026? Conoce las brechas de cobertura y evita gastos inesperados.
Read More →
Florida Solar Panels & Windstorm Claims: The $10,000 Detach Fee
Installed solar panels on your Florida home? Learn why windstorm roof claims can trigger a $10,000 out-of-pocket panel removal fee and how to cover it.
Read More →
Burst Pipe Water Damage in Florida: The $10,000 Insurance Cap
Had a burst pipe under your sink? Learn how Florida insurers are capping water damage payouts at $10,000 upon renewal and how to protect your home.
Read More →