Deducible por Huracán en Florida (2026): ¿Cuánto Pagas de tu Bolsillo?
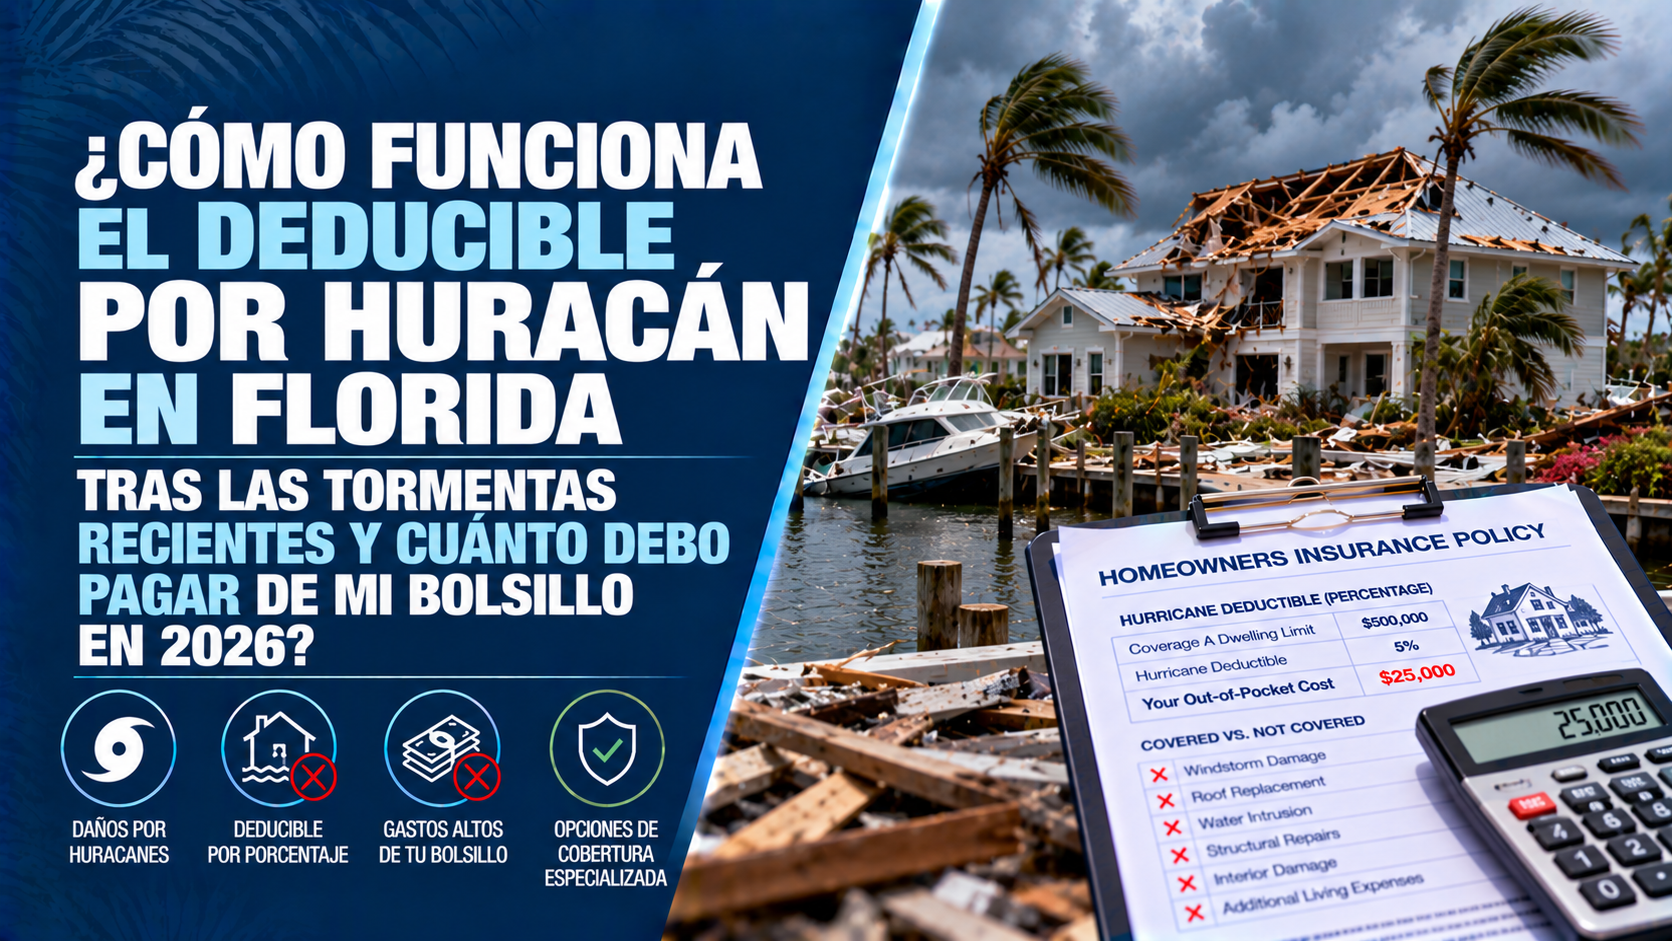
¿Cómo Funciona el Deducible por Huracán en Florida tras las Tormentas Recientes y Cuánto Debo Pagar de mi Bolsillo en 2026?
La Respuesta Directa
La respuesta corta es: el deducible por huracán en Florida no es una tarifa fija de $500 o $1,000 dólares. En su lugar, se calcula como un porcentaje (típicamente del 2%, 5% o 10%) del Valor Total Asegurado de la Estructura de tu Vivienda (Coverage A), lo que obliga a un propietario con una casa asegurada en $500,000 a pagar $25,000 dólares de su propio bolsillo antes de que la aseguradora pague un solo centavo.
Muchos propietarios asumen que el deducible estándar de su póliza (como el deducible para Otros Riesgos / All Other Perils - AOP de $1,000 dólares) aplica cuando un huracán daña su hogar. Sin embargo, la ley de Florida permite a las compañías de seguros aplicar un Deducible por Huracán Porcentual independiente cada vez que los daños son causados por un huracán nombrado e identificado por el Centro Nacional de Huracanes (NHC).
Tras el paso de tormentas tropicales y huracanes severos en el estado, miles de familias descubren durante el proceso de reclamo que deben emitir un cheque de $10,000 a más de $30,000 dólares a los contratistas antes de que la aseguradora desembolse los fondos del seguro. Sin una planificación financiera o la elección del deducible adecuado, esta cláusula porcentual genera una crisis inmediata de liquidez.
Sobrevivir a un huracán importante es emocionalmente agotador. Descubrir durante las labores de limpieza que tu póliza te exige cubrir los primeros $20,000 o $30,000 dólares de reparaciones de tus propios ahorros puede resultar abrumador.
1. Cómo Funciona el Deducible Porcentual por Huracán
A diferencia de los deducibles en dólares fijos que se aplican en incendios o robos, los deducibles por huracán en Florida están vinculados directamente al límite de cobertura de tu vivienda.
- Calculado Sobre la Cobertura A (No Sobre la Pérdida): Si tu casa está asegurada en $500,000 dólares bajo la Cobertura A (Dwelling) y tienes un deducible de huracán del 5%, tu deducible es de $25,000 dólares. Incluso si sufres $30,000 dólares en daños en el techo y los plafones, tú debes pagar los primeros $25,000 y la aseguradora solo emitirá un cheque por $5,000 dólares.
- La Ventana de Activación del Huracán: Bajo los Estatutos de Florida, el deducible por huracán se activa desde el momento en que se emite un aviso o advertencia de huracán en cualquier parte de Florida, se mantiene durante la tormenta y permanece activo hasta 72 horas después de que se levante el último aviso o advertencia.
- Regla del Año Calendario (Protección Legal en Florida): La ley de Florida establece que el deducible por huracán se aplica como un deducible anual por año calendario. Si tu casa sufre daños por un segundo huracán nombrado en el mismo año calendario con la misma aseguradora, solo pagas el saldo restante necesario para completar el deducible de la primera tormenta.
2. Deducible Estándar AOP vs. Deducible Porcentual por Huracán
Entender cómo se compara el deducible estándar con el deducible porcentual por huracán revela la enorme diferencia de dinero que debes aportar de tu bolsillo:
- Deducible para Otros Riesgos (AOP - All Other Perils): Aplica a daños no causados por huracanes, como fugas de agua internas o incendios accidentales. Suele ser una cantidad fija (por ejemplo, $1,000 o $2,500 dólares).
- Deducible de Huracán del 2%: En una casa asegurada en $600,000 dólares, el 2% equivale a $12,000 dólares de desembolso personal.
- Deducible de Huracán del 5%: En una casa asegurada en $500,000 dólares, el 5% equivale a $25,000 dólares de desembolso personal.
- Deducible de Huracán del 10%: Común en propiedades de alto valor o zonas costeras aseguradas en $1,000,000+ dólares. Un deducible del 10% exige $100,000 dólares de desembolso personal antes de que la aseguradora responda.
3. Pasos Clave para Prepararte Ante Altos Deducibles en 2026
Para evitar que un deducible porcentual comprometa tus finanzas familiares cuando una tormenta amenace a Florida, toma las siguientes medidas:
- Revisa tu Página de Declaraciones: Consulta el monto exacto en dólares escrito junto al porcentaje de huracán en tu póliza para conocer tu responsabilidad financiera real.
- Evalúa Opciones de Deducibles Más Bajos: La ley de Florida exige que las aseguradoras ofrezcan opciones de deducible por huracán de $500 dólares, 2%, 5% o 10% para viviendas residenciales estándar. Reducir tu porcentaje del 5% al 2% incrementa ligeramente la prima anual, pero reduce drásticamente tu gasto personal en un siniestro.
- Crea un Fondo de Reserva de Emergencia para Tormentas: Mantén una cuenta de ahorros equivalente al monto en dólares de tu deducible de huracán para pagar a los contratistas rápidamente tras el paso de una tormenta.
- Conserva Registros de Mitigación de Viento: Actualizar tu techo o instalar persianas contra huracanes genera créditos de mitigación que ayudan a compensar el costo de elegir un deducible por huracán más bajo.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar las reglas de deducibles por huracán, las normativas costeras y las leyes de la Oficina de Regulación de Seguros de Florida (OIR) exige asesoría local especializada. En Walker Insurance Agency, ayudamos a los propietarios a estructurar seguros que eviten sorpresas financieras devastadoras.
- Auditorías de Deducibles de Bolsillo: Calculamos tu responsabilidad financiera exacta en dólares bajo diferentes opciones de póliza para garantizar que tu deducible se ajuste a tus ahorros reales.
- Comparación de Aseguradoras: Cotizamos con más de 20 aseguradoras autorizadas en Florida para encontrar pólizas que ofrezcan deducibles manejables del 2% o montos fijos a tarifas competitivas.
- Asistencia Durante el Reclamo: Te guiamos paso a paso durante el proceso de reclamo tras una tormenta, ayudándote a contabilizar los créditos del deducible en temporadas activas.
Preguntas Frecuentes
1. ¿Puedo usar mi seguro de inundación para pagar el deducible por huracán de mi seguro de casa?
No. El seguro de inundación (emitido a través del NFIP o aseguradoras privadas) y el seguro de casa tradicional son pólizas completamente independientes. El seguro de inundación tiene su propio deducible separado y solo cubre daños por agua de superficie o marejada, mientras que el seguro de casa cubre daños por vientos del huracán.
2. ¿Qué sucede si los daños del huracán en mi casa son menores que mi deducible porcentual?
Si las reparaciones cuestan menos que tu deducible porcentual calculado (por ejemplo, $8,000 dólares en daños frente a un deducible de $15,000), la aseguradora no emitirá un pago. Sin embargo, debes reportar el daño a la compañía para que los $8,000 dólares queden registrados y se acumulen para cumplir con tu deducible anual por año calendario.
3. ¿Permite la ley de Florida un deducible fijo de $500 dólares para huracanes?
Sí. Las regulaciones de seguro en Florida exigen que las aseguradoras ofrezcan la opción de un deducible fijo de $500 dólares por huracán, siempre que la vivienda cumpla con los requisitos de suscripción de la compañía y el propietario pague la diferencia en la prima.
Protege tu Hogar y tus Ahorros Hoy
No esperes a que un sistema tropical amenace las costas de Florida para descubrir que tu póliza requiere un pago de más de $20,000 dólares de tu bolsillo. Revisar tus opciones de deducible por huracán te da claridad financiera y tranquilidad antes de que comience la temporada de tormentas.
Mantén tu casa, tu familia y tu patrimonio totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de vivienda en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Hurricane Deductible 2026: The $20,000 Out-of-Pocket Gap
In the wake of recent Florida hurricanes, discover how percentage hurricane deductibles lead to $20,000+ out-of-pocket costs and how to protect yourself in 2026.
Read More →
Seguro de Casa en Florida: Límite de Joyas, Relojes y Arte (2026)
¿Tienes joyas, relojes de lujo o arte en Florida? Descubre por qué el seguro estándar limita el robo a $1,500 en 2026 y cómo cubrir el valor total.
Read More →
Florida Home Insurance: Fine Art & Jewelry Theft Limits
Have expensive jewelry or fine art in Florida? Discover why standard home insurance caps theft payouts at \$1,500 and how scheduled riders protect you.
Read More →