Ley de Coincidencia de Techos en Florida (2026): Tejas No Coincidentes
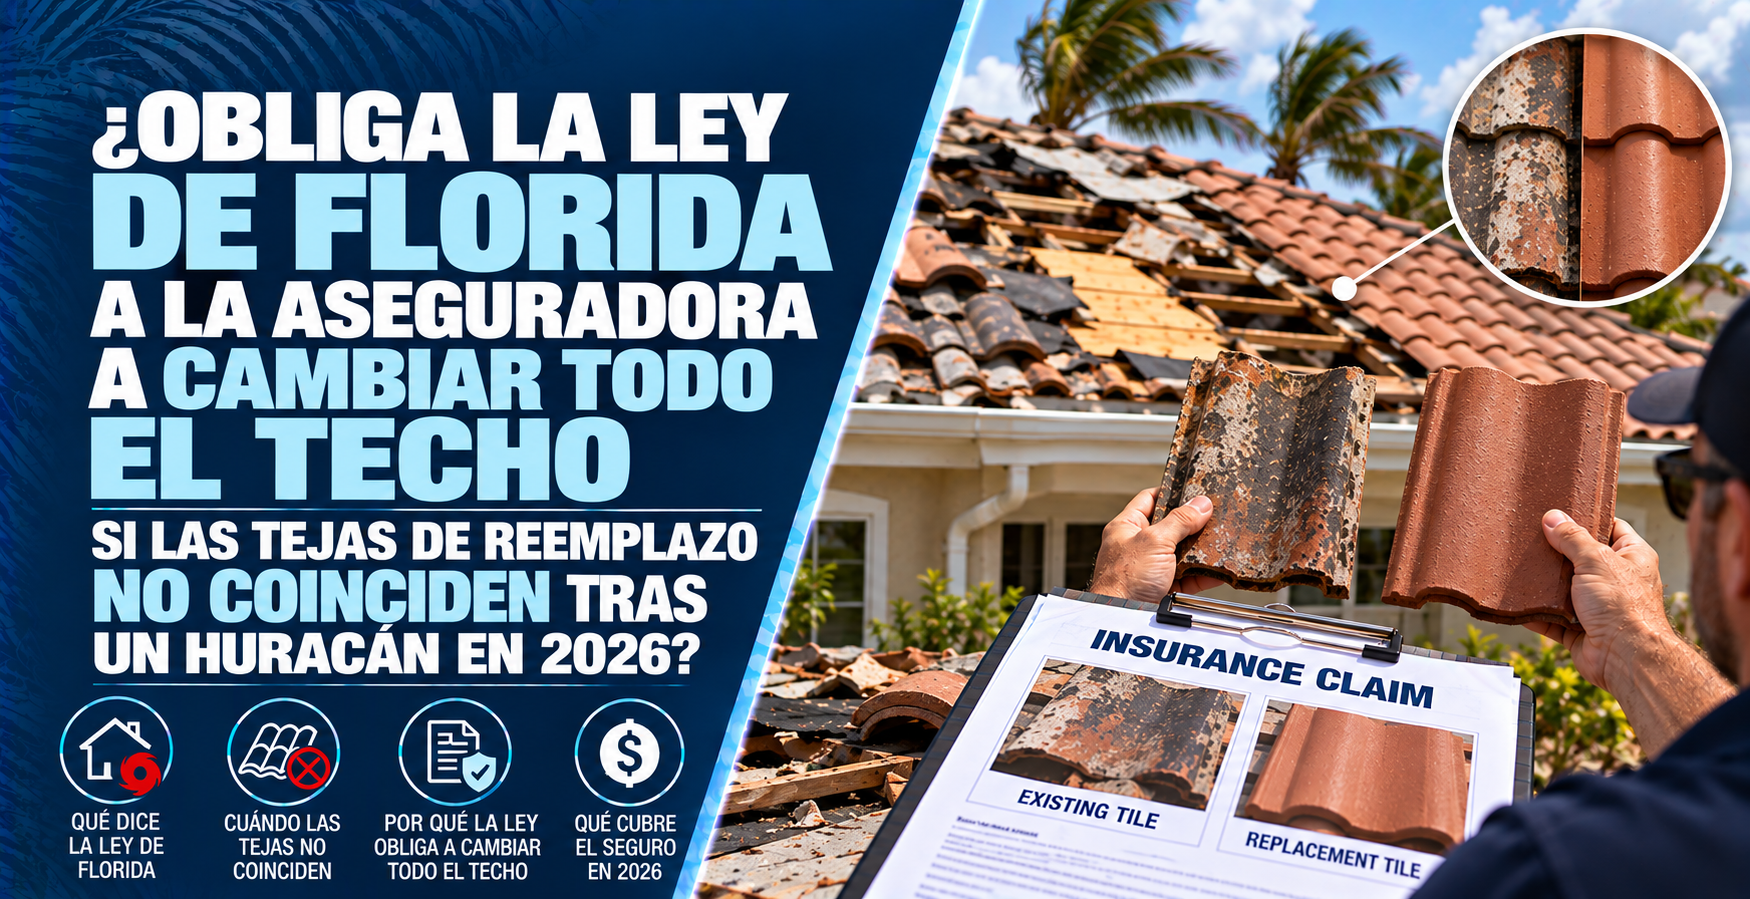
¿Obliga la Ley de Florida a la Aseguradora a Cambiar Todo el Techo si las Tejas de Reemplazo no Coinciden tras un Huracán en 2026?
La Respuesta Directa
La respuesta corta es: sí. En 2026, bajo la Ley de Coincidencia de Florida (Florida's Matching Law), si un huracán daña una sección de tu techo y las tejas de reemplazo exactas ya no están disponibles en el mercado, la compañía de seguros está legalmente obligada a pagar el reemplazo completo del techo para garantizar una apariencia uniforme y consistente.
Tras el paso de tormentas tropicales y huracanes severos, es común que los ajustadores de las aseguradoras intenten liquidar los reclamos ofreciendo "parcheos o reparaciones puntuales" (spot repairs), pagando únicamente por reparar el área localizada de tejas rotas o faltantes.
Sin embargo, bajo el Estatuto de Florida § 627.7011(3), las aseguradoras no pueden dejar tu propiedad con un techo parcheado o de dos tonos que destruya la estética de la vivienda y reduzca su valor en el mercado. Si los materiales de reemplazo no coinciden en calidad, color, tamaño y textura con el techo existente, la compañía debe financiar el reemplazo total del área afectada o de la cubierta completa.
Comprender cómo aplicar el estatuto de coincidencia de Florida evita que la aseguradora pague de menos en tu reclamo o te obligue a aceptar reparaciones defectuosas en tu propiedad.
Reparar los daños de una tormenta ya es bastante estresante como para además tener que pelear con la aseguradora por tejas desiguales. Conocer tus derechos bajo las regulaciones de coincidencia del estado garantiza que tu hogar sea restaurado a su valor estético y estructural previo al huracán.
1. Cómo Funciona la Ley de Coincidencia de Florida (Matching Law)
Las regulaciones de seguro en Florida reconocen que la integridad estructural y el valor de bienes raíces de una vivienda dependen en gran medida de la uniformidad arquitectónica.
- El Requisito de Apariencia Uniforme (Estatuto de Florida § 627.7011): El estatuto establece que cuando una póliza de seguro de propiedad cubre costos de reemplazo para reparaciones específicas, la reparación o sustitución de los artículos dañados debe dar como resultado una apariencia razonablemente uniforme en las áreas adyacentes.
- El Activador por Material Descontinuado: Las tejas de barro, concreto o asfalto frecuentemente son descontinuadas por los fabricantes o cambian de tonalidad debido a la exposición al sol y la intemperización. Si no se puede conseguir un repuesto idéntico en los distribuidores, el parcheo es legalmente insuficiente, lo que activa el reemplazo completo de la vertiente o de todo el techo.
- Cobertura en Obras Estructurales y Acabados: Aunque las disputas de coincidencia son más comunes en techos, la ley de coincidencia en Florida también aplica a revestimientos de paredes (siding), pisos continuos, gabinetes de cocina y acabados de estuco (stucco).
2. Comparación: Oferta de Parcheo Básica vs. Reemplazo Completo por Ley de Coincidencia
Comparar la oferta inicial de la aseguradora con una liquidación bajo la ley de coincidencia de Florida demuestra la enorme diferencia en el resultado financiero para el propietario:
- Oferta Estándar de Parcheo Puntual: La aseguradora paga únicamente $3,000 dólares para reparar un área pequeña de tejas dañadas. Las tejas de reemplazo muestran un tono o perfil visiblemente diferente, devaluando el valor de reventa de la propiedad y creando puntos vulnerables de filtración entre la capa protectora (underlayment) vieja y la nueva.
- Liquidación por Ley de Coincidencia Completa: Dado que las tejas de repuesto exactas no están disponibles o están descontinuadas, la aseguradora debe aprobar un reclamo de reemplazo total del techo (por ejemplo, de $35,000 a más de $60,000 dólares), financiando una cubierta completamente nueva instalada por un contratista con licencia en Florida.
3. Pasos Clave para Demostrar un Reclamo por Ley de Coincidencia en 2026
Para hacer valer la ley de coincidencia de Florida y asegurar el pago de un techo completo, sigue estos cuatro pasos esenciales:
- Obtén una Carta Oficial del Distribuidor de "No Disponible" (NLA): Solicita a tu contratista de techado con licencia que intente conseguir las tejas exactas en los distribuidores locales. Si no están disponibles, obtén una carta por escrito del proveedor confirmando que el modelo o color está descontinuado (No Longer Available).
- Documenta las Discrepancias Estéticas: Toma fotografías de alta resolución comparando las tejas desgastadas existentes con las muestras de tejas nuevas disponibles. Muestra las diferencias evidentes en tono, acabado, altura del relieve y estructura de encaje.
- Inspecciona la Capa Impermeable Bajo las Tejas: A menudo, las tejas de barro o concreto no se pueden retirar y reemplazar sin romper las tejas adyacentes quebradizas o dañar la membrana impermeable inferior. Pide a un contratista que documente si el parcheo provocará daños secundarios.
- Presenta un Presupuesto Detallado Citando la Ley Estatal: Envía a tu ajustador estimaciones de contratistas que citen explícitamente el Estatuto de Florida § 627.7011 para demostrar que una reparación parcial violaría las normas estatales de uniformidad.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar estatutos complejos, disputas de coincidencia de materiales y coberturas de reemplazo de techo requiere asesoría local especializada. En Walker Insurance Agency, ayudamos a los asegurados a estructurar pólizas sólidas que previenen disputas costosas tras un desastre natural.
- Auditorías de Póliza y Estado del Techo: Revisamos tus pólizas (HO-3, HO-6 o comerciales) para asegurar que cuentes con cobertura a Valor de Reemplazo (Replacement Cost Value - RCV) en lugar de esquemas restrictivos a Valor En Efectivo Actual (Actual Cash Value - ACV).
- Soporte en Documentación de Reclamos: Guiamos a los propietarios durante el proceso de reclamo, garantizando que se apliquen correctamente las reglas estatutarias de coincidencia y los endosos de Códigos de Construcción (Ordinance or Law).
- Cobertura Integral de Propiedad: Colaboramos con las principales aseguradoras de Florida para ofrecer coberturas amplias de techo, deducibles de huracán manejables y límites de actualización de código adecuados.
Preguntas Frecuentes
1. ¿Aplica la ley de coincidencia si mi póliza tiene un endoso de "Valor en Efectivo Actual" (ACV) para el techo?
Si tu póliza contiene una tabla de depreciación de techo o un endoso ACV que paga únicamente el valor depreciado por la antigüedad del techo, los derechos de coincidencia pueden verse restringidos según la terminología exacta del contrato. Contar con una póliza a Valor de Reemplazo (RCV) es clave para exigir el reemplazo completo por coincidencia.
2. ¿Puede la aseguradora obligarme a aceptar tejas usadas o de recuperación para reparar el techo?
Las aseguradoras deben proveer materiales de "igual tipo y calidad". Aunque a veces sugieren el uso de tejas de recuperación, estas deben coincidir perfectamente en color, textura e integridad estructural sin comprometer los códigos de edificación ni las garantías del fabricante.
3. ¿Qué papel juega la cobertura de Leyes y Ordenanzas (Ordinance or Law) en el reemplazo del techo?
Cuando la ley de coincidencia obliga a cambiar todo el techo, el Código de Construcción de Florida exige que toda la estructura del techo (incluyendo el contrachapado, las membranas de impermeabilización y los goteos de borde) se actualice a las normas de resistencia al viento vigentes. La cobertura de Ordinance or Law paga por estos materiales de construcción obligatorios por código.
Protege tu Techo, el Valor de tu Casa y tu Patrimonio Hoy
No permitas que la aseguradora reduzca el valor de tu vivienda con reparaciones de parches o tejas de colores diferentes tras un huracán. Hacer valer tus derechos bajo la Ley de Coincidencia de Florida te garantiza un reemplazo de techo completo y de alta calidad.
Mantén tu propiedad, tu presupuesto y tu patrimonio totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de casa en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Roof Matching Law 2026: Mismatched Tiles & Insurance Claims
Had roof damage after a Florida hurricane? Learn how Florida's matching law forces insurance companies to replace your entire roof if matching tiles aren't available.
Read More →
Seguro de Casa en Florida: Cláusula de Desocupación de 60 Días
¿Casa vacía en Florida por más de 60 días tras un huracán? Descubre por qué el seguro puede denegar reclamos por robo o fugas de agua en 2026.
Read More →
Florida Home Insurance: 60-Day Vacancy Clause & Hurricanes
Living away from your Florida home or second property after a hurricane? Learn how the 60-day vacancy clause can lead to denied insurance claims.
Read More →