Plazo de Prueba de Pérdida (Proof of Loss) NFIP en Florida (2026)
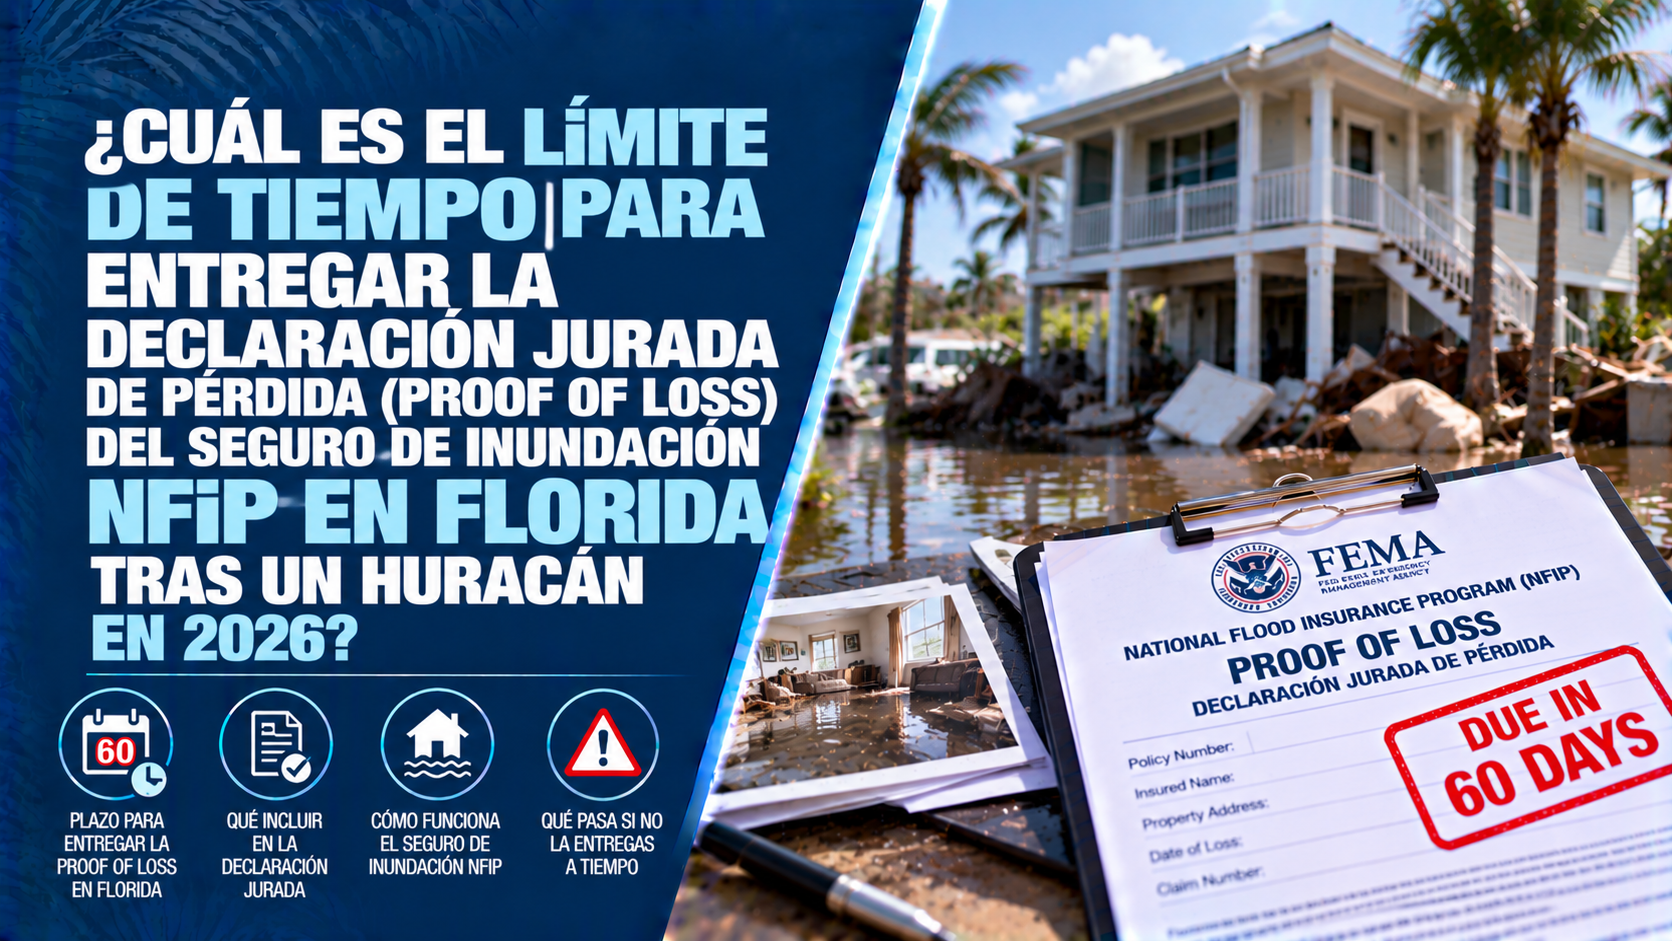
¿Cuál es el Límite de Tiempo para Entregar la Declaración Jurada de Pérdida (Proof of Loss) del Seguro de Inundación NFIP en Florida tras un Huracán en 2026?
La Respuesta Directa
La respuesta corta es: el límite de tiempo estricto es de 60 días naturales contados a partir de la fecha de la inundación. Si tienes una póliza de seguro de inundación bajo el Programa Nacional de Seguro contra Inundaciones (NFIP - National Flood Insurance Program), la ley federal exige que envíes este formulario oficial (Proof of Loss), firmado y juramentado, antes de que venza este plazo. No entregar este documento a tiempo o enviarlo incompleto anulará de forma automática tu derecho a recibir cualquier indemnización, sin importar la gravedad de los daños.
A diferencia de los reclamos de seguro de casa por viento o huracán que se rigen por las leyes estatales de Florida, las pólizas de inundación del NFIP son administradas y reguladas directamente por el gobierno federal a través de la Agencia Federal para el Manejo de Emergencias (FEMA).
Muchos propietarios cometen el error crítico de asumir que el ajustador enviado por la compañía de seguros se encarga de todo el trámite o que el informe de inspección inicial reemplaza la Declaración Jurada de Pérdida oficial.
Bajo la Póliza Estándar de Seguro contra Inundaciones (SFIP), la responsabilidad legal de completar, fundamentar con evidencia y presentar la Declaración Jurada antes del día 60 recae única y exclusivamente sobre el asegurado. Sin este documento entregado en tiempo y forma, FEMA prohíbe por ley que la aseguradora emita los pagos correspondientes.
Enfrentar los destrozos de una inundación tras el paso de un huracán es una experiencia sumamente difícil. Comprender los plazos inflexibles y los requisitos técnicos del NFIP es indispensable para asegurar el dinero necesario para reparar y reconstruir tu propiedad.
1. ¿Qué es la Declaración Jurada de Pérdida (Proof of Loss) y Por Qué es Crucial?
La Declaración Jurada de Pérdida es un documento formal y legal (formulario oficial de FEMA) en el que declaras, bajo pena de perjurio, la cifra exacta en dólares que estás reclamando por los daños en la estructura del edificio y tus bienes personales.
- Es un Documento Federal Juramentado: No es una simple notificación de reclamo ni una cotización de reparación. Debe incluir tu firma notarizada o juramentada, acompañada de un desglose financiero detallado.
- Es Independiente del Ajustador: Aunque el ajustador asignado tome fotografías y elabore una estimación inicial como parte del servicio, la ley federal establece que el ajustador no presenta este documento por ti ni tiene la autoridad legal para aprobar tu reclamo.
- Sin Margen para Errores o Retrasos: Si el documento tiene errores aritméticos, carece de la firma requerida o llega el día 61 sin una prórroga oficial autorizada por escrito por FEMA, el reclamo queda denegado por ley.
2. Reclamos Federales del NFIP vs. Reclamos Estatales de Casa en Florida
Conocer la diferencia entre el seguro de inundación federal y el seguro comercial o de hogar tradicional previene confusiones graves durante el reclamo:
- Póliza de Inundación NFIP (FEMA / Federal): Se rige estrictamente por la legislación federal. Requiere la entrega de la Declaración Jurada de Pérdida dentro de los 60 días exactos de la pérdida. Las leyes de seguros del estado de Florida no aplican a este trámite.
- Póliza Estándar de Casa o Comercio (HO-3 / CP 00 10 / Estatal): Regulada por la ley del estado de Florida para daños por viento, granizo o lluvia. Los plazos de notificación y documentación siguen los términos estatutarios del estado de Florida.
- Prórrogas Excepcionales de FEMA: Tras desastres de gran magnitud, FEMA puede publicar boletines oficiales que extienden la ventana de 60 a 120 o 180 días. Sin embargo, nunca debes asumir que existe una extensión a menos que se emita un comunicado oficial por escrito aplicable a tu evento y condado.
3. Documentación Obligatoria que Debe Acompañar al Formulario
Para que una Declaración Jurada de Pérdida sea aceptada válidamente por el NFIP antes del vencimiento de los 60 días, debe incluir la siguiente evidencia de respaldo:
- Formulario Oficial de FEMA Completo: Firmado por el titular de la póliza y juramentado, especificando número de póliza, fecha del siniestro y dirección del inmueble.
- Presupuesto Detallado de Reparaciones (Scope of Loss): Un desglose línea por línea elaborado por un contratista o ajustador con licencia, detallando metros/pies cuadrados, materiales y mano de obra.
- Inventario Desglosado de Enseres Personales: Registro detallado de muebles, electrodomésticos y pertenencias dañadas, incluyendo marca, modelo, número de serie, antigüedad y fotografías que muestren la marca del agua de superficie.
- Prueba de Entrega a Tiempo: Evidencia documental que confirme que el paquete fue entregado físicamente a la aseguradora antes del plazo de 60 días (como el acuse de recibo de correo certificado o la confirmación del portal oficial).
4. Pasos para Evitar la Denegación de tu Reclamo de Inundación
Garantizar el cobro completo de tu seguro de inundación en Florida exige seguir cuatro pasos fundamentales en 2026:
- Solicita el Formulario Oficial Inmediatamente: Pide la Declaración Jurada de Pérdida a tu aseguradora o agente tan pronto como reportes los daños por inundación.
- Documenta Todo Antes de Desechar Materiales: Toma fotos y videos detallados de la marca del agua en las paredes, daños en la estructura y bienes arruinados antes de sacarlos de la propiedad. Conserva muestras de alfombra o pisos.
- Obtén Cotizaciones de Contratistas Locales Rápidamente: No te fíes únicamente del presupuesto inicial del ajustador; busca cotizaciones independientes para respaldar el monto exacto declarado.
- Presenta Reclamos Suplementarios Dentro del Plazo: Si descubres daños ocultos durante las reparaciones, debes presentar una Declaración Jurada de Pérdida Suplementaria respaldada antes del vencimiento legal o de la prórroga de FEMA.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Gestionar los requisitos de FEMA, coordinar las inspecciones de inundación y controlar los plazos del NFIP exige asesoría técnica especializada. En Walker Insurance Agency, acompañamos a los propietarios de viviendas y empresas en Florida para proteger sus reclamos de principio a fin.
- Auditorías Preventivas de Coberturas: Evaluamos tus opciones con el NFIP y aseguradoras privadas para garantizar que los límites de estructura y contenido sean adecuados antes de la temporada de tormentas.
- Guía Paso a Paso en Reclamos: Asesoramos a los asegurados en la recopilación de documentos requeridos por FEMA para asegurar que la Declaración Jurada se configure correctamente.
- Integración de Coberturas de Propiedad: Diseñamos portafolios integrales alineando tu seguro de casa o comercio tradicional con la póliza de inundación para eliminar vacíos entre daños por viento y agua.
Preguntas Frecuentes
1. ¿Qué hago si el ajustador del NFIP no ha visitado mi casa y el plazo de 60 días está por vencer?
Debes completar, firmar y enviar tu propia Declaración Jurada de Pérdida juramentada con una estimación de buena fe basada en cotizaciones de contratistas y fotografías antes del día 60. No esperes al ajustador; la obligación de cumplir con la fecha límite recae legalmente sobre el asegurado.
2. ¿Cubre el seguro del NFIP los costos de elevación o demolición de la casa?
Sí. A través de la cobertura de Cumplimiento de Incremento de Costos (Increased Cost of Compliance - ICC), el NFIP otorga hasta $30,000 dólares adicionales para elevar, demoler o reubicar una estructura con daños sustanciales para cumplir con las normas de construcción locales. La cobertura ICC requiere su propia entrega de Declaración Jurada de Pérdida.
3. ¿Cubre el seguro de inundación los bienes ubicados en un sótano o nivel inferior?
El NFIP aplica severas restricciones de cobertura para áreas clasificadas como "sótanos" o niveles bajo el nivel del terreno. La póliza solo cubre equipos operativos esenciales (como calentadores de agua, paneles eléctricos y sistemas de aire acondicionado), excluyendo la mayoría de los acabados, muebles y pertenencias personales.
Protege tu Póliza de Inundación y tu Recuperación Hoy
No permitas que la falta de entrega de un documento administrativo en un plazo de 60 días anule la indemnización de tu seguro de inundación tras una tormenta. El cumplimiento estricto de las reglas de la Declaración Jurada de Pérdida del NFIP te garantiza recibir los recursos necesarios para reconstruir en 2026.
Mantén tu propiedad, tus ahorros y el futuro de tu familia totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tus pólizas de hogar e inundación en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE INUNDACIÓN HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Seguro de Casa en Florida: Cláusula de Desocupación de 60 Días
¿Casa vacía en Florida por más de 60 días tras un huracán? Descubre por qué el seguro puede denegar reclamos por robo o fugas de agua en 2026.
Read More →
Florida Home Insurance: 60-Day Vacancy Clause & Hurricanes
Living away from your Florida home or second property after a hurricane? Learn how the 60-day vacancy clause can lead to denied insurance claims.
Read More →
Filing an NFIP Flood Claim in Florida: The 60-Day Proof of Loss Rule
Filing an NFIP flood insurance claim in Florida? Learn why missing the strict 60-day Proof of Loss deadline can void your payout in 2026.
Read More →