Salida de Citizens en Florida (2026): Nuevas Aseguradoras
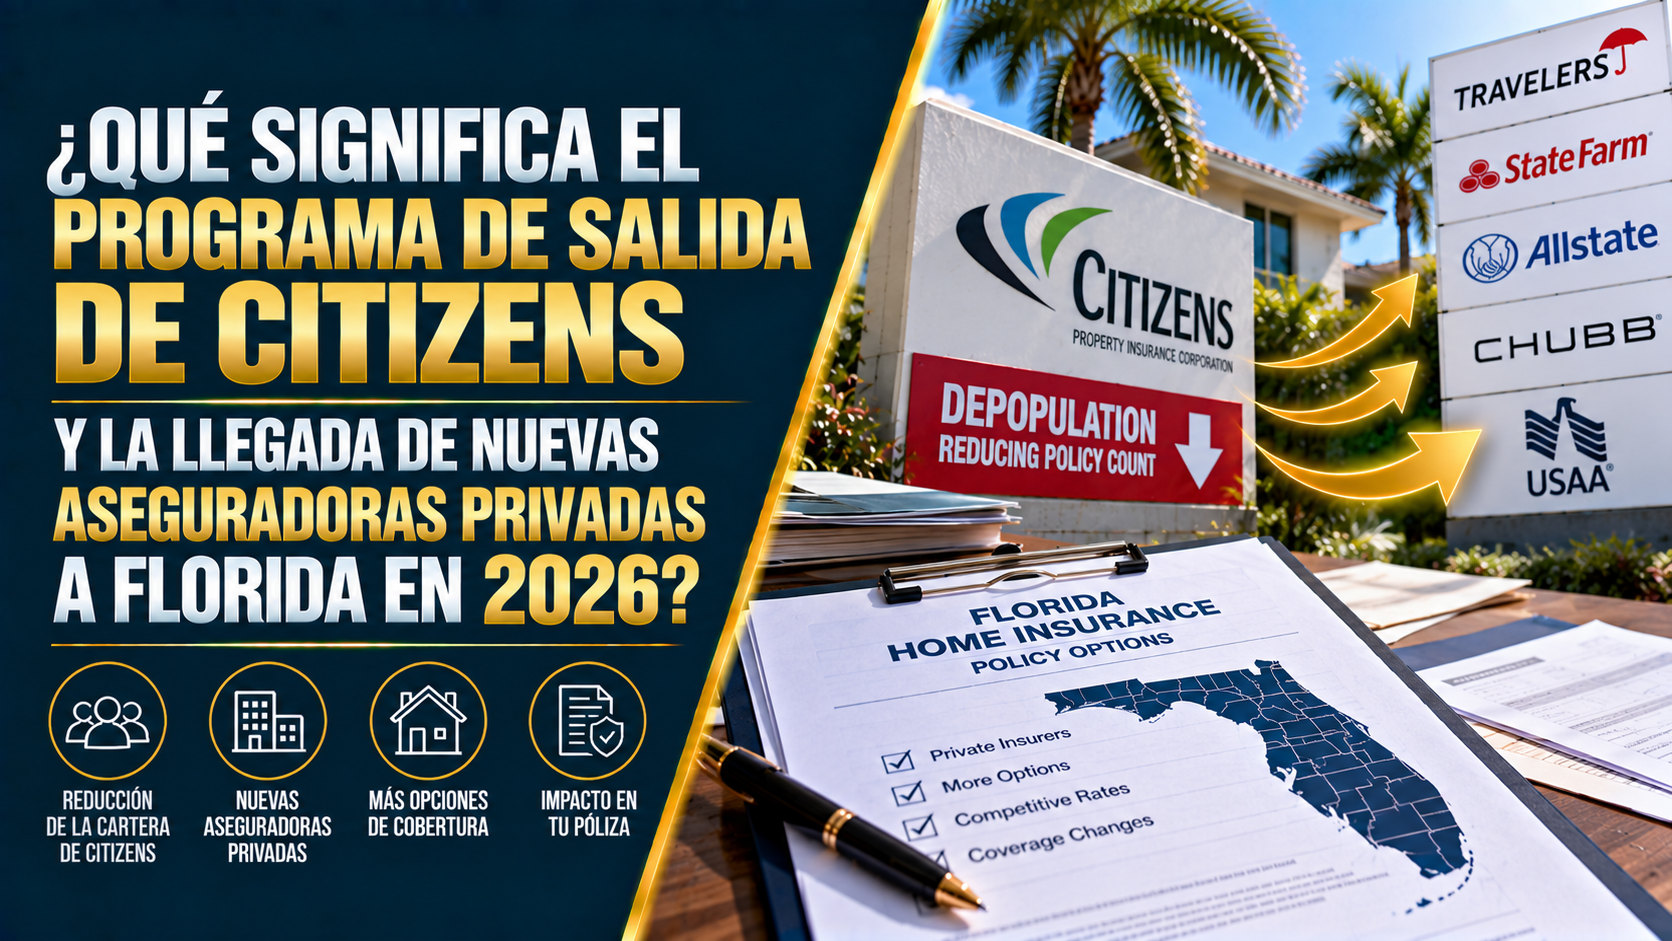
¿Qué Significa el Programa de Salida (Depopulation) de Citizens y la Llegada de Nuevas Aseguradoras Privadas a Florida en 2026?
La Respuesta Directa
La respuesta corta es: el programa de desposesión o salida (depopulation) es la estrategia del estado para transferir pólizas de Citizens Property Insurance hacia el mercado privado a medida que nuevas aseguradoras ingresan a Florida en 2026. Bajo las leyes de Florida, si una aseguradora privada autorizada te ofrece una póliza con un costo que no supere en más del 20% la tarifa de renovación estimada de Citizens, pierdes la elegibilidad legal para quedarte en Citizens y debes cambiarte al mercado privado.
Durante años, Citizens —la aseguradora estatal de último recurso en Florida— creció de manera desproporcionada hasta convertirse en la compañía más grande del estado debido a la quiebra o salida de múltiples aseguradoras privadas.
Sin embargo, las reformas legislativas recientes han comenzado a estabilizar el mercado de seguros, impulsando el retorno de inversionistas y la entrada de nuevas compañías privadas respaldadas por capital en 2026.
Para reducir el riesgo financiero del estado, Citizens está enviando Avisos de Desposesión / Ofertas de Traslado (Takeout Notices). Si tu vivienda es seleccionada por una aseguradora privada aprobada, enfrentarás un plazo estricto para revisar las diferencias de cobertura, ajustar tu deducible y prepárarte para posibles cambios en la prima de tu seguro.
Recibir una carta de notificación sobre el traspaso obligatorio de tu seguro de casa puede generar confusión e inquietud. Entender cómo funciona la regla del 20%, cuáles son los plazos de respuesta y cómo comparar las condiciones entre las pólizas te evitará contratiempos financieros.
1. Cómo Funciona el Programa de Depopulation en 2026
La desposesión es un proceso regulado por la Oficina de Regulación de Seguros de Florida (OIR) para transferir el riesgo del sector público al privado:
- La Regla Legal del 20%: Si la prima ofrecida por una aseguradora privada no supera por más del 20% la tarifa estimada para renovar con Citizens, la ley estatal determina que no eres elegible para permanecer en Citizens al vencimiento de tu contrato.
- Transferencia Automática por Inacción: Si recibes una oferta privada dentro del margen del 20% y no respondes dentro del plazo indicado (por lo general 30 días), la póliza se transferirá automáticamente a la nueva aseguradora privada.
- Excepción (Ofertas Superiores al 20%): Si la oferta de la compañía privada excede por más del 20% el costo de renovación de Citizens, conservas el derecho legal de rechazar el cambio y permanecer en Citizens, siempre y cuando envíes la notificación de rechazo antes de la fecha límite.
2. Comparación: Citizens vs. Nuevas Aseguradoras Privadas
Al evaluar la transición hacia una compañía privada, es indispensable revisar las condiciones del contrato además del precio:
- Citizens Property Insurance: Aseguradora estatal con incrementos de prima regulados por ley, pero con requisitos obligatorios de seguro de inundación para todos sus asegurados, opciones limitadas de endosos adicionales y el riesgo de evaluaciones financieras posteriores (assessments) a los asegurados tras un gran desastre natural.
- Nuevas Aseguradoras Privadas (Mercado 2026): Compañías del mercado privado autorizado. Ofrecen límites más amplios de Responsabilidad Civil, opciones de endosos personalizados (como Water Backup y Responsabilidad por Mascotas), mejores descuentos por mitigación de viento y paquetes combinados; sin embargo, sus tarifas responden directamente a las condiciones del mercado privado.
3. Pasos a Seguir si Recibes una Carta de Salida de Citizens
Si recibes un paquete de desposesión (Depopulation Packet) en tu buzón o correo electrónico, sigue estos pasos para proteger tu propiedad:
- Apunta la Fecha Límite de Respuesta: Las cartas incluyen un plazo de respuesta muy estricto (generalmente 30 días). Anota esa fecha de inmediato para evitar decisiones automáticas.
- Calcula el Porcentaje de Diferencia: Compara la cifra de renovación propuesta por Citizens con el costo de la nueva aseguradora privada. Multiplica la tarifa de Citizens por 1.20 para confirmar si la oferta privada entra en el rango obligatorio.
- Revisa Deducibles y Exclusiones: Verifica que los deducibles de huracán (2% vs. 5%), la valoración de bienes personales y las coberturas contra daños por agua no tengan restricciones indeseadas en la nueva póliza.
- Consulta con tu Agente Independiente: Pide a tu agente que investigue la calificación de solidez financiera de la nueva aseguradora privada para asegurarte de recibir la protección adecuada.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar las cartas de traslado de Citizens, calcular los porcentajes de incremento y evaluar la estabilidad del nuevo mercado privado requiere experiencia local. En Walker Insurance Agency, ayudamos a los propietarios en Florida a analizar cada notificación de desposesión para asegurar la mejor opción disponible.
- Auditoría de Ofertas de Traslado: Analizamos tu paquete de desposesión para determinar si aplica la regla del 20% y si tienes derecho legal a solicitar una exención.
- Comparación de Todo el Mercado: Cotizamos tu propiedad con múltiples aseguradoras privadas en Florida para buscar tarifas más bajas o mejores coberturas que las propuestas en el paquete de salida.
- Gestión Tramitológica Completa: Nos encargamos de enviar los formularios de rechazo o aceptación dentro del plazo para evitar lagunas en la protección de tu hogar.
Preguntas Frecuentes
1. ¿Son seguras las nuevas aseguradoras privadas que ingresan a Florida en 2026?
Sí. Todas las aseguradoras privadas que participan en el programa de desposesión deben ser aprobadas por la Oficina de Regulación de Seguros de Florida (OIR) y cumplir con requisitos de capital de reserva y reaseguro estatal.
2. ¿Perderé mis descuentos de Mitigación de Viento si me transfieren a una aseguradora privada?
No. Las inspecciones de mitigación de viento vigentes (techo reforzado, clips para huracanes, ventanas de impacto) deben ser reconocidas por la nueva aseguradora privada de acuerdo con las guías de clasificación de Florida.
3. ¿Debo seguir pagando seguro de inundación si cambio de Citizens a una aseguradora privada?
Citizens exige seguro de inundación obligatorio para la mayoría de sus pólizas. Aunque la aseguradora privada pueda no exigirlo en zonas de bajo riesgo, contar con seguro de inundación en Florida es altamente recomendable para evitar pérdidas por lluvias intensas o marejadas tropicales.
Prepara la Revisión de tu Seguro de Casa Hoy
No dejes que una carta de desposesión de Citizens te tome desprevenido. Evaluar tus opciones a tiempo te permite congelar las mejores condiciones de cobertura e ingresos tarifarios en el renovado mercado de seguros de Florida en 2026.
Mantén tu casa, tu familia y tu inversión patrimonial totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de casa en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Tarifa Máxima de Tasador Público en Florida (2026): Límite del 10%
¿Vas a contratar a un tasador público tras un huracán en Florida? Conoce el límite legal del 10% en honorarios, reglas de cancelación y derechos en 2026.
Read More →
Hiring a Florida Public Adjuster 2026: 10% Fee Cap & Rules
Hiring a public adjuster in Florida after a hurricane? Learn about the strict 10% fee cap, cancellation rights, and policyholder rules in 2026.
Read More →
Seguro Comercial en Florida: Pérdida de Ingresos sin Daños (2026)
¿Negocio cerrado por apagones o evacuación tras un huracán en Florida? Descubre por qué el seguro estándar deniega la pérdida de ingresos y cómo protegerte en 2026.
Read More →