Seguro Comercial en Florida: Pérdida de Ingresos sin Daños (2026)
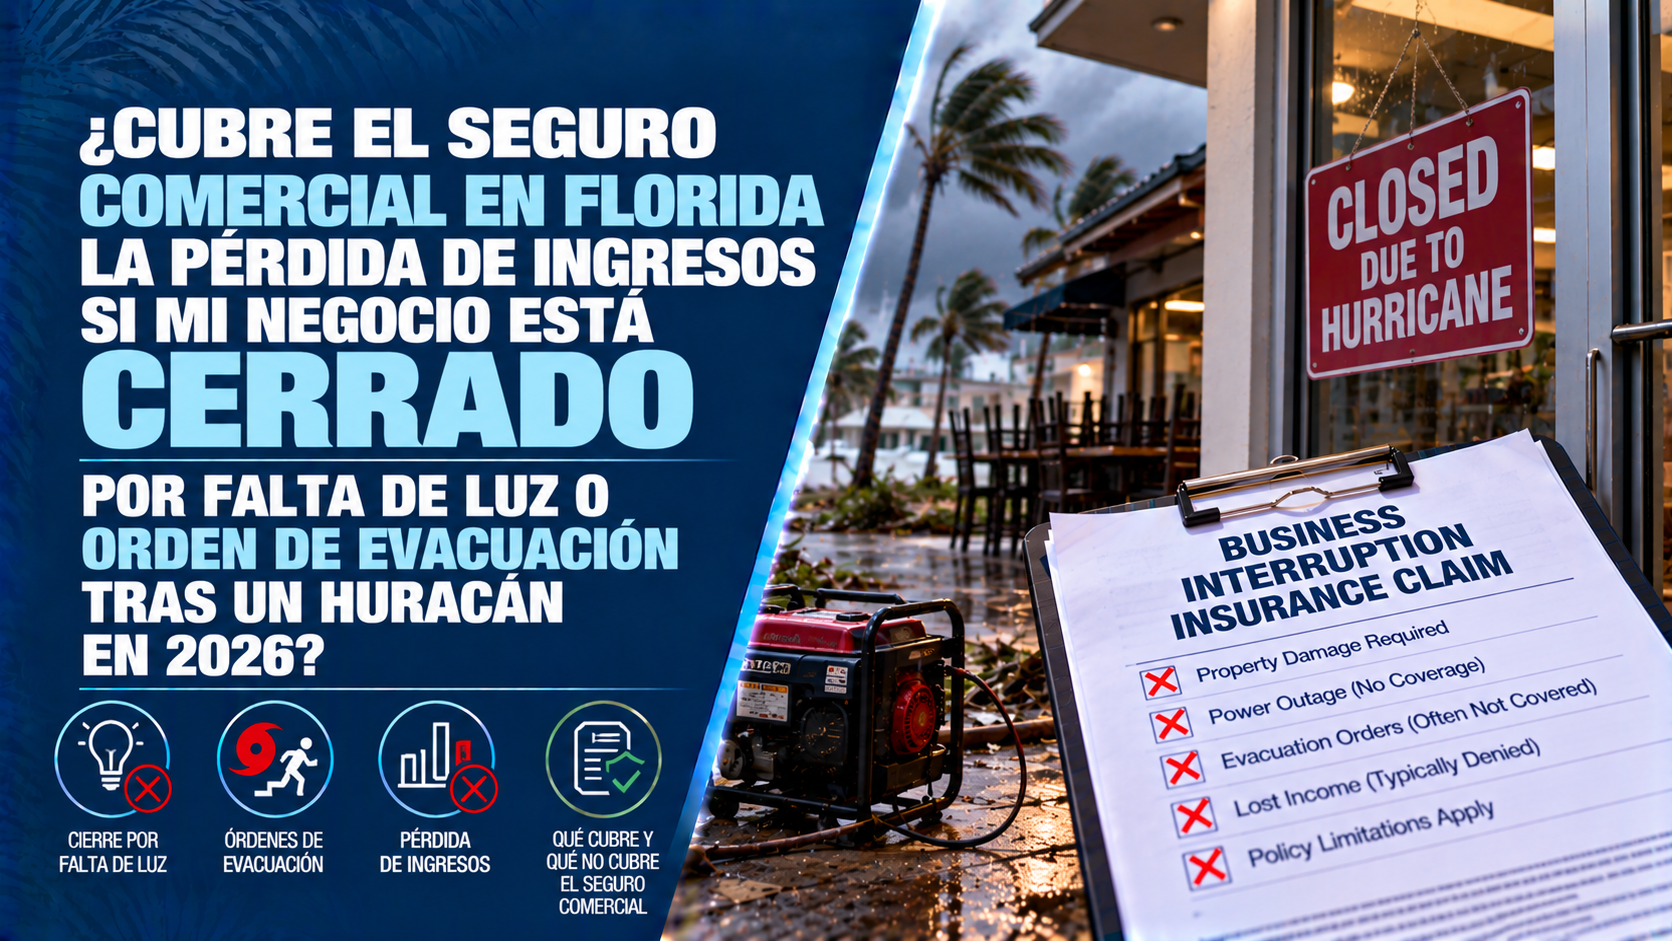
¿Cubre el Seguro Comercial en Florida la Pérdida de Ingresos si mi Negocio está Cerrado por Falta de Luz u Orden de Evacuación tras un Huracán en 2026?
La Respuesta Directa
La respuesta corta es: no de manera automática. Si un huracán provoca cortes masivos de energía eléctrica, bloqueos en la red de suministro o una orden de evacuación que te obligue a cerrar las puertas de tu empresa, tu póliza de seguro comercial estándar denegará el reclamo por pérdida de ingresos si tu edificio no sufrió un daño físico estructural directo.
Las pólizas de propiedad comercial y los paquetes para dueños de negocios (Businessowners Policies - BOP) contienen una condición fundamental conocida como la Cláusula de Daño Físico Directo (Direct Physical Loss Requirement). Las aseguradoras no reembolsan la pérdida de ventas, la nómina de los empleados ni los costos fijas como la renta simplemente porque un huracán paralizó la economía local o cortó la luz en tu zona.
Bajo los términos estándar de un contrato comercial, la cobertura de Interrupción de Negocios (Business Interruption) solo se activa cuando un riesgo cubierto (como vientos de huracán o la caída de un árbol) causa daños físicos directos en la estructura física asegurada que impiden la operación normal del negocio.
Sin endosos específicos como Falla de Servicios Públicos Fuera de las Instalaciones (Off-Premises Utility Failure), Cobertura de Autoridad Civil (Civil Authority) o Interrupción Contingente de Negocios (Contingent Business Interruption), el propietario del negocio debe absorber el 100% de los ingresos perdidos y gastos operativos continuos de su propio bolsillo.
Superar el paso de un huracán importante en Florida sin daños materiales en tu local comercial es un gran alivio. Sin embargo, revisar los libros contables y descubrir que perdiste semanas de ingresos mientras la renta y la nómina se siguieron acumulando puede comprometer severamente la viabilidad de tu empresa.
1. Por Qué el Seguro Comercial Estándar Deniega Reclamos Sin Daños Físicos
El seguro de Interrupción de Negocios (Business Income Coverage) está diseñado para actuar como un puente financiero mientras un edificio comercial es reparado físicamente. Cuando el inmueble no sufre daños estructurales, tres exclusiones clave de la póliza impiden la indemnización:
- El Activador de Daño Físico Directo: Los formularios comerciales tradicionales de propiedad establecen explícitamente que la cobertura de ingresos solo aplica si la suspensión de operaciones es causada por un daño físico directo en la propiedad descrita en la póliza.
- Exclusión de Servicios Públicos Fuera de las Instalaciones: Si las líneas eléctricas regionales, subestaciones o torres de telecomunicaciones fallan a millas de tu local, la póliza básica excluye la pérdida de ingresos resultante, a menos que adquieras el Endoso de Servicios Públicos Fuera de las Instalaciones.
- Condiciones Estrictas de Autoridad Civil: Aunque la cobertura de Autoridad Civil puede pagar ingresos perdidos cuando el gobierno prohíbe el acceso a tu zona comercial, las pólizas estándar exigen que una propiedad cercana haya sufrido daños físicos cubiertos y que el acceso a tu local esté completamente prohibido por orden gubernamental.
2. Comparación: Seguro Comercial Estándar vs. Endosos Comerciales Extendidos
A continuación se detalla la diferencia entre la cobertura comercial básica y las coberturas especializadas para proteger el flujo de caja:
- Seguro de Interrupción de Negocios Estándar: Paga ingresos perdidos y gastos continuos únicamente si la estructura asegurada sufre un daño físico directo. Deniega reclamos por apagones generales, órdenes de evacuación o interrupción en la cadena de suministros sin daño físico en el edificio.
- Endoso de Falla de Servicios Públicos Fuera de las Instalaciones: Reembolsa los ingresos netos perdidos y gastos fijos cuando interrupciones regionales en los servicios públicos (luz, agua, gas o telecomunicaciones) obligan a suspender operaciones, incluso si el edificio está intacto.
- Interrupción Contingente de Negocios (CBI): Reembolsa las pérdidas de ingresos cuando proveedores clave, distribuidores o comercios ancla sufren daños por tormenta que les impiden operar o enviar clientes a tu negocio.
3. Coberturas Indispensables para Empresas en Florida en 2026
Para proteger la continuidad operativa y el flujo de caja contra interrupciones indirectas por huracanes, el programa de seguro comercial debe incluir cuatro coberturas clave:
- Falla de Servicios Públicos Fuera de las Instalaciones (Daño Directo e Ingresos): Cubre tanto las pérdidas materiales (como mercancía o inventario refrigerado echado a perder) como la pérdida de ingresos causada por fallas en la red eléctrica o infraestructura externa.
- Cobertura Ampliada de Autoridad Civil: Extiende el período estándar de cobertura (que suele ser de 14 a 30 días) y flexibiliza las condiciones de restricción de acceso cuando las autoridades de manejo de emergencias emiten órdenes de evacuación o toques de queda.
- Interrupción Contingente de Negocios (CBI): Protege a tu empresa ante pérdidas financieras derivadas de daños físicos en las instalaciones de proveedores críticos, puertos o redes de distribución de las que depende tu operación.
- Cobertura de Ingreso / Egreso (Ingress / Egress): Reembolsa la pérdida de ingresos cuando escombros, árboles caídos o calles inundadas bloquean físicamente el acceso de clientes y empleados a tu local comercial, independientemente de si el edificio sufrió daños.
4. Pasos para Proteger los Ingresos de tu Empresa en 2026
Garantizar la protección de tu flujo de caja ante cierres forzados por huracán requiere tres acciones estratégicas:
- Calcula tus Gastos Fijos Operativos Diarios: Documenta los costos fijos continuos (nómina del personal clave, renta del local comercial, arrendamiento de equipos e impuestos) para fijar un límite adecuado de cobertura de ingresos comerciales.
- Audita las Exclusiones de Servicios Públicos y Autoridad Civil: Revisa la página de declaraciones de tu seguro comercial con un agente independiente para confirmar si los cortes de luz externos o las órdenes de evacuación están cubiertos o excluidos.
- Adjunta Endosos Comerciales Específicos para el Mercado de Florida: Incorpora coberturas de Servicios Públicos, Ingreso/Egreso y Autoridad Civil adaptadas a las necesidades particulares de tu industria.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Estructurar un programa de seguros comerciales en el complejo mercado de Florida exige asesoría experta en gestión de riesgos. En Walker Insurance Agency, nos especializamos en diseñar coberturas a la medida para mantener la solvencia de las empresas locales antes, durante y después de un huracán.
- Auditorías de Riesgo Comercial: Analizamos tus pólizas actuales para identificar cláusulas restrictivas de daño físico, exclusiones de servicios públicos y ventanas cortas de autoridad civil.
- Acceso a Aseguradoras Comerciales Especializadas: Cotizamos con compañías líderes del mercado comercial para asegurar endosos amplios de Interrupción de Negocios, Interrupción Contingente y Servicios Públicos.
- Protección Financiera Integral: Alineamos la propiedad comercial, la responsabilidad civil y los ingresos del negocio en un plan de gestión de riesgos sólido y coherente.
Preguntas Frecuentes
1. ¿Cubre el seguro de Interrupción de Negocios la nómina de mis empleados durante una evacuación obligatoria?
Si tu póliza incluye la cobertura de Ingresos Comerciales con Gastos Extra y Nómina Continua, los salarios de los empleados pueden ser reembolsados durante un cierre cubierto. Sin embargo, si el cierre no cuenta con un activador de daño físico directo o una orden calificada de autoridad civil, la póliza estándar no cubrirá la nómina.
2. ¿Durante cuánto tiempo paga la cobertura de Autoridad Civil la pérdida de ingresos en Florida?
Las cláusulas estándar de Autoridad Civil generalmente reembolsan entre 14 y 30 días de pérdida de ingresos comerciales, comenzando después de un período de espera inicial (normalmente de 24 a 72 horas). Se pueden contratar períodos más amplios mediante endosos adicionales.
3. ¿Pagará mi póliza el inventario echado a perder si se va la luz durante una semana tras una tormenta?
La pérdida de mercancía o alimentos por cortes de energía externos está excluida bajo los formularios de propiedad comercial básicos. Para recibir una indemnización por inventario echado a perder, tu póliza debe contar con un Endoso de Daño Directo por Servicios Públicos / Deterioro de Inventario (Spoilage Endorsement).
Protege los Ingresos de tu Empresa y tu Flujo de Caja Hoy
No esperes a que un huracán paralice los servicios públicos o los accesos viales para descubrir que tu seguro de Interrupción de Negocios exige un daño estructural directo en el edificio. Contratar los endosos comerciales adecuados protege tus ingresos, a tu personal y el futuro de tu empresa en 2026.
Mantén tus operaciones comerciales, tu nómina y tus ingresos totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro comercial y coberturas de ingresos.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO COMERCIAL HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Business Interruption Insurance: Lost Income Claims (2026)
Business forced to close after a Florida hurricane despite no building damage? Learn why insurance denies lost income claims and how to secure protection.
Read More →
Cobertura ALE en Florida (2026): Gastos tras un Huracán
¿Desplazado por un huracán en Florida? Descubre qué cubre la cobertura ALE (Pérdida de Uso), reglas de recibos y límites de reembolso en 2026.
Read More →
Florida ALE Coverage 2026: Hurricane Displacement & Receipts
Displaced after a Florida hurricane? Learn how Additional Living Expense (ALE) limits, ALE loss-of-use coverage, and receipt rules work in 2026.
Read More →