Seguro de Casa en Florida: Cláusula de Desocupación de 60 Días
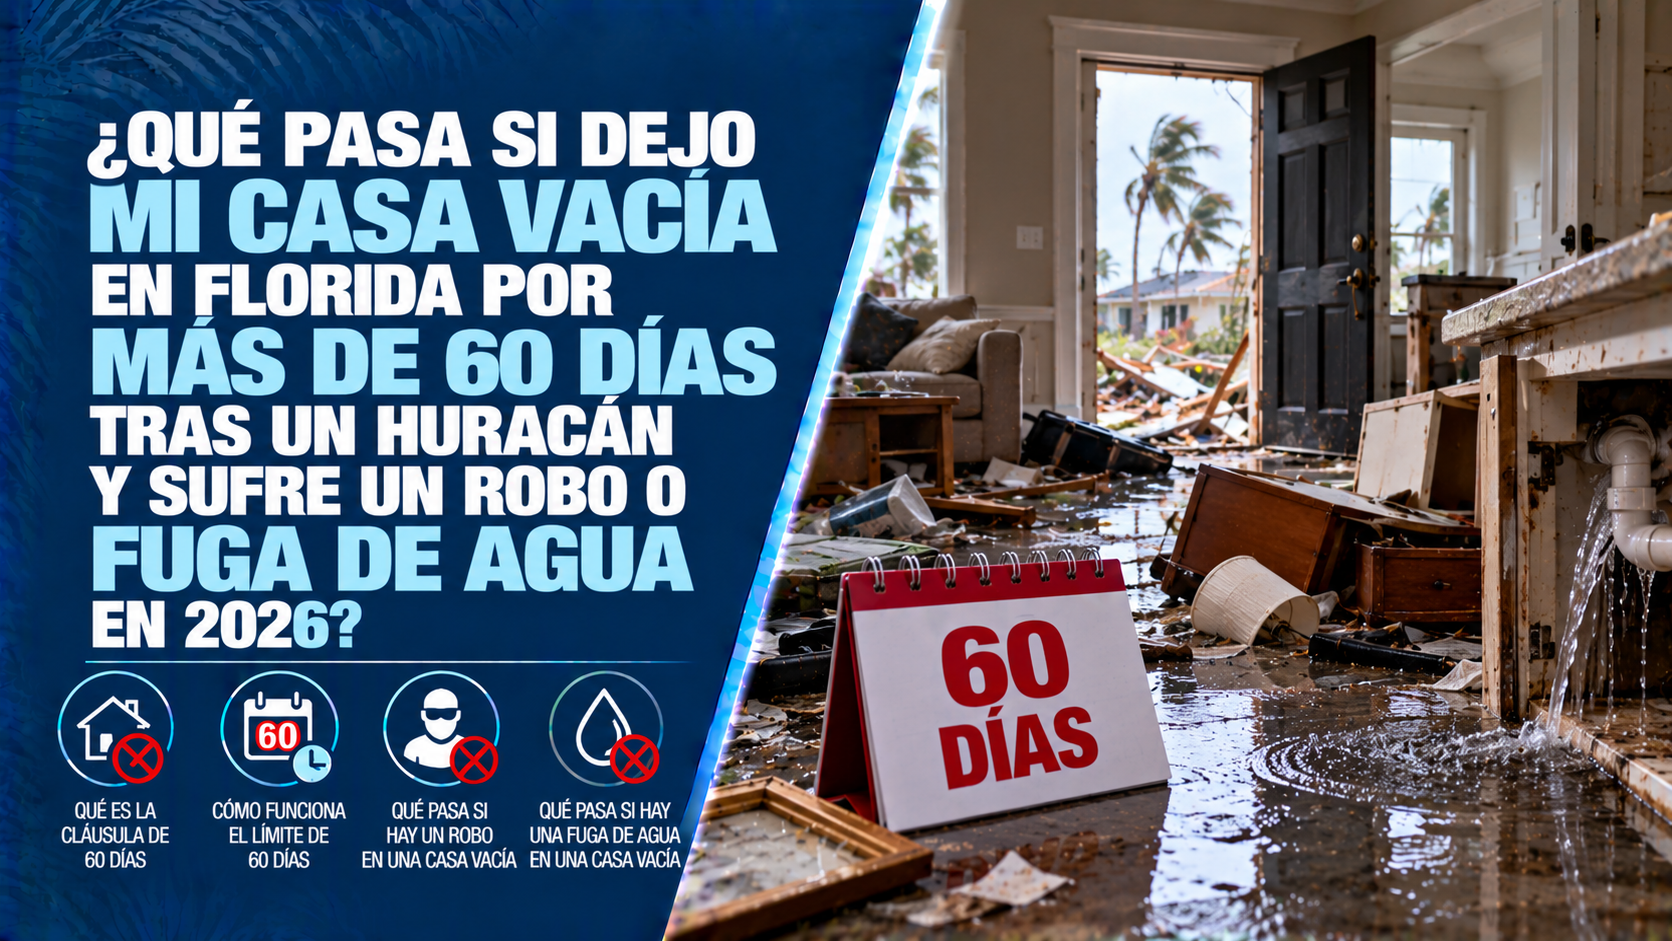
¿Qué Pasa si Dejo mi Casa Vacía en Florida por más de 60 Días tras un Huracán y Sufre un Robo o Fuga de Agua en 2026?
La Respuesta Directa
La respuesta corta es: si tu vivienda principal, segunda residencia o propiedad de vacaciones permanece vacía o desocupada por más de 30 a 60 días consecutivos, tu póliza de seguro de hogar estándar (HO-3 o HO-6) puede suspender o restringir coberturas clave, denegando reclamos secundarios por fugas de agua, vandalismo, robo o rotura de tuberías.
Tras el paso de un huracán importante en Florida, es común que los propietarios evacúen, se reubiquen temporalmente o dejen propiedades estacionales solas mientras esperan la llegada de ajustadores, materiales o contratistas.
Sin embargo, las compañías de seguros consideran que las viviendas desocupadas representan un riesgo significativamente mayor. Si ocurre una fuga de agua secundaria, un daño en el techo o un robo mientras la casa ha estado sola más allá del límite establecido en la Cláusula de Vacancia o Desocupación (Vacancy / Unoccupancy Clause) de tu póliza (típicamente 30 o 60 días), la aseguradora tiene el derecho legal de denegar el reclamo secundario por completo.
Entender cómo definen los contratos de seguro la desocupación frente a la vacancia —y cómo proteger adecuadamente una propiedad sin supervisión— es indispensable para garantizar que tu hogar en Florida permanezca 100% cubierto durante ausencias prolongadas o reparaciones de gran escala.
Evacuar tras una tormenta o regresar a tu residencia principal en el norte aporta tranquilidad, pero descubrir meses después que ocurrió una fuga no detectada o un robo mientras estabas fuera —solo para que la aseguradora deniegue el reclamo debido a la cláusula de desocupación— puede convertir una pérdida manejable en una crisis financiera.
1. Vacancia vs. Desocupación: Entendiendo las Definiciones Legales
Las pólizas de seguro diferencian estrictamente entre una casa "desocupada" y una que legalmente se considera "vacía". Ambas condiciones pueden activar restricciones de cobertura tras un período determinado:
- Estado de Desocupación (Unoccupied): La vivienda conserva muebles, electrodomésticos y pertenencias personales aptas para habitarse, pero los residentes están viviendo temporalmente en otro lugar (por ejemplo, residentes estacionales o propietarios desplazados mientras avanzan las reparaciones tras un huracán).
- Estado de Vacancia (Vacant): La vivienda carece de muebles suficientes, camas o servicios básicos necesarios para la habitabilidad humana.
- El Activador de 30 a 60 Días: Los formularios de seguro estándar (como las pólizas HO-3) establecen explícitamente que si la propiedad está vacía o desocupada por más de 30 o 60 días consecutivos antes de un siniestro, ciertas coberturas —incluyendo vandalismo, robo, fuga/descarga accidental de agua y rotura de cristales— quedan automáticamente suspendidas o excluidas.
2. Comparación: Póliza Estándar vs. Seguro para Casas Desocupadas / Endosos
A continuación se detalla cómo afecta la ausencia prolongada sin la cobertura adecuada a la protección de tu vivienda:
- Póliza de Hogar Estándar (HO-3): Excluye pérdidas causadas por fugas de agua, vandalismo o robo si la casa está sola por más de 30 a 60 días; puede imponer deducibles más altos y pone en riesgo la validez de la póliza si la vivienda se clasifica como abandonada.
- Endoso de Vacancia/Desocupación Permitida (Permitted Vacancy Rider): Mantiene la cobertura completa por daños a la propiedad durante ausencias extendidas, elimina la exclusión de 30/60 días y protege contra fugas de agua y robos durante reparaciones o ausencias estacionales.
3. Coberturas y Medidas Indispensables para Propiedades Sin Supervisión
Para proteger una vivienda secundaria, casa de vacaciones o residencia dañada por tormenta que permanecerá sola, implementa estas cuatro estrategias clave:
- Contrata un Endoso o Póliza de Casa Desocupada: Si vas a estar fuera de tu propiedad por más de 30 a 60 días, notifica a tu agente independiente para agregar un Endoso de Vacancia Permitida o contratar una póliza especializada para casas desocupadas.
- Instala Válvulas de Cierre Automático y Sensores de Agua: Las aseguradoras suelen exigir o dar descuentos por sistemas inteligentes de corte de agua y detectores de fugas conectados que envían alertas a tu teléfono móvil en caso de una fuga mientras estás fuera.
- Contrata un Servicio de Inspección de Viviendas (Home Watch): Asigna a un profesional certificado o vecino de confianza para que inspeccione la propiedad semanalmente, registrando visitas y conservando informes periódicos que prueben que la casa está monitoreada.
- Mantén el Sistema de Aire Acondicionado Activo: Conserva el aire acondicionado encendido (configurado entre 75°F y 78°F) para prevenir la proliferación catastrófica de moho (mold), un riesgo frecuente en Florida tras el paso de una tormenta.
4. Pasos para Proteger tu Propiedad Durante Reparaciones Prolongadas
Asegurar la validez de tu seguro mientras estás fuera por reconstrucción requiere tres acciones preventivas:
- Notifica a tu Aseguradora por Escrito: Informa a tu compañía o agente independiente si las reparaciones tras el huracán te mantendrán fuera de la vivienda por más de 30 días.
- Mantén Activos los Servicios Públicos: No cortes la luz ni el agua por completo a menos que te lo indique un contratista con licencia; el aire acondicionado continuo previene la humedad interna y la aparición de hongos tóxicos.
- Conserva Documentación de Mantenimiento: Guarda facturas de inspecciones de home watch, registros de contratistas y recibos de servicios públicos para demostrar al ajustador que la propiedad recibía mantenimiento y no estaba abandonada.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar las reglas de desplazamiento tras un huracán, las cláusulas de vacancia y las coberturas para casas estacionales en Florida exige experiencia local. En Walker Insurance Agency, nos especializamos en diseñar soluciones de propiedad personal adaptadas para propietarios, residentes temporales e inversionistas en Florida.
- Auditorías de Vacancia y Desocupación: Revisamos los términos de tu póliza para identificar límites de tiempo ocultos y garantizar que tu propiedad permanezca protegida durante ausencias o reparaciones prolongadas.
- Acceso a Aseguradoras Especializadas: Colaboramos con compañías líderes que ofrecen anexos flexibles para casas desocupadas, endosos estacionales y coberturas amplias contra daños materiales.
- Gestión Preventiva de Riesgos: Te guiamos en la estructuración de endosos antes de ausencias prolongadas para evitar sorpresas y denegaciones de reclamos en el futuro.
Preguntas Frecuentes
1. ¿Cubre mi seguro estándar el moho (mold) si mi casa en Florida permanece vacía por dos meses?
La mayoría de las pólizas estándar limitan la cobertura de moho (a menudo fijada en un máximo de $10,000 dólares) y exigen que el asegurado tome medidas razonables para prevenirlo. Si el moho se desarrolla porque se apagó el aire acondicionado mientras la casa estuvo desocupada por más de 30 a 60 días, la aseguradora puede denegar el reclamo por negligencia o violación de la cláusula de vacancia.
2. ¿Puedo evitar la cláusula de vacancia pidiéndole a un vecino que recoja mi correo?
Que un vecino recoja el correo o los paquetes ayuda a la seguridad, pero no cambia el estado legal de "desocupada" o "vacía" bajo los términos del contrato de seguro. Para mantener la cobertura de forma legal, debes notificar a tu aseguradora y solicitar un endoso de vacancia.
3. ¿Aplica la regla de desocupación de 60 días si tuve que salir por reparaciones de un huracán cubierto?
Si tu vivienda quedó inhabitable a causa de un siniestro cubierto por el huracán, las aseguradoras suelen otorgar cierta flexibilidad durante el proceso activo de reparación. Sin embargo, debes mantener comunicación constante con tu aseguradora y contratista. Si las obras se detienen y la casa permanece abandonada por meses sin actividad de construcción, la compañía puede aplicar restricciones de vacancia ante reclamos secundarios (como robos o nuevas fugas).
Protege tu Propiedad Sin Supervisión Hoy
No esperes a que ocurra una fuga de agua o un robo para descubrir que estar fuera de tu casa en Florida activó la exclusión de desocupación de 60 días. Contratar el endoso de vacancia adecuado garantiza que tu inversión permanezca completamente protegida, estés o no en casa.
Mantén tu vivienda, tus propiedades secundarias y tu patrimonio totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de casa en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Ley de Coincidencia de Techos en Florida (2026): Tejas No Coincidentes
¿Daños en el techo tras un huracán en Florida? Descubre cómo la Ley de Coincidencia obliga a la aseguradora a cambiar todo el techo si las tejas no coinciden.
Read More →
Florida Roof Matching Law 2026: Mismatched Tiles & Insurance Claims
Had roof damage after a Florida hurricane? Learn how Florida's matching law forces insurance companies to replace your entire roof if matching tiles aren't available.
Read More →
Florida Home Insurance: 60-Day Vacancy Clause & Hurricanes
Living away from your Florida home or second property after a hurricane? Learn how the 60-day vacancy clause can lead to denied insurance claims.
Read More →