Seguro de Casa en Florida: Límite de Joyas, Relojes y Arte (2026)
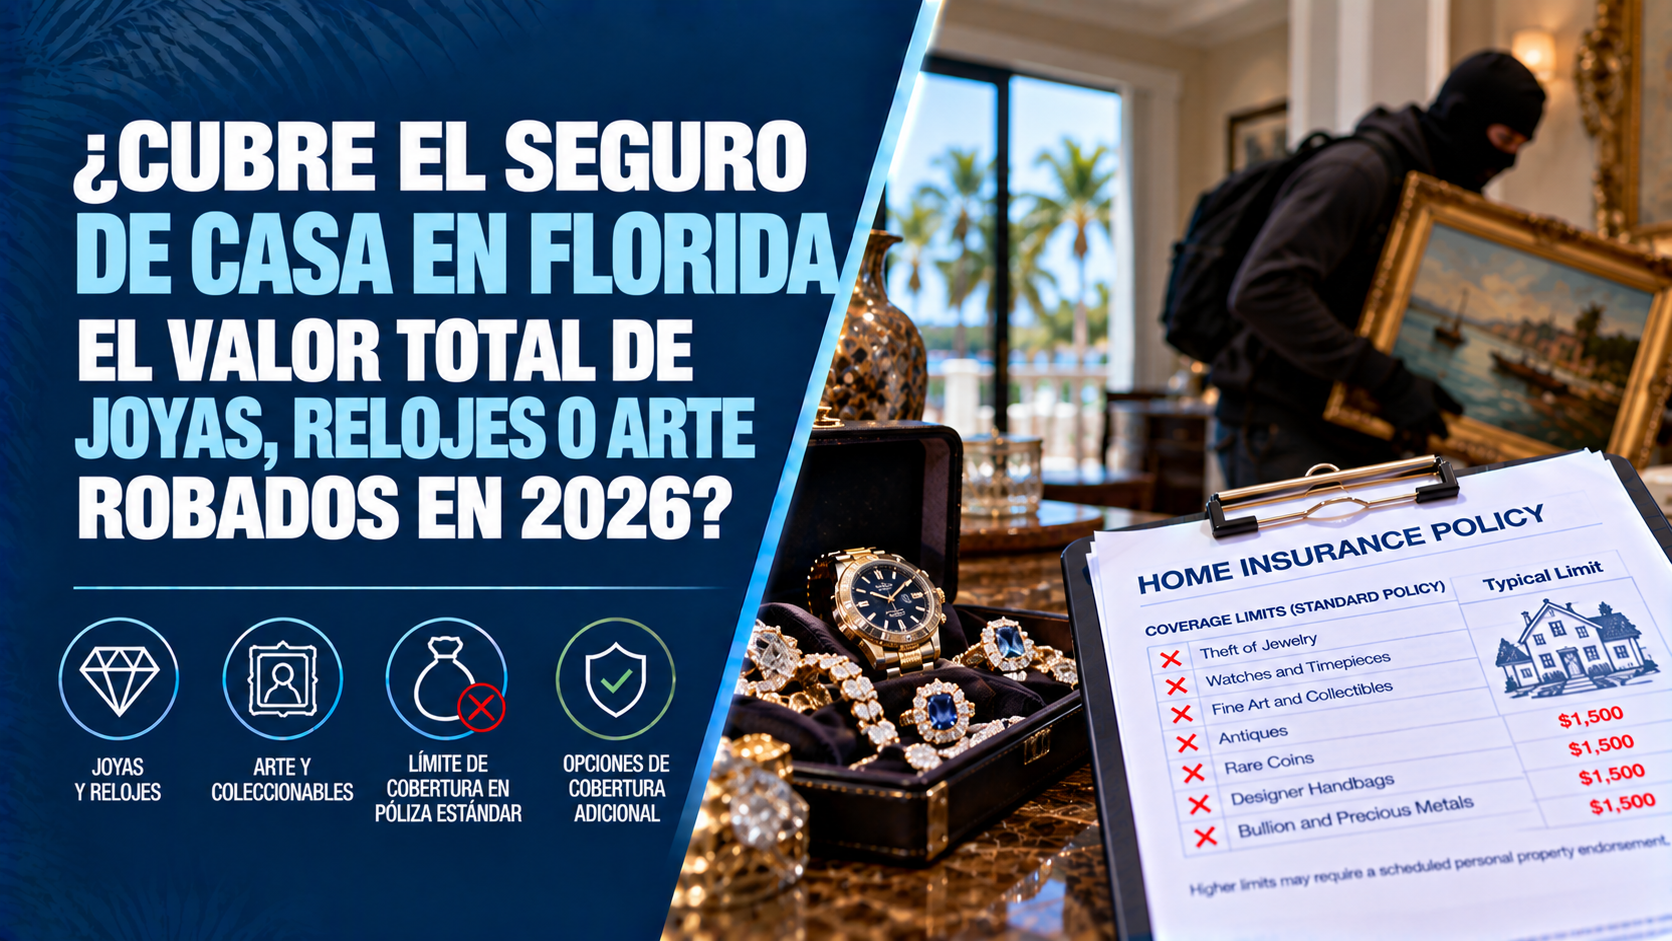
¿Cubre el Seguro de Casa en Florida el Valor Total de Joyas, Relojes o Arte Robados en 2026?
La Respuesta Directa
La respuesta corta es: no con una póliza de seguro de casa estándar. Si te roban $50,000 dólares en joyas finas, relojes de alta gama o piezas de arte de tu propiedad en Florida, el seguro de hogar tradicional (HO-3) o de condominio (HO-6) limitará la indemnización por robo a un sublímite máximo de $1,500 a $2,500 dólares por el reclamo completo.
Muchos propietarios asumen que contar con una cobertura de Bienes Personales (Coverage C) de $300,000 o $500,000 dólares en su póliza protege automáticamente todo lo que está dentro de la vivienda. Sin embargo, los contratos de seguro imponen Límites Especiales de Responsabilidad para objetos de alto valor que son fácilmente transportables.
Las aseguradoras establecen sublímites internos estrictos cuando la causa de la pérdida es un robo. Sin añadir un endoso específico conocido como Anexo de Bienes Personales Programados (Scheduled Personal Property Rider), la compañía emitirá un cheque únicamente por el tope máximo estipulado en el contrato (menos el deducible general), dejándote asumir pérdidas de decenas o cientos de miles de dólares.
Invertir en alta relojería, joyas familiares, anillos de compromiso o colecciones de arte es una pasión valiosa. Descubrir tras un atraco o un robo en la vivienda que la aseguradora reembolsará una fracción mínima del valor real de tus pertenencias genera un severo impacto financiero.
1. Por Qué el Seguro de Casa Estándar Limita las Pérdidas por Robo
Las pólizas de seguro de hogar tradicionales están estructuradas para enseres domésticos comunes, muebles, ropa y electrodomésticos. Cuando un siniestro involucra objetos de lujo, se activan restricciones automáticas:
- Sublímites Categóricos por Robo: Las pólizas estándar restringen la cobertura por robo de joyas, relojes, pieles, metales preciosos y obras de arte a un total combinado de $1,500 a $2,500 dólares por siniestro.
- Valor En Efectivo Actual (ACV) y Deducibles: Bajo la cobertura básica, los artículos no programados están sujetos a depreciación por uso y al deducible estándar de la póliza ($1,000 a $2,500+ dólares), lo que reduce aún más la liquidación.
- Exclusión de Extravío o Pérdida Misteriosa: El seguro tradicional solo responde si puedes probar que el objeto fue robado durante un delito (como un forzamiento de cerradura). Si pierdes un anillo en la playa o un reloj desaparece durante un viaje, el seguro básico rechaza el reclamo por completo.
- Restricciones Fuera de la Propiedad: La protección de bienes personales fuera de la vivienda principal suele reducirse drásticamente al viajar, dejando desprotegidas las joyas de viaje.
2. Comparación: Seguro Estándar vs. Endoso de Bienes Programados (Rider)
A continuación se detalla la diferencia operativa entre la cobertura básica y un anexo especializado para objetos de valor:
- Póliza de Casa Estándar (HO-3): Sujeta al sublímite de robo de $1,500 dólares, deducción del deducible general de la casa, depreciación de valor y sin cobertura para extravío accidental o rotura.
- Anexo de Bienes Programados (Scheduled Personal Property Rider): Ofrece Valor Acordado (Agreed Value) mediante avalúos profesionales, reclamos con $0 deducible, protección mundial por pérdida o robo y cobertura contra extravío misterioso o daños accidentales.
3. Coberturas Indispensables para Objetos de Alto Valor en Florida
Para proteger de forma integral colecciones de arte, alta joyería y reliquias familiares en 2026, la póliza debe incluir los siguientes endosos especializados:
- Anexo Programado para Joyas y Relojes: Enumera cada pieza de forma individual con su valor de reemplazo evaluado, garantizando el pago del 100% del valor acordado sin deducible en caso de robo, pérdida o daño.
- Cobertura de Arte Fino y Piezas de Colección: Protege pinturas, esculturas, antigüedades y colecciones bajo un marco de valor acordado, cubriendo incluso la rotura accidental durante traslados o manipulación.
- Protección de Pérdida en Cualquier Parte del Mundo (Worldwide Coverage): Extiende la cobertura completa a tus joyas y relojes mientras viajas dentro o fuera de los Estados Unidos, protegiéndote contra robos en hoteles, aeropuertos o pérdidas accidentales.
- Protección contra Inflación en Metales y Piedras Preciosas: Ajusta automáticamente los valores programados cada año para mantenerse a la par del incremento en la cotización del oro, diamantes y alta relojería.
4. Pasos para Asegurar tus Pertenencias de Alto Valor en 2026
Garantizar el reembolso total de tus joyas y obras de arte ante un siniestro requiere tres acciones estratégicas:
- Obtén Avalúos Profesionales Actualizados: Recurre a un gemólogo certificado o a un evaluador de arte acreditado para fijar el costo de reemplazo real de cada pieza.
- Catalogación Digital y Fotografías: Conserva un registro digital seguro con recibos de compra, certificados de autenticidad (como certificados GIA para diamantes o papeles de garantía para relojes) y fotos de alta resolución.
- Programa las Piezas en tu Póliza de Seguro: Trabaja con tu agente independiente para adjuntar un Scheduled Personal Property Rider, asegurando cobertura a valor acordado y sin deducible.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Evaluar límites de propiedad personal, coordinar requisitos de avalúos y estructurar endosos internacionales exige asesoría especializada. En Walker Insurance Agency, nos especializamos en diseñar planes de protección a la medida para los propietarios y coleccionistas en Florida.
- Auditorías de Bienes Personales: Revisamos las condiciones de tu póliza para detectar sublímites ocultos y eliminar vacíos de cobertura en objetos de valor.
- Acceso a Aseguradoras de Alto Valor: Colaboramos con las principales compañías del mercado que ofrecen anexos con cobertura mundial, valor acordado y sin deducible.
- Gestión de Documentación y Avalúos: Te guiamos en la organización de tus certificados y evaluaciones para asegurar que cada pieza quede registrada correctamente.
Preguntas Frecuentes
1. ¿Aplica el deducible de mi seguro de casa a una joya que está programada en un anexo (rider)?
No. Cuando programas un objeto mediante un Scheduled Personal Property Rider, el reclamo generalmente se liquida con $0 deducible, pagando el monto total acordado en el avalúo.
2. ¿Cubre el seguro si se me pierde un anillo de compromiso fuera de mi casa?
No bajo una póliza de casa estándar. Sin embargo, un anexo de bienes programados cubre explícitamente la pérdida misteriosa (mysterious disappearance), pagando el valor si la pieza se extravía o se desbalaga fuera del hogar.
3. ¿Cada cuánto tiempo debo actualizar los avalúos de mis joyas y obras de arte?
En Florida, se recomienda actualizar las evaluaciones de joyas y arte cada 3 a 5 años, o antes si ocurre un período de alta inflación en el mercado del oro, diamantes o marcas de relojes de lujo.
Protege tus Colecciones y Patrimonio Hoy
No esperes a sufrir un robo o un extravío para descubrir que tu seguro limita la cobertura de tus joyas o arte a $1,500 dólares. Programar tus bienes de valor garantiza que tu inversión y tu tranquilidad queden protegidas al 100% en 2026.
Mantén tus reliquias, tus piezas de valor y tu patrimonio totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tus coberturas personales.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Deducible por Huracán en Florida (2026): ¿Cuánto Pagas de tu Bolsillo?
¿Cómo funciona el deducible por huracán en Florida en 2026? Descubre por qué es un porcentaje y cómo puede costar más de $20,000 de tu bolsillo.
Read More →
Florida Hurricane Deductible 2026: The $20,000 Out-of-Pocket Gap
In the wake of recent Florida hurricanes, discover how percentage hurricane deductibles lead to $20,000+ out-of-pocket costs and how to protect yourself in 2026.
Read More →
Florida Home Insurance: Fine Art & Jewelry Theft Limits
Have expensive jewelry or fine art in Florida? Discover why standard home insurance caps theft payouts at \$1,500 and how scheduled riders protect you.
Read More →