¿Cubre el Seguro de Finca un Caballo Lesionado en Florida? | 2026
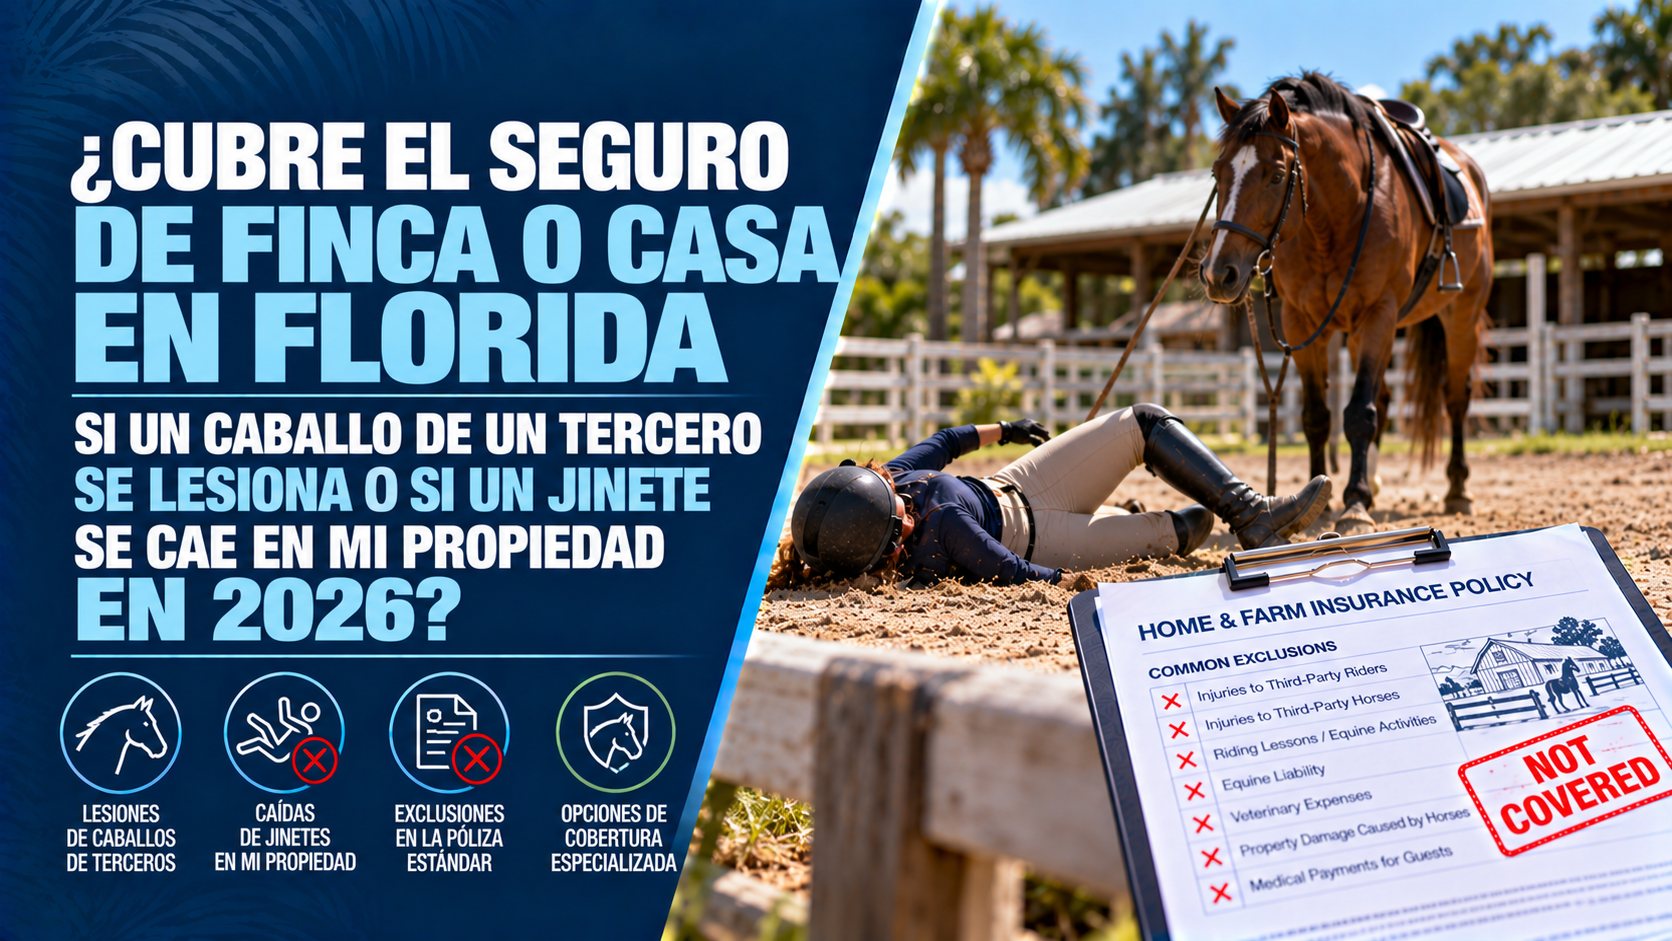
¿Cubre el Seguro de Finca o Casa en Florida si un Caballo de un Tercero se Lesiona o un Jinete se Cae en mi Propiedad en 2026?
La Respuesta Directa
No necesariamente. Un seguro estándar de casa o finca puede proporcionar cierta cobertura de responsabilidad civil si alguien se lesiona en tu propiedad, pero no significa que todos los accidentes relacionados con caballos estén automáticamente cubiertos.
Si un caballo que pertenece a otra persona se lesiona mientras está en tu propiedad, la situación puede ser todavía más compleja. Una póliza estándar de responsabilidad civil no significa automáticamente que el valor del caballo de un tercero esté cubierto simplemente porque se encontraba bajo tu cuidado.
Además, Florida cuenta con leyes específicas relacionadas con las actividades ecuestres. Estas incluyen actividades como boarding de caballos, entrenamiento, enseñanza y montar a caballo, pero las protecciones legales tienen excepciones y requisitos específicos.
Por eso, si tienes una finca con caballos, das clases de equitación, alojas caballos de terceros o permites que otras personas monten en tu propiedad, es importante revisar tanto tu seguro como las responsabilidades legales asociadas con la actividad.
1. ¿Qué Pasa si un Caballo de Otra Persona se Lesiona en mi Propiedad?
Imagina que tienes una finca en Florida y un cliente, vecino o conocido deja su caballo en tu propiedad.
Posteriormente, el caballo se lesiona en:
- El establo
- El pastizal
- El paddock
- La arena de entrenamiento
- Una cerca
- Una puerta
- Otra parte de la propiedad
¿Quién paga los gastos veterinarios?
La respuesta depende de las circunstancias del accidente, los contratos existentes, las leyes aplicables y las pólizas de seguro involucradas.
Una póliza estándar de casa o finca no asegura automáticamente el valor de un caballo perteneciente a un tercero simplemente porque tú lo tienes bajo tu cuidado.
Esto es especialmente importante para:
- Instalaciones de boarding
- Entrenadores de caballos
- Instructores de equitación
- Fincas ecuestres
- Criadores
- Instalaciones para eventos ecuestres
- Propietarios que cuidan caballos de otras personas
Si regularmente tienes caballos de terceros bajo tu cuidado, pregunta específicamente por una cobertura de Care, Custody & Control, que puede abordar determinadas reclamaciones relacionadas con animales que pertenecen a otras personas.
2. ¿Qué Pasa si un Jinete se Cae del Caballo?
Que una persona se caiga de un caballo en tu propiedad no significa automáticamente que tú seas responsable por sus lesiones.
Montar a caballo implica ciertos riesgos inherentes, incluyendo el comportamiento impredecible del animal, caídas, determinadas condiciones del terreno y otros riesgos propios de la actividad.
Florida cuenta con disposiciones específicas para determinadas actividades ecuestres y establece ciertas protecciones de responsabilidad para patrocinadores y profesionales de estas actividades.
Sin embargo, esas protecciones no son absolutas.
La situación puede ser diferente si, por ejemplo, el accidente está relacionado con:
- Equipo defectuoso
- Una condición peligrosa conocida
- Falta de mantenimiento de las instalaciones
- Negligencia
- Conducta intencional
- Falta de medidas razonables de seguridad
Por eso, no conviene asumir que una caída está automáticamente protegida por la ley o automáticamente cubierta por el seguro.
3. ¿El Seguro de Casa Cubre a un Jinete Lesionado?
Una póliza de homeowners puede incluir responsabilidad civil personal para determinadas reclamaciones relacionadas con personas que resulten lesionadas en la propiedad.
Pero existe una diferencia importante:
Tener responsabilidad civil en tu seguro de casa no significa que todas las actividades ecuestres estén cubiertas.
Las pólizas pueden tener:
- Exclusiones
- Límites
- Condiciones
- Restricciones para determinadas actividades
- Requisitos de suscripción
Además, las aseguradoras pueden considerar de manera diferente ciertos animales y actividades relacionadas con animales al evaluar una póliza.
Si simplemente tienes un caballo personal, la situación puede ser diferente a si:
- Cobras por clases
- Das boarding
- Entrenas caballos
- Permites que clientes monten
- Organizas actividades ecuestres
- Operas un negocio desde tu propiedad
Por eso es importante informar a tu aseguradora exactamente qué actividades se realizan en la propiedad.
4. ¿Qué Pasa si Cobro por Boarding o Clases de Equitación?
Aquí es donde el riesgo puede cambiar considerablemente.
No es lo mismo:
"Tengo caballos y ocasionalmente dejo que un amigo monte."
que:
"Cobro a clientes por alojar caballos o dar clases de equitación."
La segunda situación implica una actividad comercial.
Cuando cobras por servicios ecuestres, tu seguro debe reflejar que estás operando un negocio.
Esto puede incluir:
- Boarding de caballos
- Clases de equitación
- Entrenamiento
- Paseos a caballo
- Clínicas
- Competencias
- Arrendamiento de caballos
- Cría
- Transporte
- Eventos ecuestres
Una póliza diseñada para un propietario particular no necesariamente proporciona la misma protección que una póliza diseñada para un negocio ecuestre.
5. ¿Qué es la Cobertura Care, Custody & Control?
Care, Custody & Control (CCC) es especialmente importante cuando tienes bajo tu cuidado un caballo que pertenece a otra persona.
Por ejemplo, un negocio de boarding puede tener responsabilidad física sobre el caballo de un cliente todos los días.
Esto genera un riesgo diferente al de tener únicamente tus propios animales.
Supongamos que un cliente deja un caballo valorado en $50,000 en tu establo.
Mientras está bajo tu cuidado, el caballo podría lesionarse o morir.
No debes asumir que tu seguro de responsabilidad civil pagará automáticamente el valor completo del caballo.
Por eso es importante preguntar:
¿Qué cobertura tengo si el caballo de un cliente se lesiona o muere mientras está bajo mi cuidado?
La respuesta dependerá de los términos específicos de la póliza.
6. ¿El Seguro de Responsabilidad Civil Cubre el Valor del Caballo?
No necesariamente.
Aquí hay que diferenciar entre responsabilidad civil y mortalidad equina.
La responsabilidad civil generalmente está diseñada para determinadas reclamaciones en las que puedes ser legalmente responsable por una lesión corporal o daño a la propiedad.
La cobertura de mortalidad equina, por otro lado, puede utilizarse para asegurar el valor de un caballo elegible frente a determinadas causas de muerte cubiertas.
Esto puede ser particularmente importante para:
- Caballos de competencia
- Caballos de exhibición
- Caballos de cría
- Caballos de carreras
- Caballos de alto rendimiento
- Caballos de alto valor
Un caballo puede valer decenas de miles de dólares, por lo que no es recomendable asumir que una póliza estándar cubrirá automáticamente su valor.
7. ¿Qué Pasa si el Jinete es un Cliente?
Si una persona paga por:
- Clases de equitación
- Boarding
- Entrenamiento
- Paseos
- Uso de instalaciones
- Otro servicio ecuestre
la actividad debe ser informada correctamente a la aseguradora.
Antes de ofrecer servicios comerciales, pregunta:
- ¿Mi seguro cubre las clases de equitación?
- ¿Cubre el boarding?
- ¿Cubre las lesiones de clientes?
- ¿Cubre los caballos de terceros?
- ¿Tengo Care, Custody & Control?
- ¿Están cubiertos mis instructores?
- ¿Están cubiertos mis empleados?
- ¿Están cubiertas las arenas y establos?
- ¿Existen exclusiones para actividades ecuestres comerciales?
Estas preguntas pueden evitar un problema importante cuando llegue el momento de presentar una reclamación.
8. Las Leyes de Florida Sobre Actividades Ecuestres No Sustituyen al Seguro
Florida cuenta con protecciones legales específicas para determinadas actividades ecuestres.
Sin embargo, una protección legal no sustituye una póliza de seguro adecuada.
La ley contempla determinados riesgos inherentes a las actividades ecuestres, pero también establece excepciones.
Por ejemplo, pueden existir situaciones en las que la protección legal no aplique debido a problemas relacionados con equipos, condiciones peligrosas conocidas, negligencia u otras circunstancias.
Por eso, una estrategia adecuada de manejo de riesgos debería combinar:
Seguro + contratos + medidas de seguridad + mantenimiento + advertencias correspondientes.
Si operas un negocio ecuestre, también es importante revisar los requisitos específicos que puedan aplicarte.
9. Cómo Proteger tu Finca Ecuestre en Florida
Informa Exactamente lo que Haces
No le digas simplemente a tu agente:
"Tengo una finca con caballos."
Explica si:
- Das boarding
- Das clases
- Entrenas caballos
- Organizas eventos
- Permites que clientes monten
- Rentas caballos
- Ofreces paseos
- Crías caballos
- Transportas caballos
- Contratas entrenadores
- Tienes trabajadores de establo
Revisa tus Límites de Responsabilidad
Pregunta cuánto tienes de responsabilidad civil y qué exclusiones pueden aplicar a las actividades ecuestres.
Pregunta por Caballos de Terceros
Si cuidas caballos que pertenecen a otras personas, pregunta específicamente por Care, Custody & Control.
Documenta Cada Caballo
Mantén registros de:
- Propietario
- Identificación
- Condición
- Valor
- Historial veterinario
- Acuerdos de boarding
Utiliza Contratos Escritos
Los contratos pueden establecer claramente las responsabilidades relacionadas con alimentación, cuidado, emergencias, atención veterinaria y otros servicios.
Mantén las Instalaciones
Revisa regularmente:
- Cercas
- Puertas
- Establos
- Arenas
- Iluminación
- Superficies
- Equipos
Una propiedad bien mantenida también puede ayudar a reducir determinados riesgos.
Por Qué Trabajar con una Agencia de Seguros Independiente
Los riesgos relacionados con caballos pueden ser muy diferentes a los de una vivienda o finca tradicional.
En Walker Insurance Agency, podemos ayudarte a revisar si tu seguro corresponde realmente a la manera en que utilizas tu propiedad.
Podemos evaluar posibles exposiciones relacionadas con:
- Seguro de finca
- Boarding de caballos
- Clases de equitación
- Responsabilidad ecuestre
- Caballos de terceros
- Care, Custody & Control
- Mortalidad equina
- Propiedad agrícola
- Responsabilidad comercial
- Negocios ecuestres
El objetivo no es simplemente encontrar una póliza barata.
El objetivo es asegurarnos de que tu cobertura corresponda a los riesgos reales de tu propiedad y tus actividades.
Preguntas Frecuentes
¿El seguro de casa cubre un caballo lesionado en mi propiedad?
Depende de la póliza y de las circunstancias. La responsabilidad civil de homeowners puede cubrir determinadas reclamaciones, pero no debes asumir que el caballo de un tercero está automáticamente cubierto.
¿El seguro de finca cubre a un jinete que se cae?
No necesariamente. La cobertura dependerá de la póliza, sus exclusiones, la actividad realizada y las circunstancias del accidente.
¿Soy responsable si alguien se cae de un caballo en mi propiedad?
No necesariamente. Florida proporciona determinadas protecciones para riesgos inherentes a las actividades ecuestres, pero existen excepciones.
¿La ley de Florida protege a las fincas ecuestres de demandas?
Florida proporciona determinadas protecciones legales para algunos patrocinadores y profesionales de actividades ecuestres cuando una lesión resulta de un riesgo inherente. Sin embargo, existen excepciones y requisitos específicos.
¿Qué pasa si el caballo de otra persona se lesiona mientras está en mi finca?
La respuesta depende de las circunstancias, los contratos, las leyes aplicables y tu cobertura. Si regularmente cuidas caballos de terceros, pregunta por Care, Custody & Control.
¿Necesito un seguro especial si doy clases de equitación?
Si cobras por las clases, debes informar la actividad a tu aseguradora y confirmar que tu póliza contempla específicamente la operación comercial ecuestre.
Protege tu Finca y tu Negocio Ecuestre Antes de un Accidente
Una finca ecuestre puede ser al mismo tiempo tu hogar, tu propiedad agrícola y tu negocio.
Las necesidades de seguro pueden cambiar considerablemente dependiendo de lo que ocurre en la propiedad.
Si tienes caballos de terceros, das clases de equitación, ofreces boarding o permites que clientes monten, no asumas que tu seguro estándar de casa o finca cubre automáticamente todas las posibles reclamaciones.
Revisa tu cobertura antes de que ocurra un accidente.
Contacta a Walker Insurance Agency para una revisión de tu seguro de finca, casa o negocio ecuestre en Florida.
[SOLICITA HOY UNA REVISIÓN DE TU SEGURO PARA CABALLOS Y FINCA]
Llama al +1-407-977-7100 o visita Walker Insurance Agency en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994.
Related Articles
Horse Boarding Insurance in Florida: Boarder Injury & Horse Loss
Boarding horses or giving riding lessons in Florida? Learn why standard farm insurance may not cover boarder injuries, horse losses, or equine liability.
Read More →
Seguro para Casas Históricas en Florida: Materiales y Mano de Obra (2026)
¿Tienes una casa antigua o histórica en Florida? Descubre por qué el seguro básico deniega la restauración artesanal y cómo proteger tu patrimonio en 2026.
Read More →
Historic Home Insurance Florida: Hand-Crafted Repairs & Materials
Own a historic home in Florida? Learn why standard insurance denies hand-crafted repairs, period materials, and code upgrades, and how to protect your property.
Read More →