Seguro Comercial en Florida: Paneles Solares y Pérdida de Energía (2026)
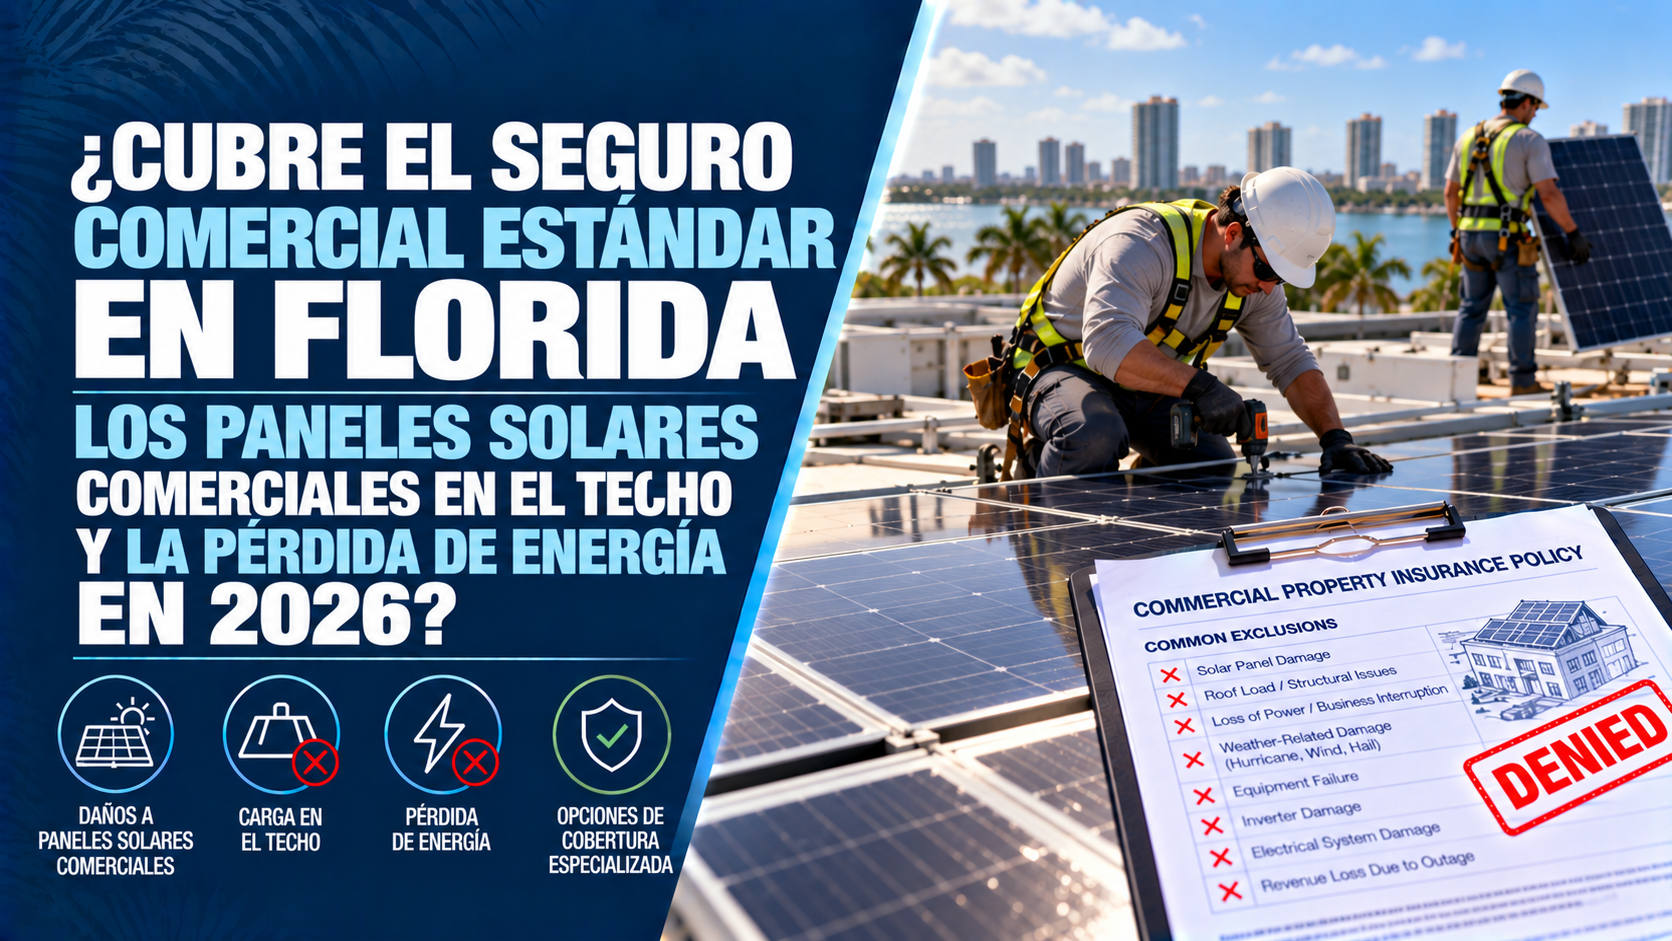
¿Cubre el Seguro Comercial Estándar en Florida los Paneles Solares Comerciales en el Techo y la Pérdida de Energía en 2026?
La Respuesta Directa
La respuesta corta es: no de manera automática. Si instalas un sistema de paneles solares fotovoltaicos (PV) en el techo de tu edificio comercial en Florida y sufres daños estructurales, filtraciones de agua, desprendimiento por huracán o interrupción en la generación de energía, la póliza de propiedad comercial estándar (CP 00 10) denegará el reclamo por completo o limitará severamente la indemnización.
Florida se posiciona a la cabeza en la adopción de energía solar comercial debido al alto nivel de radiación solar y los incentivos fiscales. Sin embargo, instalar cientos de paneles, estructuras de montaje y balastos añade un peso muerto considerable y altera el perfil de riesgo del edificio frente a vientos de fuerza de huracán.
Las pólizas comerciales tradicionales consideran los sistemas solares no notificados como un Aumento No Autorizado del Riesgo (Increase in Hazard) o clasifican los paneles como equipo externo no cubierto dentro de la definición básica de la estructura principal.
Cuando un huracán genera fuerzas de succión (wind uplift) o el peso del sistema provoca fallas en la cubierta o cerchas del techo, los costos de reparación del equipo fotovoltaico, la restauración del techo y la sustitución de paneles superan fácilmente entre $100,000 y más de $500,000. Sin un Endoso para Paneles Solares Comerciales y Pérdida de Producción, el propietario debe asumir la totalidad de los costos.
Invertir en energía solar comercial es una estrategia financiera inteligente para reducir costos operativos. Sin embargo, descubrir tras una tormenta que tu seguro comercial no cubre los paneles solares —e incluso invalida la cobertura del techo— puede comprometer seriamente la estabilidad de tu empresa.
1. Por Qué el Seguro Comercial Estándar Deniega Reclamos Solares
Las pólizas de propiedad comercial se emiten según los planos y especificaciones originales del edificio. Añadir un sistema solar en el techo activa cuatro exclusiones y vacíos de cobertura principales:
- Omisión de Notificación / Aumento del Riesgo: No notificar a la aseguradora comercial antes de instalar el sistema solar le otorga bases legales para denegar el reclamo o anular la póliza por haber incrementado el riesgo estructural y eléctrico sin aprobación.
- Exclusión de Carga Estructural y Deformación del Techo: Las pólizas estándar excluyen el colapso parcial o el hundimiento del techo causado por el peso acumulado de los paneles, montajes y balastos (dead load).
- Fuerza de Succión por Viento (Wind Uplift) y Huracanes: En las zonas de alta velocidad de viento de Florida, la cobertura básica de tormentas suele excluir equipos ubicados en el exterior del edificio o los costos de desmontaje y montaje necesarios para reparar el techo.
- Exclusión de Filtraciones por Perforación: Si los anclajes de los paneles penetran la membrana del techo y causan filtraciones de agua, las aseguradoras clasifican el daño como un error de instalación o falta de mantenimiento, denegando tanto la reparación del techo como los daños a la propiedad interior.
2. Comparación: Seguro Comercial Estándar vs. Coberturas Solares Especializadas
A continuación se detalla cómo responden los diferentes tipos de contratos ante un siniestro en un sistema solar comercial:
- Póliza de Propiedad Comercial Estándar (CP 00 10): Cubre la estructura principal del edificio, inventario y mejoras interiores. Excluye equipos solares en el techo no declarados, colapso por peso del sistema, costos de desmontaje/reinstalación de paneles y la pérdida de ingresos por energía no generada.
- Póliza Comercial con Anexo de Equipo Solar Declarado: Clasifica el sistema fotovoltaico como parte de la propiedad real asegurable. Sí cubre daños físicos a los paneles por viento, granizo o incendio, ajustando el Valor Total Asegurado (TIV) del inmueble.
- Seguro Especializado en Energía Renovable Comercial: Cobertura diseñada específicamente para instalaciones solares de gran escala. Sí cubre daños físicos a paneles, impacto de carga en techo, fallas mecánicas, responsabilidad civil por el sistema y Pérdida de Producción de Energía / Reembolso de Ingresos Solares.
3. Coberturas Indispensables para Instalaciones Solares Comerciales en 2026
Para proteger la estructura de tu edificio, tu inversión en energía limpia y el flujo de caja operativo, tu programa de seguros comercial debe incluir cuatro coberturas clave:
- Cobertura de Equipo Fotovoltaico y ESTRUCTURAS de Montaje: Garantiza que el valor de reemplazo completo de los paneles, microinversores, cableado y bastidores quede incluido dentro del Valor Total Asegurado (TIV) de la propiedad.
- Endoso de Desmontaje y Reinstalación (Detach & Reset): Cubre los elevados costos de mano de obra y grúas necesarios para retirar temporalmente los paneles solares y volver a instalarlos cuando el techo comercial requiera reparaciones tras un huracán.
- Pérdida de Producción de Energía / Interrupción de Negocio: Reembolsa a tu empresa el ahorro energético no obtenido, los ingresos por venta de energía a la red eléctrica o los créditos energéticos perdidos mientras el sistema esté fuera de servicio tras un siniestro cubierto.
- Anexo de Responsabilidad Civil Solar: Protege contra reclamos de terceros por daños a la propiedad o lesiones corporales derivados de incendios eléctricos relacionados con el sistema solar o desprendimiento de paneles.
4. Pasos para Proteger tu Inversión Solar Comercial en 2026
Garantizar la protección de tu edificio y tu sistema solar requiere tres acciones estratégicas:
- Obtén un Estudio de Ingeniería Estructural: Asegúrate de que un ingeniero certificado en Florida certifique que la capacidad de carga del techo y las cerchas soportan de forma segura el peso del sistema y la resistencia a los vientos de la zona.
- Notifica a tu Aseguradora Comercial Antes de la Instalación: Proporciona los diagramas eléctricos y planos firmados por el ingeniero para actualizar el Valor Total Asegurado (TIV) de la propiedad y evitar la cláusula de "Aumento del Riesgo".
- Audita los Endosos de Desmontaje e Interrupción de Energía: Revisa la página de declaraciones de tu seguro para confirmar que la cobertura para equipos solares, gastos de desmontaje/reinstalación e ingresos por energía estén explícitamente incluidos.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar las exigencias de ingeniería comercial, la valoración de activos renovables y las normativas de la Oficina de Regulación de Seguros de Florida (OIR) requiere experiencia local en seguros comerciales. En Walker Insurance Agency, nos especializamos en estructurar programas a la medida para propietarios comerciales e inversiones en energía limpia.
- Auditorías de Valor Total Asegurado (TIV): Reevaluamos el valor de reemplazo de tu edificio comercial para integrar la instalación solar, evitando penalizaciones por coaseguro durante un reclamo.
- Acceso a Aseguradoras Comerciales Especializadas: Trabajamos con compañías líderes del mercado comercial y de energías renovables para asegurar paneles, carga de techo y vientos de huracán.
- Integración Sin Fisuras de Coberturas: Diseñamos tu póliza para que la propiedad comercial, el equipo solar y la interrupción de negocios operen coordinadamente sin vacíos de protección.
Preguntas Frecuentes
1. ¿Afecta la instalación de paneles solares la garantía de mi techo comercial?
Sí. La instalación de sistemas solares puede invalidar o comprometer la garantía del fabricante del techo comercial (por ejemplo, membranas TPO, EPDM o techos multicapa) si incluye perforaciones no autorizadas. Es indispensable coordinar con el fabricante del techo y tu aseguradora antes de iniciar la obra.
2. ¿Quién paga los costos de desmontar los paneles si el techo sufre daños por un huracán?
Si tu póliza incluye el Endoso de Desmontaje y Reinstalación (Detach & Reset), la aseguradora asumirá los costos de grúas, técnicos eléctricos y mano de obra para retirar y colocar nuevamente los paneles. Sin este endoso, dichos gastos deberán pagarse en su totalidad de tu bolsillo.
3. ¿Aumentará la prima del seguro comercial tras instalar paneles solares?
Sí, la prima se ajustará hacia arriba debido a que el Valor Total Asegurado (TIV) de tu propiedad incrementa con el costo de reemplazo del sistema solar. Sin embargo, contar con el endoso adecuado garantiza la cobertura total frente a rechazos de reclamos de cientos de miles de dólares.
Protege tu Edificio Comercial y tu Inversión Solar Hoy
No esperes a que un huracán, una filtración o un fallo en el techo demuestren que tu seguro comercial excluye tu sistema solar. Contratar los endosos solares comerciales adecuados protege tu patrimonio inmobiliario, tus ahorros de energía y el flujo de caja de tu empresa en 2026.
Mantén tus instalaciones comerciales, tus paneles solares y tus ingresos totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tus seguros comerciales.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO COMERCIAL HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Commercial Solar Insurance: Roof Load & Panel Claims
Installed commercial solar in Florida? Learn why standard property insurance denies roof load, wind uplift, and panel claims, and how to stay protected.
Read More →
Horse Boarding Insurance in Florida: Boarder Injury & Horse Loss
Boarding horses or giving riding lessons in Florida? Learn why standard farm insurance may not cover boarder injuries, horse losses, or equine liability.
Read More →
¿Cubre el Seguro de Finca un Caballo Lesionado en Florida? | 2026
¿Un caballo de terceros se lesionó o un jinete cayó en tu propiedad de Florida? Descubre qué puede cubrir tu seguro de finca o casa en 2026.
Read More →