¿Cubre el Seguro HO-6 los Loss Assessments en Florida? (2026)
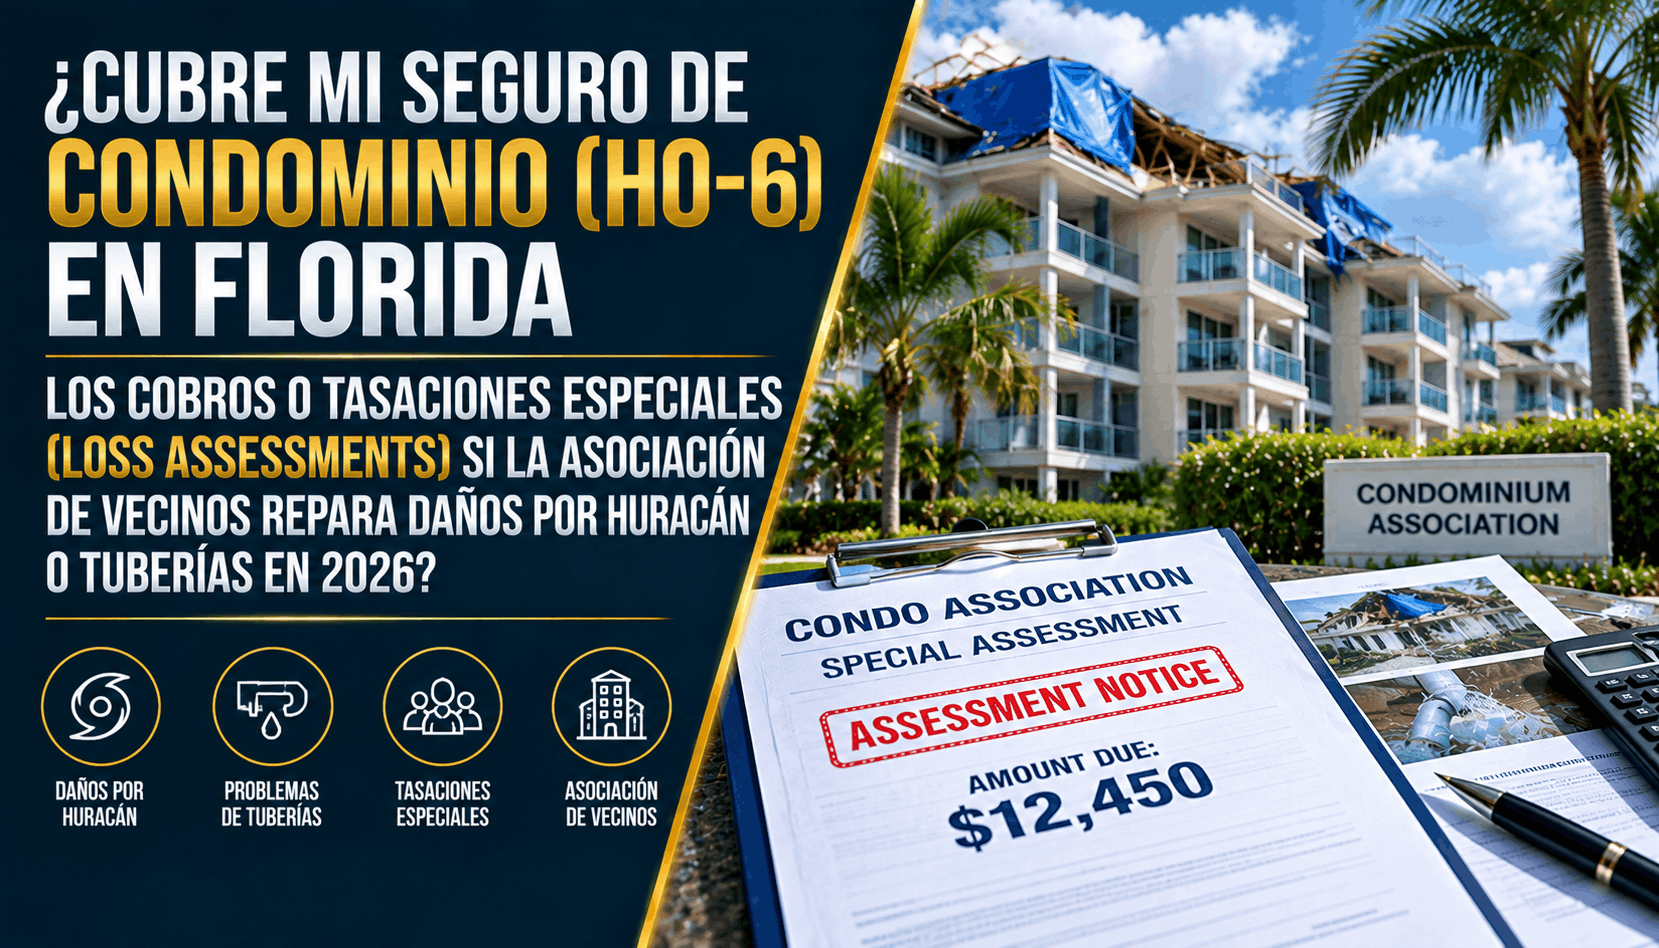
¿Cubre mi Seguro de Condominio (HO-6) en Florida los Cobros o Tasaciones Especiales (Loss Assessments) si la Asociación de Vecinos Repara Daños por Huracán o Tuberías en 2026?
La Respuesta Directa
La respuesta corta es: sí, la cobertura de Loss Assessment (Tasaciones Especiales por Pérdida) en tu seguro de condominio individual (HO-6) cubre cobros de la asociación, pero únicamente si la causa del daño está cubierta por tu póliza (como un huracán o la rotura accidental de una tubería) y no se trata de mantenimiento diferido.
En Florida, la póliza Maestra de la Asociación de Condominios (HOA) cubre la estructura principal y las áreas comunes. Sin embargo, cuando ocurre un siniestro importante, el deducible de la póliza maestra (que en el caso de huracanes suele ser del 3%, 5% o 10% del valor total del edificio) se divide entre todos los propietarios de los condominios.
Si la asociación aprueba un cobro o tasación especial (special assessment) para pagar ese deducible masivo o reparar daños en áreas comunes, tu póliza HO-6 te respalda siempre y cuando tengas contratado un límite de Loss Assessment adecuado y la causa original del daño no esté excluida.
Vivir en un condominio en Florida ofrece grandes comodidades, pero abrir el buzón después de un huracán o una emergencia de plomería y encontrar una factura de $15,000 dólares aprobada por la junta directiva de tu HOA puede desestabilizar tus finanzas de la noche a la mañana.
1. ¿Cómo Funciona la Cobertura de Loss Assessment en tu Seguro HO-6?
La ley del estado de Florida (Estatuto § 627.714) exige que todas las pólizas individuales de seguro de condominio (HO-6) que incluyan cobertura de propiedad personal contengan al menos $2,000 dólares en cobertura de Loss Assessment.
Esta protección se activa cuando la asociación de propietarios realiza un cobro extraordinario a cada dueño de unidad debido a dos razones principales:
- Daño Físico a Propiedad Común: Un peligro cubierto (vientos de huracán, incendios, explosiones o rotura repentina de tuberías principales) causa estragos en el techo, los pasillos, los ascensores o la casa club, excediendo la cobertura de la póliza maestra o para cubrir su alto deducible.
- Responsabilidad Civil Colectiva: Ocurre un accidente grave en un área común (por ejemplo, en la piscina o el gimnasio) y la indemnización por demanda supera el límite de responsabilidad civil de la póliza maestra del condominio.
2. Huracán vs. Tuberías: ¿Cuándo SÍ y Cuándo NO Paga el Seguro?
La clave para saber si tu seguro pagará la tasación especial radica en la causa del daño y el motivo exacto del cobro de la HOA:
Caso A: Daños por Huracán o Tormenta Tropical (SÍ Cubierto)
Si un huracán destruye el techo del edificio o las ventanas de las áreas comunes, la asociación aplicará el deducible comercial de huracán de la póliza maestra.
- Ejemplo: Si el deducible del edificio es de $300,000 dólares y la HOA divide ese monto cobrando $10,000 dólares a cada dueño de unidad, tu cobertura de Loss Assessment en la póliza HO-6 pagará ese cobro (hasta el límite contratado en tu póliza).
Caso B: Rotura Accidental de Tuberías (SÍ Cubierto)
Si una tubería principal de agua colapsa de forma repentina y accidental en un área común arruinando los ascensores o la entrada principal, la reparación está cubierta por los peligros estándar de la póliza HO-6. La tasación emitida por la HOA para pagar la reparación o el deducible será cubierta por tu seguro.
Caso C: Mantenimiento Diferido o Tuberías Antiguas (NO Cubierto)
Si la junta del condominio aprueba una tasación especial de $20,000 dólares para reemplazar todo el sistema de plomería del edificio porque las tuberías son viejas, sufrieron desgaste natural o el estado exige actualizaciones estructurales tras las inspecciones obligatorias (como la Ley de Seguridad de Condominios en Florida), el seguro HO-6 rechazará el reclamo.
Regla de Oro: El seguro de hogar cubre eventos accidentales y repentinos; nunca cubre el desgaste natural, el deterioro progresivo ni el mantenimiento diferido del edificio.
3. El Peligro del Límite Mínimo de $2,000 Dólares
Aunque la ley exige que tu póliza HO-6 contenga $2,000 dólares de Loss Assessment, en la realidad de Florida en 2026 ese monto es insuficiente.
- Deducibles Altos en Pólizas Maestras: Hoy en día, los deducibles de huracán de las asociaciones de condominios oscilan entre el 3% y el 10% del valor total de reemplazo de la propiedad. Un edificio asegurado en $15 millones de dólares puede tener un deducible de $750,000 dólares.
- Tu Brecha Financiera: Si la HOA te cobra una tasación especial de $15,000 dólares para cubrir ese deducible y tú solo tienes el límite básico de $2,000 dólares en tu póliza HO-6, tendrás que pagar los $13,000 dólares restantes de tu propio bolsillo.
- La Solución: Puedes aumentar fácilmente tu límite de Loss Assessment en tu póliza HO-6 a $10,000, $25,000 o $50,000 dólares por una diferencia muy baja en tu prima anual.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Entender cómo interactúan la póliza maestra de tu condominio y tu póliza individual HO-6 requiere un análisis detallado de los contratos. En Walker Insurance Agency, ayudamos a los propietarios de condominios en Florida a auditar sus coberturas para evitar sorpresas financieras tras una tormenta o un accidente estructural.
- Revisión de la Póliza Maestra de tu HOA: Evaluamos la página de declaraciones del seguro de tu edificio para conocer el porcentaje exacto del deducible de huracán y recomendarte el límite correcto de Loss Assessment.
- Estructuración Personalizada HO-6: Aseguramos que tus paredes internas (walls-in), bienes personales, responsabilidad civil y tasaciones especiales estén debidamente coordinados.
- Atención Local en Florida: Desde nuestra oficina en Stuart, Florida, te ofrecemos asesoría clara, honesta y transparente para proteger tu propiedad y tus ahorros.
Preguntas Frecuentes
1. ¿El seguro de condominio cubre si el agua de inundación (marejada o desbordamiento) daña el edificio?
El seguro de hogar estándar HO-6 excluye los daños por inundación. Si una marejada ciclónica daña las áreas comunes y la HOA aprueba una tasación especial, tu cobertura de Loss Assessment solo responderá si tienes contratada una póliza de inundación individual (como la del NFIP) que incluya endoso para Loss Assessment por inundación.
2. ¿Qué pasa si no pago una tasación especial aprobada por mi HOA?
Bajo las leyes de condominios de Florida, si no pagas una tasación especial requerida por la junta directiva, la asociación de propietarios puede emitir un gravamen (lien) sobre tu unidad, cobrar intereses y honorarios legales, e incluso iniciar un proceso de ejecución hipotecaria (foreclosure).
3. ¿Cubre la póliza HO-6 varias tasaciones especiales en un mismo año?
Sí, siempre y cuando provengan de eventos o siniestros independientes y no hayas agotado el límite máximo de cobertura de Loss Assessment contratado para ese periodo de póliza.
Protege tu Condominio y tus Finanzas Hoy
No esperes a que la junta de tu condominio apruebe una tasación especial de miles de dólares para revisar los límites de tu póliza de seguro. Ajustar tu cobertura de Loss Assessment hoy te garantiza la tranquilidad de contar con un respaldo económico real ante cualquier emergencia.
Mantén tu unidad, tu tranquilidad y tus ahorros totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de condominio en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CONDOMINIO HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu condominio y tu patrimonio totalmente seguros.
Related Articles
¿Cubre el Seguro los Daños por Huracán en mi Jaula de Piscina o Terraza en Florida? (2026)
¿Un huracán destruyó la jaula de tu piscina, terraza o cobertizo en Florida? Descubre los límites de cobertura y cómo proteger tus estructuras exteriores en 2026.
Read More →
Hurricane Damage to Pool Enclosure in Florida? Coverage Limits 2026
Did a hurricane destroy your screened pool cage in Florida? Learn why standard home insurance caps enclosure payouts and how to protect your pool cage in 2026.
Read More →
Own a Condo in Florida? Loss Assessment Coverage Explained (2026)
Own a condo in Florida? Learn how a Master Policy deductible loss assessment can cost you $20,000 out of pocket and how to protect yourself in 2026.
Read More →