NFIP Bajo una Casa Elevada: Qué Revisar en Florida
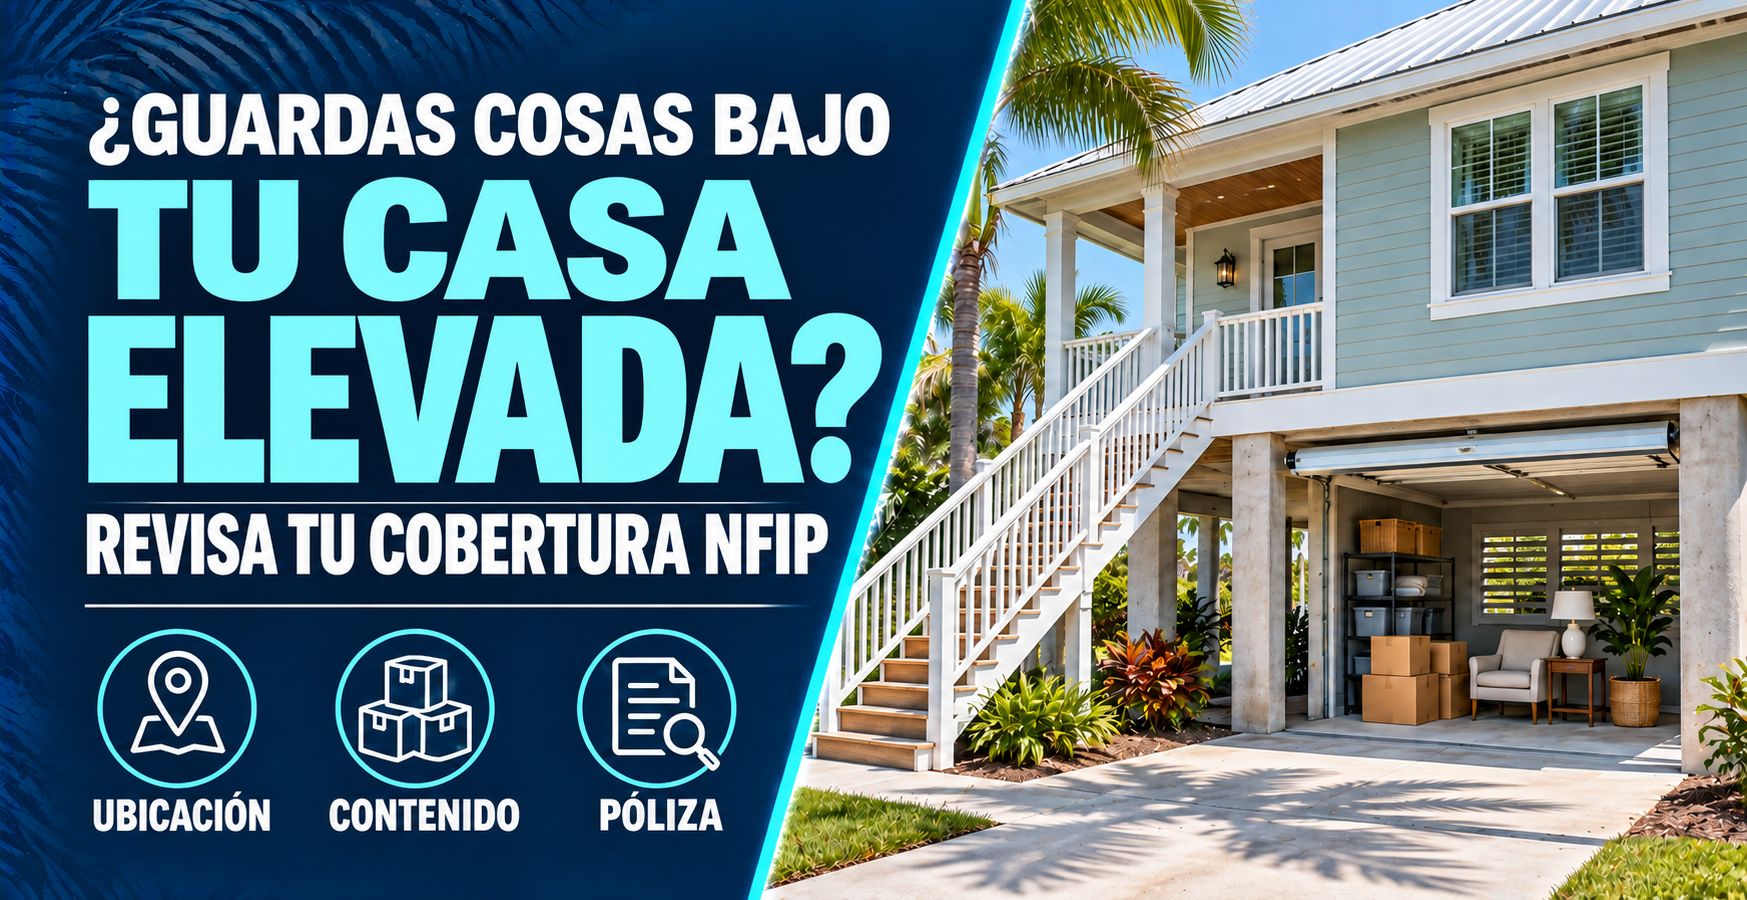
¿Guardas Pertenencias Bajo una Casa Elevada en Florida? Revisa Primero tu Cobertura NFIP
La Respuesta Directa
El límite de contenido de una póliza de inundación no significa que todas las pertenencias guardadas bajo una casa elevada estén cubiertas. El formulario de vivienda del NFIP establece restricciones especiales debajo del piso elevado más bajo de ciertos edificios post-FIRM situados en determinadas zonas de inundación, y en sótanos sin importar la zona. Pregunta qué regla corresponde a tu edificio y al lugar exacto de almacenamiento.
Cuando se aplica esa restricción a bienes personales, la lista es reducida: ciertos aires acondicionados, lavadoras, secadoras y congeladores de alimentos que no sean cámaras transitables, junto con sus alimentos. También importan la instalación y conexión eléctrica exigidas. No consideres cubiertos un sofá, un televisor o recuerdos guardados solo por haber comprado seguro de contenido. Las pólizas privadas requieren una revisión aparte.
El espacio bajo una vivienda elevada puede convertirse poco a poco en otra bodega. Se acumulan muebles, aparatos y cajas sin volver a revisar el seguro. Antes de guardar más cosas, incorpora su ubicación a la conversación. Fotografías, una lista breve y la póliza real permiten plantear preguntas mucho más útiles que una cifra general de cobertura.
1. Identifica el Espacio Antes de Interpretar la Póliza
Describe el área con precisión: espacio abierto, recinto cerrado, garaje, cámara baja o habitación inferior. Incluye cómo se encuentra el piso respecto al terreno circundante. El nombre habitual de una habitación no determina su clasificación. El glosario de FloodSmart define el sótano según si el piso está bajo tierra en todos sus lados; decir que tiene acabados no resuelve esa pregunta.
En una casa elevada, consulta si corresponden las condiciones post-FIRM y de zona contempladas en las disposiciones para el nivel inferior. Pide una explicación relacionada con los registros del inmueble y su construcción. No asumas que todas las casas sobre pilotes reciben el mismo tratamiento. Lleva cualquier certificado de elevación existente, información del edificio y las declaraciones actuales.
Escenario ilustrativo: una persona llama garaje al recinto inferior y supone que sus muebles pueden asegurarse por ese motivo. En lugar de depender del nombre, envía fotografías y solicita que la compañía identifique la disposición aplicable. El resultado debe ser una explicación documentada del lugar, no una suposición basada en su uso cotidiano.
Separa las preguntas del seguro de las relacionadas con usos permitidos. Cuando corresponda, consulta cambios físicos con la oficina local de construcción o gestión de áreas inundables. Una conversación de cobertura no autoriza convertir el recinto en habitación. No modifiques aberturas para el paso del agua ni instalaciones basándote solamente en un artículo.
2. Distingue el Edificio de las Pertenencias
Revisa por separado la cobertura del edificio y la de contenido. Que un equipo instalado sea asegurable no demuestra que también lo sean los muebles situados junto a él. Identifica qué cobertura compraste y pregunta por cada objeto y su ubicación. Las disposiciones del NFIP para estructura y bienes personales tienen listas y condiciones distintas.
Haz una lista por ubicación, además del inventario general del hogar. Anota descripción, uso, lugar y si el objeto está instalado y conectado para funcionar normalmente. Antes de concluir algo por su nombre, pide identificar la disposición pertinente. Tener un aparato dentro de su caja es un dato diferente de utilizarlo en su lugar de funcionamiento.
Escenario ilustrativo: una secadora en funcionamiento y un televisor están en el mismo recinto inferior. Su propietario debe preguntar por cada uno. La cercanía no significa que reciban igual tratamiento, aunque una misma inundación los dañe. El ejemplo explica cómo revisar los bienes; no promete el pago de ninguno.
Después de aclarar si el bien puede estar cubierto, consulta límite, deducible y forma de liquidación. Comprar un límite mayor de contenido no elimina una restricción por ubicación. Si comparas un seguro privado de inundación, pide su texto y exclusiones. No traslades automáticamente la explicación del NFIP a otro contrato.
3. Organiza el Almacenamiento Antes de una Alerta
Decide con anticipación qué pertenencias pueden guardarse en otro lugar. FloodSmart recomienda mover muebles y objetos valiosos a un sitio alto y seguro cuando se pronostican inundaciones, dando prioridad a las personas. Planea acceso, ayuda para cargar y destino antes de una emergencia. No dependas de poder trasladarlo todo cuando el agua se acerque.
Mantén un registro por espacios que indique dónde guardas realmente los bienes importantes. Fotografía el área inferior y conserva comprobantes cuando existan. Los documentos ayudan a describir qué había y dónde estaba; no convierten en cubierto un objeto excluido.
Escenario ilustrativo: una familia guarda álbumes y aparatos de repuesto bajo su casa elevada. Antes de la temporada de tormentas, los cambia a un lugar más adecuado y revisa la póliza. No debe interpretar el traslado como garantía de cobertura en la nueva ubicación: siguen aplicando las condiciones del contrato.
Tampoco supongas que cajas plásticas, estantes o paredes terminadas cambian la clasificación del lugar. Si ya ocurrió un incidente, sigue las instrucciones de aviso de la compañía, documenta los daños cuando sea seguro y consulta antes de desechar objetos. Evita entrar en agua de inundación u operar equipos eléctricos en condiciones peligrosas.
Por Qué Ayuda Hablar con una Agencia Independiente
Una revisión útil relaciona la descripción del inmueble con el contrato y tus decisiones de almacenamiento. Pide a un agente independiente explicar las opciones, en lugar de considerar una cotización prueba de protección para todos los objetos. La página de seguro de inundación de Walker presenta opciones del NFIP y privadas; es un punto de partida para preguntar por sus diferencias.
Preguntas para Llevar a Walker
Entrega la póliza, fotografías y lista de objetos. Pregunta qué disposición del nivel inferior aplica, si compraste contenido y cómo se tratan esas pertenencias concretas. Consulta qué cambia al comparar una propuesta privada. La información de seguro de casa de Walker sirve para la conversación separada sobre vivienda, y su página de contacto permite iniciar la revisión. La disponibilidad depende de la propuesta y del contrato.
Preguntas Frecuentes
1. ¿Aumentar el límite de contenido cubre los muebles bajo la casa?
Por sí solo, no. El límite no elimina una restricción por ubicación. Consulta si corresponde la disposición del NFIP para el nivel inferior y si esos muebles están cubiertos allí. Primero aclara qué bienes pueden asegurarse; después revisa límite y deducible. No compres una suma mayor suponiendo que cambia la lista de objetos elegibles.
2. ¿Todo recinto inferior se considera sótano?
No. La definición de sótano y las reglas para ciertos edificios elevados son distintas. Clasificar el lugar exige conocer el piso, el terreno y la construcción. Pide a la aseguradora identificar la regla aplicable a tu dirección. Una puerta de garaje, los acabados o un nombre informal no resuelven por sí solos la clasificación.
3. ¿Las pólizas privadas tienen la misma lista de bienes?
Revisa el contrato privado por separado. Pregunta cómo define el área inferior, qué bienes asegura allí y qué exclusiones aplica. Walker presenta ambos canales en su página de inundación, pero eso no demuestra que tengan condiciones idénticas ni que una característica concreta esté disponible para tu vivienda.
Revisa la Ubicación Antes de Llenar el Espacio
Un área ordenada también necesita una revisión de sus riesgos. Contacta a Walker Insurance Agency para conversar sobre la ubicación y tus documentos antes de depender únicamente del límite de contenido.
SOLICITA UNA REVISIÓN O COTIZACIÓN DE SEGURO DE INUNDACIÓN
Llama al +1 407-977-7100 o contacta a Walker en línea. Oficina: 789 SW Federal Highway, Suite 201, Stuart, FL 34994. Esta información es educativa: la póliza emitida y los hechos del siniestro determinan la cobertura. Solicitar una cotización no pone el seguro en vigor.
Fuentes
eCFR — 44 CFR Part 61, Appendix A(1), formulario de vivienda NFIP; II.C y III.A.8/III.B.5
https://www.ecfr.gov/current/title-44/chapter-I/subchapter-B/part-61/appendix-Appendix%20A(1)%20to%20Part%2061
FloodSmart — Glosario
https://www.floodsmart.gov/definitions
FloodSmart — Minimize Flood Damage
https://www.floodsmart.gov/prepare/minimize-damage
NFIP for Agents — Owning Real Estate and Basement Flooding
https://agents.floodsmart.gov/articles/owning-real-estate-and-basement-flooding
Walker Insurance Agency — Flood Insurance
https://www.walkerinsuranceagency.com/services/flood-insurance
Related Articles
NFIP Coverage Below Elevated Florida Homes: What to Check
Storing belongings below an elevated Florida home? Check NFIP location restrictions, contents coverage and policy details before relying on flood insurance.
Read More →
Revisa tu Umbrella Antes de Cambiar el Seguro de Casa o Auto
¿Cambias el seguro de casa o auto en Florida? Revisa límites básicos, requisitos de la aseguradora y fechas de vigencia de tu umbrella antes del cambio.
Read More →
Umbrella Review Before Switching Home or Auto Insurance
Switching home or auto insurance in Florida? Review your umbrella policy’s underlying limits, insurer requirements and effective dates before making the change.
Read More →