Prohibición de AOB en Florida (2026): Techo Gratis tras Huracán
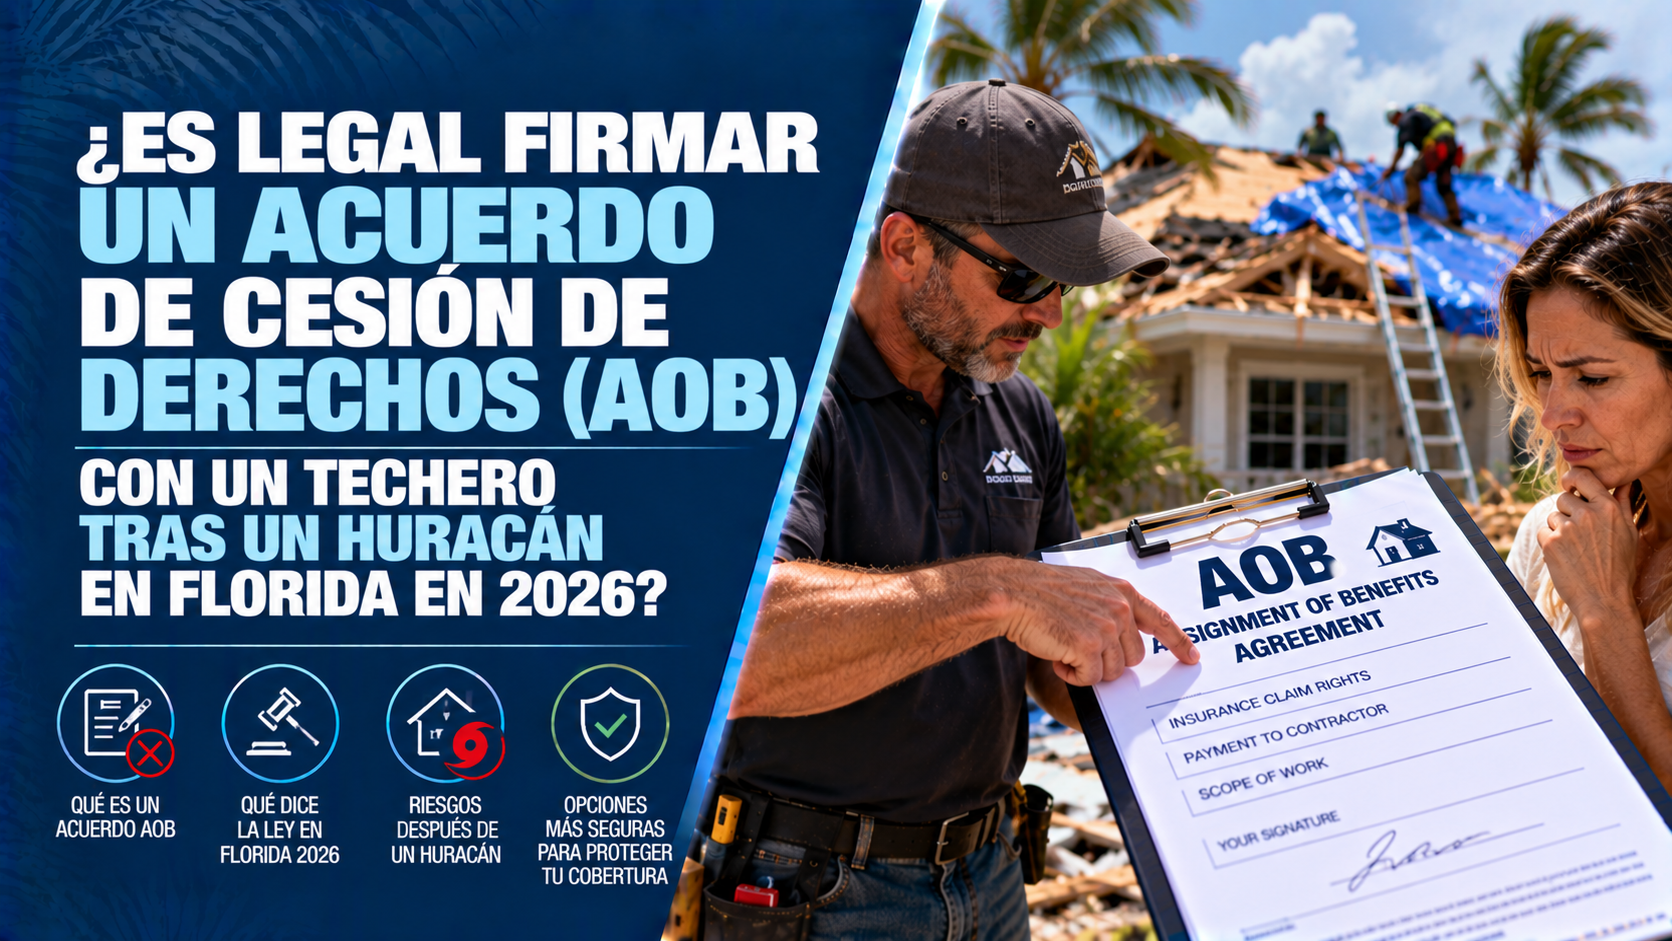
¿Es Legal Firmar un Acuerdo de Cesión de Derechos (AOB) con un Techero tras un Huracán en Florida en 2026?
La Respuesta Directa
La respuesta corta es: no. En 2026, las Cesiones de Derechos o Beneficios (Assignment of Benefits - AOB) para pólizas de seguro de propiedad residencial y comercial son estrictamente ilegales en Florida. Firmar un contrato que transfiera los derechos de tu reclamo de seguro a un contratista o techero invalida el acuerdo por ley, viola las leyes estatales y puede provocar la cancelación inmediata de tu seguro de casa por fraude.
Tras el paso de un huracán o tormenta tropical, es común que vendedores ambulantes o contratistas de paso recorran los vecindarios prometiendo reparar techos "sin costo para el propietario", ofreciendo absorber o regalar el deducible de huracán.
Bajo la legislación vigente de Florida, es un delito grave de tercer grado (third-degree felony) que un contratista pague, absorba, regale o descuente el deducible del seguro de un propietario. Además, la prohibición total de los acuerdos AOB impide que los techeros asuman el control legal de los reclamos o demanden a las aseguradoras en nombre de los asegurados.
Si tu aseguradora descubre que firmaste un acuerdo ilegal o que el contratista presentó un presupuesto inflado reteniendo el deducible, tu reclamo será denegado, tu póliza cancelada por tergiversación de riesgo, y podrías quedar legalmente expuesto a embargos sobre tu propiedad (mechanic’s liens).
Sufrir daños en el techo tras un huracán es una situación crítica. Sin embargo, ceder a la presión de un vendedor que ofrece un "techo gratis" firmando documentos en la entrada de tu casa puede convertir una reparación sencilla en una pesadilla legal y financiera.
1. Por Qué los Acuerdos AOB e Ofertas de "Techo Gratis" son Ilegales en 2026
Las pólizas de seguro de hogar tradicionales (HO-3 y HO-6) son contratos privados entre el asegurado y la compañía. Firmar un acuerdo de cesión de derechos desencadena severas violaciones legales y contractuales:
- Prohibición Total de los AOB (Estatuto de Florida § 627.7152): La ley de Florida prohíbe explícitamente a los propietarios ceder cualquier beneficio o derecho de reclamo de seguro de propiedad posterior a una pérdida a un contratista o tercero. Cualquier contrato con cláusulas AOB se considera nulo, inválido e inaplicable por ley.
- Fraude de Seguro por Absorción de Deducible (Delito Grave): El Estatuto de Florida § 817.234 establece que es ilegal que un contratista ofrezca eximir o absorber el deducible del asegurado. Ocultar esto en el presupuesto constituye un delito grave de tercer grado que anula automáticamente la cobertura de la póliza por fraude.
- Ejercicio Ilegal de la Profesión de Tasador Público (Public Adjusting): Los techeros y contratistas tienen estrictamente prohibido por ley interpretar términos de pólizas, negociar directamente con los ajustadores de la aseguradora o presentar reclamos en nombre del dueño de la casa a menos que posean una licencia oficial de Tasador Público (Public Adjuster).
2. Proceso Legal de Reclamo vs. La Estafa del "Techo Gratis"
Conocer la diferencia entre un trámite de reclamo legítimo y las tácticas agresivas de contratistas fraudulentos te evitará pérdidas catastróficas:
- Proceso Legítimo de Reclamo por Tormenta: Reportas el daño directamente a tu aseguradora o agente independiente, recibes a un ajustador oficial de la compañía, obtienes el desglose de pérdidas, contratas a un techero con licencia local comprobable, pagas tu deducible legal de huracán directamente al contratista y mantienes el control total sobre los cheques del seguro.
- La Estafa del "Techo Gratis": Un vendedor ambulante ofrece una "inspección gratuita", asegura que la compañía de seguro pagará un techo nuevo completo, promete "cubrir tu deducible" y exige que firmes de inmediato un contrato de contingencia o un acuerdo AOB antes de que la aseguradora evalúe los daños.
3. Consecuencias Severas de Firmar un Contrato de Cesión Ilegal
Aceptar una propuesta de "techo gratis" o un acuerdo AOB conlleva riesgos graves para el patrimonio del propietario:
- Anulación de la Póliza y Denegación del Reclamo: Si la aseguradora detecta falsificación de daños, sobreprecio o una exoneración ilegal del deducible por parte del techero, el reclamo será rechazado y la póliza rescindida por tergiversación material.
- Embargos Sobre la Vivienda (Mechanic’s Liens): Si la aseguradora se niega a pagar la factura inflada presentada por el techero ilegal, el contratista puede colocar un embargo sobre tu propiedad, lo que podría llevar a la pérdida de la casa mediante un proceso de ejecución hipotecaria.
- Trabajos Incompletos o de Baja Calidad: Muchas empresas golondrinas realizan reparaciones defectuosas que no cumplen con el Código de Construcción de Florida o desaparecen tras cobrar los cheques iniciales sin terminar el trabajo.
4. Pasos para Gestionar un Reclamo de Techo de Forma Segura en 2026
Proteger tu propiedad, tu presupuesto y tu póliza de seguro exige seguir cuatro pasos fundamentales:
- Notifica Primero a tu Aseguradora: Presenta el reclamo por daños de tormenta directamente con tu aseguradora o tu agente independiente antes de firmar cualquier compromiso con un contratista.
- Verifica la Licencia del Contratista: Confirma que el techero cuente con una licencia activa y verificable ante el Departamento de Regulación de Negocios y Profesiones de Florida (DBPR) en
myfloridalicense.com. - No Firmes Documentos de Cesión de Beneficios: Rechaza tajantemente cualquier documento que contenga terminología de Assignment of Benefits (AOB) o cláusulas de cesión de derechos de cobro.
- Paga tu Deducible Directamente: Cumple con la ley pagando tu deducible por huracán directamente al contratista mediante cheque o tarjeta, exigiendo siempre un recibo por escrito.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar las leyes de seguros tras un huracán, entender los cambios estatutarios y gestionar reparaciones de techo requiere asesoría experta en Florida. En Walker Insurance Agency, acompañamos a los propietarios para que recuperen su patrimonio de manera segura y legal.
- Asistencia Directa en Reclamos: Te ayudamos a presentar reclamos de tormenta directamente con aseguradoras de alta solvencia, garantizando que mantengas el control total de tus beneficios.
- Revisión Preventiva de Contratos: Orientamos a los asegurados para detectar cláusulas AOB ilegales, esquemas de exención de deducibles y tácticas de estafa antes de firmar cualquier documento.
- Soporte de Mitigación de Viento: Aseguramos que la instalación de tu nuevo techo quede documentada mediante una Inspección de Mitigación de Viento (Wind Mitigation) para aplicar los máximos descuentos en tu prima anual.
Preguntas Frecuentes
1. ¿Existe alguna excepción legal donde el techero pueda absorber mi deducible en Florida?
No. La ley de Florida prohíbe de forma absoluta y categórica cualquier pago, bonificación, descuento o crédito que absorba el deducible de una póliza de seguro. Todo anuncio o promesa de un techero que mencione "absorber el deducible" es ilegal.
2. ¿Puedo cancelar un contrato de techado firmado durante un estado de emergencia?
Sí. Si firmas un contrato de reparación de techo durante un estado de emergencia declarado en Florida, la ley estatal te otorga el derecho de cancelar el contrato sin penalización alguna dentro de los 10 días posteriores a la firma (o enviando una notificación por escrito por correo certificado).
3. ¿Qué debo hacer si un techero toca a mi puerta diciendo que viene de parte de mi aseguradora?
Las compañías de seguros no envían techeros a tocar puertas. Exige siempre identificación oficial, no firmes ningún papel en el momento y comunícate de inmediato con tu agente independiente o aseguradora para verificar la agenda del ajustador.
Protege tu Techo y tu Póliza de Seguro Hoy
No permitas que un contratista de paso ponga en riesgo tu patrimonio ni la cobertura de tu vivienda tras un huracán. Seguir los trámites legales de reclamo te garantiza una reparación segura, transparente y en total cumplimiento de la ley en 2026.
Mantén tu casa, tu familia y tu seguro totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de propiedad en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Seguro de Casa en Florida: Cobertura de Jaula de Alberca (2026)
¿Se destruyó tu jaula de alberca (pool cage) o mosquitero tras un huracán en Florida? Descubre por qué el seguro básico no lo cubre y cómo solucionarlo en 2026.
Read More →
Florida Hurricane Pool Cage Damage: Screen Enclosure Claims
Collapsed pool cage or damaged patio screen after a Florida hurricane? Learn why standard home insurance denies screen enclosure claims and how to buy coverage.
Read More →
Ley de Coincidencia de Techos en Florida (2026): Tejas No Coincidentes
¿Daños en el techo tras un huracán en Florida? Descubre cómo la Ley de Coincidencia obliga a la aseguradora a cambiar todo el techo si las tejas no coinciden.
Read More →