Seguro de Casa en Florida: Restauración Histórica y Huracanes (2026)
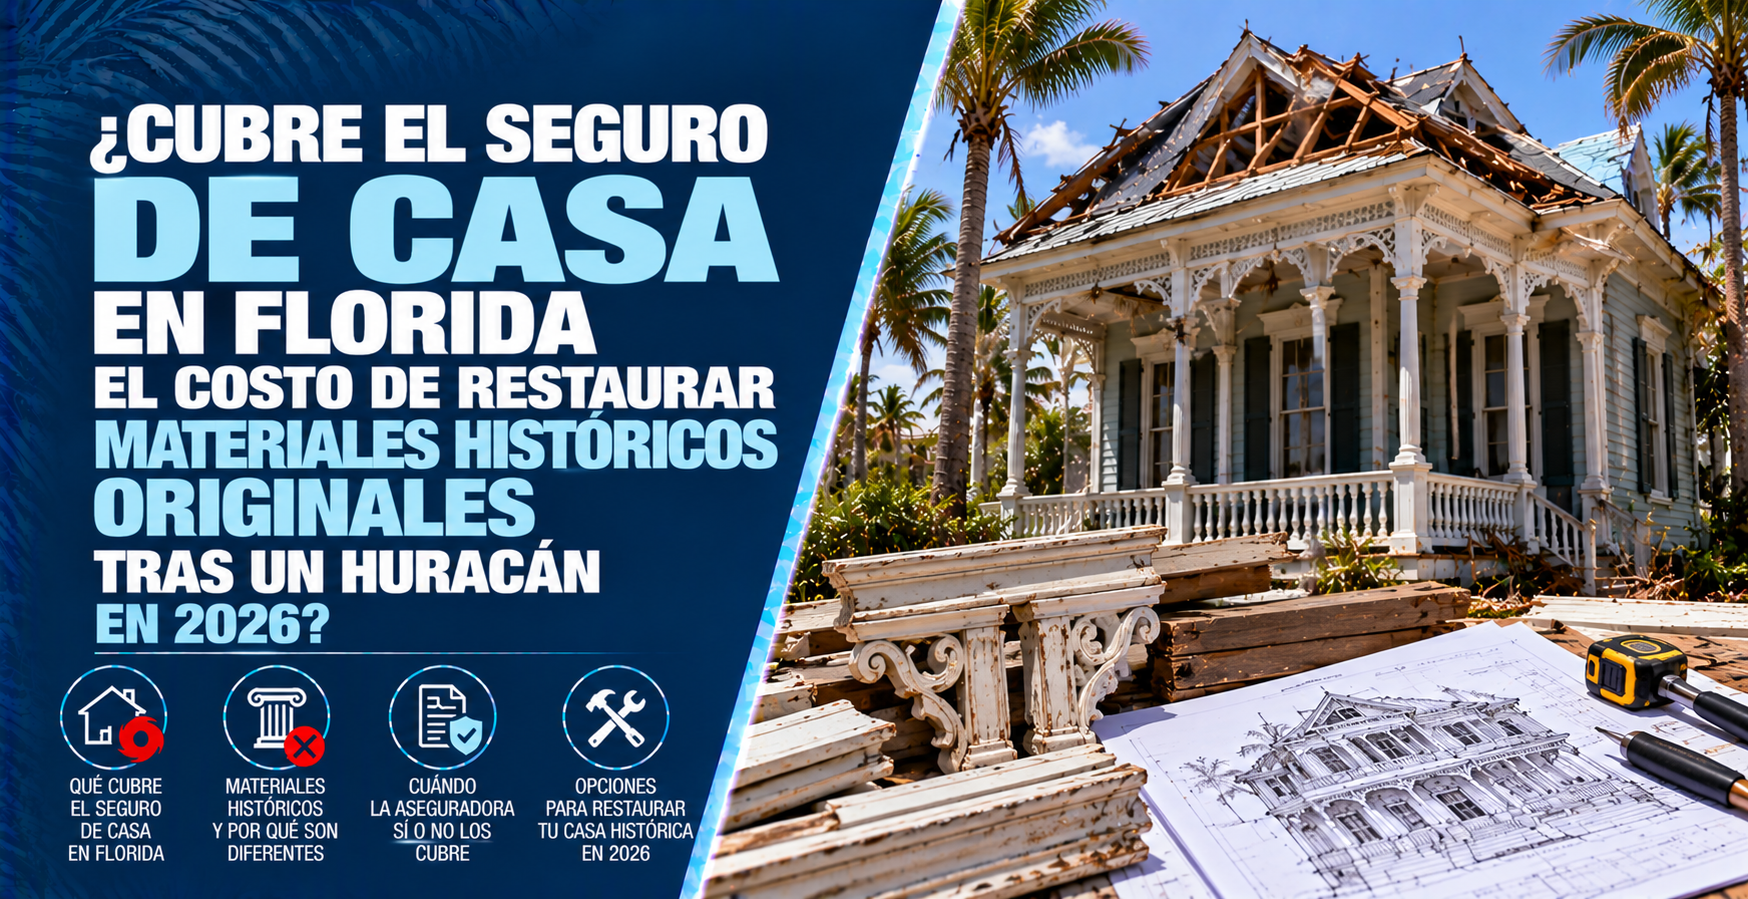
¿Cubre el Seguro de Casa en Florida el Costo de Restaurar Materiales Históricos Originales tras un Huracán en 2026?
La Respuesta Directa
La respuesta corta es: no bajo una póliza de hogar estándar (HO-3). Si un huracán daña una propiedad histórica en Florida, el seguro tradicional únicamente pagará por reemplazar los materiales dañados con equivalentes modernos de construcción estándar, dejando a tu cargo miles o cientos de miles de dólares para cumplir con las exigencias de las Comisiones de Preservación Histórica.
En distritos históricos emblemáticos de Florida (como St. Augustine, Key West, Pensacola, West Palm Beach o Stuart), las Juntas de Preservación Histórica (Historic Preservation Boards - HPB) imponen normativas estrictas que prohíben atajos modernos en la fachada o estructura.
Estas juntas suelen exigir el uso de materiales de época hechos a la medida (como molduras de madera sólida tallada, tejas de arcilla moldeadass a mano, ventanas de guillotina de madera original y morteros a base de cal).
Dado que los contratos de seguro estándar ajustan los reclamos según pautas de construcción modernas y no bajo estándares de restauración histórica, si no cuentas con la Cobertura de Leyes y Ordenanzas (Ordinance or Law) adecuada y Endosos para Estructuras Históricas, deberás cubrir la enorme diferencia financiera de tu propio bolsillo.
Restaurar una propiedad histórica tras el paso de un huracán requiere equilibrar los códigos de construcción modernos, las leyes locales de preservación arquitectónica y la letra chica de tu seguro. Comprender cómo aplican las cláusulas de valoración te evitará sorpresas financieras devastadoras durante la reconstrucción.
1. El Conflicto: Valoración Estándar del Seguro vs. Mandatos de Preservación
Las pólizas de hogar tradicionales están diseñadas para reparar casas suburbanas modernas utilizando materiales comerciales estándar. Al aplicar esta lógica a una arquitectura histórica, se generan tres graves problemas de cobertura:
- Cláusula de Materiales Modernos: El seguro básico aprueba materiales comunes como vinilo, tejas de asfalto convencionales o ventanas de aluminio modernas. Si instalas estos materiales sin aprobación de la Junta de Preservación, te arriesgas a multas municipales y órdenes de suspensión de obra.
- Mano de Obra Especializada e Artesanal: Reparar yeso histórico, estructuras de madera antigua o celosías decorativas requiere artesanos especializados. El software de estimación de las aseguradoras (Xactimate) calcula los costos basándose en mano de obra de tablaroca (drywall) y carpintería estándar, dejando el presupuesto muy por debajo de lo requerido.
- La Regla del 50% de FEMA y Actualizaciones de Código: Si una casa histórica sufre daños sustanciales (superiores al 50% de su valor de mercado), los códigos locales exigen elevar la cimentación, actualizar el sistema eléctrico y reforzar la estructura contra vientos. El seguro básico excluye estas mejoras obligatorias a menos que tengas el endoso adecuado.
2. Comparación: Seguro de Hogar Estándar vs. Póliza para Propiedades Históricas
A continuación se muestra la diferencia en el pago de indemnización entre un seguro estándar y uno adaptado a propiedades históricas tras un huracán:
- Seguro de Hogar Estándar (HO-3): Reembolsa reparaciones basándose en materiales modernos comerciales y tarifas de mano de obra estándar. Deniega la cobertura para molduras personalizadas de época, aprobaciones arquitectónicas de la junta histórica y actualizaciones obligatorias de códigos de edificación.
- Seguro Especializado Histórico / Endoso Ampliado de Leyes u Ordenanzas: Reembolsa el costo real de reparar o reemplazar elementos estructurales utilizando materiales idénticos de época, mano de obra de artesanos históricos y cubre entre el 25% y el 50% (o más) de los costos para cumplir con el código y las reglas de preservación.
3. Endosos Indispensables para Casas Históricas en Florida en 2026
Para garantizar que tu residencia o local comercial histórico esté 100% protegido contra los mandatos de preservación tras un huracán, tu programa de seguro debe incluir tres coberturas clave:
- Cobertura Ampliada de Leyes u Ordenanzas (Ordinance or Law - 25% a 50%+): Paga el incremento en los costos de construcción necesarios para cumplir con los códigos de edificación locales, las ordenanzas de preservación histórica y los mandatos de elevación contra inundaciones.
- Endoso de Valor de Reemplazo Garantizado o Extendido (RCV): Elimina el límite máximo estándar de la póliza, otorgando un margen adicional del 25% al 50% sobre la Cobertura A para absorber el costo de materiales históricos y artesanos especializados.
- Endoso de Valor Acordado para Materiales Históricos (Agreed Value): Define con la aseguradora el valor de características arquitectónicas únicas (como vitrales, herrería artesanal o pisos de madera original) antes de que ocurra un siniestro, evitando disputas sobre la autenticidad de los materiales durante el reclamo.
4. Pasos para Restaurar una Casa Histórica Dañada por Huracán
Proteger la integridad arquitectónica de tu propiedad y asegurar la indemnización correcta exige seguir cuatro pasos fundamentales tras la tormenta:
- Obtén una Evaluación de la Junta Histórica de Inmediato: Antes de iniciar reparaciones permanentes, contacta al Oficial de Preservación Histórica de tu condado o ciudad para obtener una lista por escrito con los lineamientos obligatorios de restauración.
- Contrata a un Contratista Especializado en Restauración Histórica: Obtén presupuestos detallados de contratistas con licencia que tengan experiencia comprobada en conservación histórica y conozcan los trámites de aprobación municipal.
- Presenta los Requisitos de la Junta al Ajustador: Entrega al ajustador de la aseguradora la documentación oficial que demuestra que el uso de materiales modernos violaría las leyes municipales locales.
- Aprovecha Créditos Fiscales y Subvenciones de Preservación: Coordina la indemnización del seguro con los créditos fiscales estatales y federales disponibles para la rehabilitación de edificios históricos a fin de compensar costos no cubiertos.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Asegurar casas Victorianas, propiedades coloniales o joyas arquitectónicas del siglo XX en Florida exige un análisis detallado de gestión de riesgos. En Walker Insurance Agency, nos especializamos en diseñar coberturas de alto valor y pólizas históricas adaptadas a la costa de Florida.
- Auditorías de Valoración Histórica: Evaluamos las características arquitectónicas únicas de tu vivienda para garantizar que los límites de reconstrucción reflejen el costo real de la mano de obra artesanal y la preservación.
- Acceso a Aseguradoras Especializadas: Trabajamos con compañías de alta solvencia enfocadas en propiedades de alto valor e históricas, ofreciendo endosos de Ordinance or Law, pólizas de Valor Acordado y términos flexibles de restauración.
- Asesoría Directa en Reclamos: Acompañamos a los asegurados al presentar las exigencias de las juntas de preservación ante los ajustadores para asegurar el pago de materiales de época.
Preguntas Frecuentes
1. ¿Exime la clasificación histórica a mi casa de cumplir con los códigos de viento de Florida?
Aunque los Códigos de Construcción de Florida otorgan exenciones excepcionales a estructuras históricas registradas para mantener su diseño original, los estándares de seguridad estructural (como amarres de techo y seguridad contra inundaciones) deben cumplirse. La cobertura de Leyes u Ordenanzas es indispensable para pagar estas modificaciones obligatorias.
2. ¿Qué sucede si la Junta Histórica exige materiales que ya no se fabrican?
Si los materiales originales (como cierto tipo de piedra o madera de árboles antiguos) están agotados en el mercado, las juntas suelen autorizar réplicas exactas. Una póliza histórica especializada financiará la fabricación o fresado a la medida de estas réplicas aprobadas.
3. ¿Es mucho más caro el seguro de una casa histórica en Florida?
Debido a los altos costos de reconstrucción, techos especiales y mano de obra artesanal, las primas suelen ser mayores que las de una casa moderna estándar. Sin embargo, añadir el Endoso de Leyes u Ordenanzas a una póliza bien estructurada brinda una protección financiera vital por un incremento muy razonable en la prima anual.
Protege tu Casa Histórica y tu Patrimonio Hoy
No esperes a que un huracán dañe tu propiedad histórica para descubrir que el seguro estándar ignora los mandatos de la junta de preservación de tu ciudad. Contratar la cobertura adecuada de Leyes u Ordenanzas y endosos históricos te garantiza conservar el valor arquitectónico y patrimonial de tu hogar en 2026.
Mantén tu propiedad histórica, tu inversión y el patrimonio de tu familia totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu póliza de seguro de casa en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 or visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Historic Home Insurance: Preservation Rules & Storm Claims
Historic home damaged by a Florida hurricane? Learn why standard home insurance fails Historic Preservation Board mandates and how Ordinance or Law coverage helps.
Read More →
Seguro de Casa en Florida: Cobertura de Jaula de Alberca (2026)
¿Se destruyó tu jaula de alberca (pool cage) o mosquitero tras un huracán en Florida? Descubre por qué el seguro básico no lo cubre y cómo solucionarlo en 2026.
Read More →
Florida Hurricane Pool Cage Damage: Screen Enclosure Claims
Collapsed pool cage or damaged patio screen after a Florida hurricane? Learn why standard home insurance denies screen enclosure claims and how to buy coverage.
Read More →