Vigencia de Inspección de Mitigación de Viento en Florida y Ahorros 2026
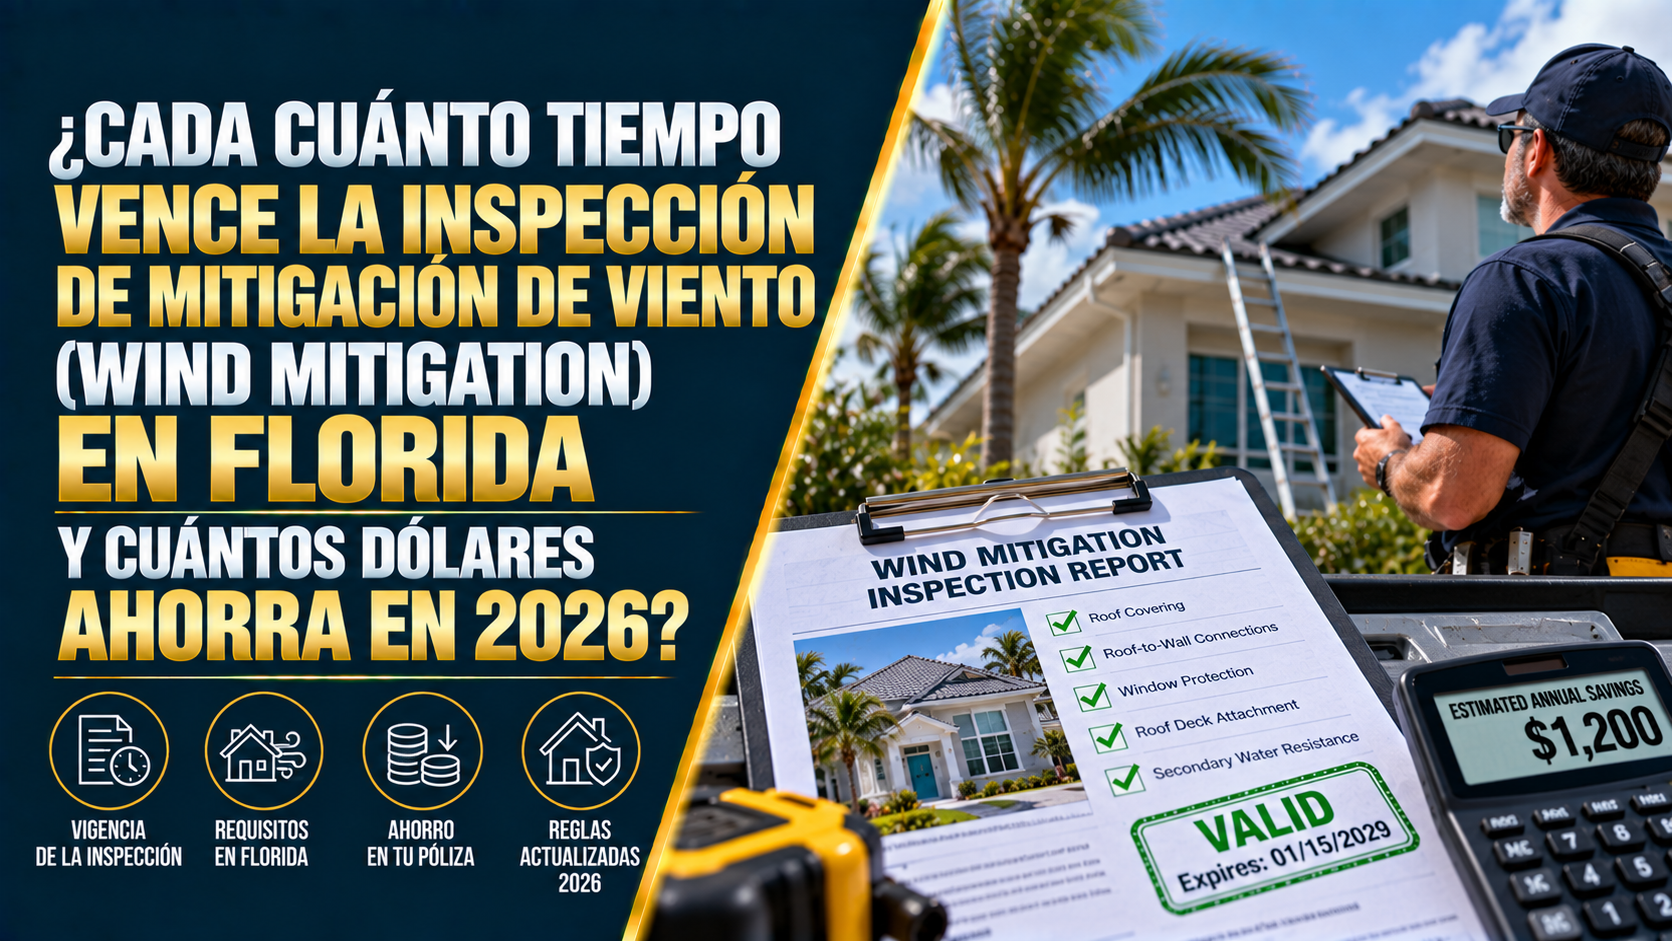
¿Cada Cuánto Tiempo Vence la Inspección de Mitigación de Viento (Wind Mitigation) en Florida y Cuántos Dólares Ahorra en 2026?
La Respuesta Directa
La respuesta corta es: en Florida, el informe de inspección de mitigación de viento (Wind Mitigation Inspection) tiene una vigencia exacta de 5 años. En cuanto al ahorro, contar con un reporte actualizado le permite a los propietarios ahorrar en promedio entre $600 y más de $2,500 dólares al año en su seguro de casa en 2026, reduciendo la porción de la prima correspondiente a huracanes y tormentas entre un 20% y hasta un 88% según las características de la vivienda.
Dado que el costo medio de una inspección ronda entre $85 y $150 dólares, el reporte se paga por sí solo desde el primer mes. Dejar que el informe supere la marca de los 5 años provoca que las aseguradoras eliminen automáticamente los créditos por protección contra huracanes, lo que duplica o dispara de inmediato la prima anual de la propiedad.
Para 2026, la Oficina de Regulación de Seguros de Florida (OIR) actualizó el formulario oficial (OIR-B1-1802), incorporando nuevos parámetros de medición (como la certificación IBHS FORTIFIED, zonas de velocidad de viento y pendiente del techo), lo que hace indispensable contar con un documento moderno para garantizar el máximo descuento posible.
Aprender que un simple documento de dos páginas vencido puede aumentar el costo anual del seguro de $3,500 a $7,000 dólares es desconcertante. Renovar la inspección es la acción más rápida y rentable para recuperar el control del presupuesto de tu hogar en Florida.
1. Vigencia y Reglas de Expiración del Reporte
El reporte de mitigación de viento evalúa la resistencia estructural de la casa ante vientos de fuerza de huracán.
- Periodo de Validez (5 Años): Un informe inspeccionado es válido por 5 años exactos a partir de la fecha en que el inspector certificado lo firma.
- Renovación de Techo: Si reemplazas el techo antes de que cumplan los 5 años, debes solicitar una nueva inspección de inmediato. Un techo nuevo bajo el código de construcción actual (Florida Building Code) desbloquea los créditos tarifarios más altos de la póliza.
- Consecuencia del Vencimiento: Al cumplirse el año 5 sin entregar un nuevo reporte, el sistema de la aseguradora reclasifica la vivienda con la tarifa de riesgo por defecto (sin protección), retirando todos los descuentos acumulados.
2. Cuántos Dólares Ahorra la Mitigación de Viento en 2026
El descuento se aplica sobre la porción de riesgo de viento (Windstorm Portion) de la prima. A continuación se desglosan los ahorros típicos estimados en el mercado actual:
- Ahorro Promedio Anual: De $600 a $1,200 dólares al año en casas estándar construidas después del año 2002 o con renovaciones de techo.
- Ahorro Máximo Posible: Hasta $2,500 a $4,000+ dólares al año en propiedades de alto valor con protección integral de aberturas (ventanas de impacto o persianas certificadas) y techos tipo Hip.
- Retorno de Inversión: La inspección cuesta aproximadamente $100 dólares, lo que significa que el estudio recupera de 6 a 20 veces su costo durante el primer año de vigencia.
3. Las 7 Características Clave que Generan Descuentos en 2026
El inspector verifica elementos estructurales específicos marcados en el formulario oficial:
- Forma del Techo (Roof Geometry): Los techos en cuatro aguas (Hip Roof) reciben el mayor descuento por su aerodinámica ante ráfagas severas.
- Cubierta del Techo (Roof Covering): Techos instalados bajo el código de construcción del 2001 o posterior.
- Anclaje del Techo a la Pared (Roof-to-Wall Attachment): Uso de Hurricane Clips, Single Wraps o Double Wraps en lugar de uñas/clavos simples.
- Fijación de la Cubierta (Roof Deck Attachment): Patrones de clavado de 8d a distancias cortas (6 pulgadas) que evitan el desprendimiento de láminas.
- Barrera Secundaria contra Agua (SWR): Capa adhesiva impermeabilizante (Sealed Roof Deck) aplicada debajo de las tejas.
- Protección de Aberturas (Opening Protection): Ventanas, puertas de garaje y tragaluces blindados contra impactos de proyectiles clase A o A/B.
- Designación IBHS FORTIFIED (Nuevo en 2026): Casas con certificación voluntaria de resistencia avanzada FORTIFIED Home (Roof, Silver, Gold) que obtienen descuentos adicionales.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Asegurar que cada característica del informe sea ingresada correctamente en los portales de las aseguradoras requiere atención al detalle. En Walker Insurance Agency, ayudamos a los propietarios a maximizar los descuentos de su seguro de casa.
- Rastreo de Expiración: Monitoreamos las fechas de vencimiento de tus reportes para avisarte meses antes y evitar incrementos sorpresivos en la renovación.
- Revisión Técnica del Informe: Auditamos las marcas de tu inspector para confirmar que no se haya omitido ningún descuento elegible (como la barrera SWR o clips para huracanes).
- Recotización del Mercado: Una vez recibido el informe actualizado, cotizamos tu póliza con más de 20 aseguradoras en Florida para asegurar la tarifa más baja disponible.
Preguntas Frecuentes
1. ¿Quién está autorizado para realizar una inspección de mitigación de viento en Florida?
Debe ser realizada por un inspector de viviendas certificado por el estado, un contratista general, un arquitecto o un ingeniero profesional con licencia activa en Florida.
2. ¿La inspección de mitigación de viento es obligatoria para contratar seguro de casa?
No es legalmente obligatoria, pero es prácticamente indispensable. Sin este documento, la aseguradora te cobrarrá la tarifa máxima posible sin aplicar ningún tipo de descuento.
3. ¿Si mi casa fue construida después del 2002 igual necesito la inspección?
Sí. Aunque las casas construidas a partir de 2002 cumplen con códigos de edificación más estrictos, la mayoría de las aseguradoras exigen el formulario OIR-B1-1802 con fotografías de respaldo para aplicar los créditos tarifarios en el sistema.
Renueva tu Reporte y Congela tus Descuentos Hoy
No permitas que un informe vencido incremente innecesariamente tus gastos del hogar. Renovar tu inspección de mitigación de viento es la estrategia más rápida para reducir tu prima en Florida en 2026.
Mantén tu casa, tus finanzas y tu patrimonio totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de casa en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Seguro Airbnb y Vrbo en Florida (2026): Cobertura de Huéspedes
¿Alquilas tu casa en Florida por Airbnb o Vrbo? Descubre por qué el seguro tradicional deniega reclamos por lesiones y daños en 2026 y cómo protegerte.
Read More →
Florida Airbnb & Vrbo Insurance (2026): Guest Injury & Claims
Renting your Florida home on Airbnb or Vrbo? Discover why standard homeowners policies deny guest injury and property claims, and how to stay protected in 2026.
Read More →
Seguro de Casa Histórica en Florida (2026): Cobertura Artesanal
¿Tienes una casa histórica en Florida? Descubre por qué el seguro estándar no paga materiales de época ni mano de obra artesanal en 2026 y cómo protegerla.
Read More →