¿Cubre el Seguro la Tubería Rota bajo el Jardín en Florida? (2026)
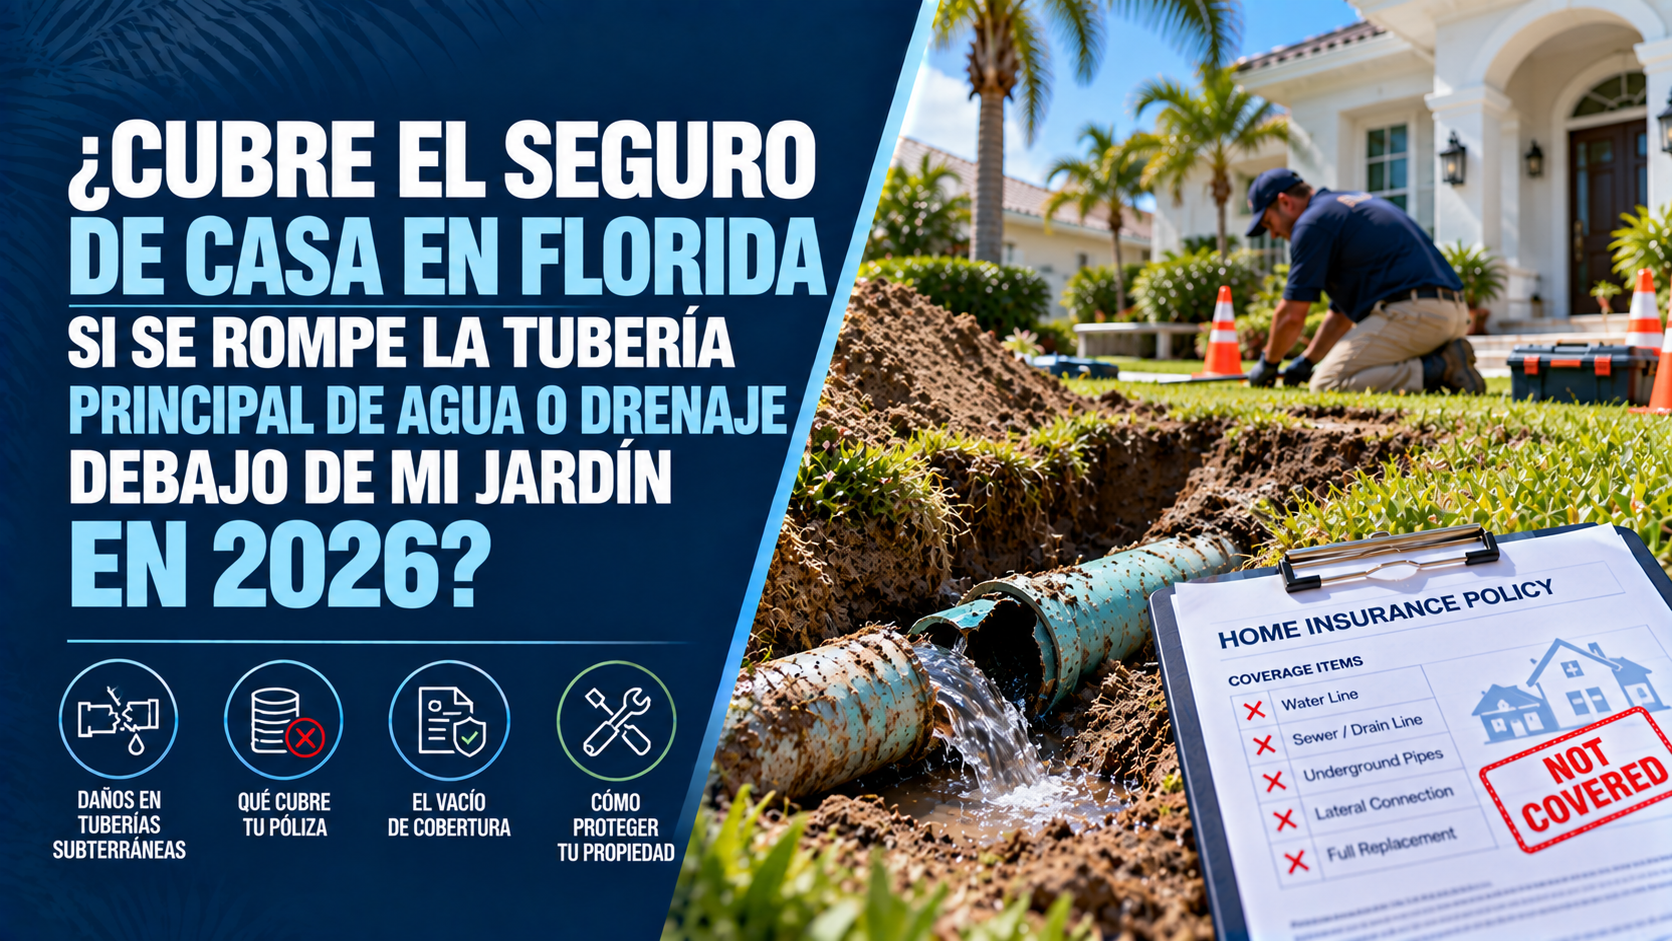
¿Cubre el Seguro de Casa en Florida si se Rompe la Tubería Principal de Agua o Drenaje Debajo de mi Jardín en 2026?
La Respuesta Directa
La respuesta corta es: no con una póliza de seguro de casa estándar. Si la tubería principal de agua o el tubo de drenaje enterrado debajo de tu jardín colapsa por antigüedad, corrosión o raíces de árboles, el seguro de casa tradicional (HO-3) en Florida denegará el reclamo por completo, dejando un vacío económico que puede superar los $12,000.
Muchos propietarios asumen que porque la tubería pasa por el patio exterior o conecta con la calle, la ciudad o el municipio debe hacerse cargo. En la realidad contractual de Florida, el propietario es legalmente responsable de toda la línea lateral privada que conecta la vivienda con la red pública.
Cuando una tubería de hierro fundido, arcilla o PVC colapsa, excavar el césped, romper la entrada del auto (driveway), reemplazar el tubo y restaurar el terreno cuesta entre $5,000 y $15,000. Sin un endoso especial llamado Cobertura de Líneas de Servicio (Service Line Coverage), tendrás que pagar la factura completa de tu propio bolsillo.
Descubrir una zona encharcada, con mal olor o un undimiento en el jardín es una pesadilla. Enterarse de que ni el ayuntamiento ni la aseguradora del hogar pagarán un solo dólar por excavar y reparar la tubería convierte el problema en una verdadera crisis financiera.
1. Por Qué el Seguro de Casa Estándar Deniega la Reparación de Tuberías Enterradas
Una póliza de seguro de hogar residencial está diseñada para proteger contra daños repentinos e imprevistos dentro de la estructura (como un incendio o un huracán). Las tuberías subterráneas exteriores suelen fallar por causas expresamente excluidas:
- Deterioro por Antigüedad y Desgaste Natural: Las tuberías de hierro fundido (comunes en casas de Florida construidas antes de 1975) se corroen por dentro, mientras que las tuberías de arcilla colapsan por la presión del suelo. El seguro básico excluye el desgaste progresivo.
- Invasión de Raíces de Árboles: Los árboles y palmeras en Florida buscan humedad agresivamente, introduciendo raíces en las uniones de las tuberías hasta colapsarlas. Las aseguradoras consideran esto un problema de mantenimiento preventivo.
- Movimiento del Suelo y Filtraciones: El suelo arenoso de Florida, sumado a las lluvias intensas y los altos niveles freáticos, provoca desplazamientos que rompen o hunden las tuberías enterradas.
Diferencia Clave entre Respaldo de Drenaje y Reemplazo de Tubería: Un endoso opcional de Water Backup (Respaldo de Agua) paga para limpiar los daños de agua de drenaje que entraron a tu casa. Sin embargo, no paga ni un solo dólar para excavar ni reemplazar la tubería rota en el jardín.
2. Comparación: Seguro Estándar vs. Endoso de Líneas de Servicio
Entender la diferencia entre la cobertura básica y este endoso opcional explica por qué es una adición imprescindible para los propietarios en Florida:
- Póliza de Casa Estándar (HO-3): Cubre daños por eventos accidentales internos (por ejemplo, la ruptura de un tubo dentro de una pared). No cubre el colapso de tuberías subterráneas por antigüedad, óxido, corrosión, raíces ni los costos de excavación en el jardín.
- Endoso de Cobertura de Líneas de Servicio (Service Line Coverage): Un adicional a la póliza que cuesta apenas entre $30 y $60 al año. Sí cubre el colapso de tuberías enterradas, desgaste, invasión de raíces, mano de obra de excavación, uso de maquinaria pesada, reparación de pavimento y restauración del jardín hasta por $10,000 o $20,000 por siniestro.
3. ¿Qué Servicios Protege la Cobertura de Líneas de Servicio?
Al agregar el endoso de Service Line a tu seguro de vivienda en Florida, proteges todas las tuberías y cables subterráneos de los que eres responsable dentro de los límites de tu propiedad:
- Tuberías de Drenaje y Alcantarillado: La línea que transporta las aguas residuales hacia la red municipal o el tanque séptico.
- Línea Principal de Agua Potable: La tubería que trae agua limpia desde el contador de la ciudad hasta tu casa.
- Cables Eléctricos Subterráneos: Líneas de alimentación eléctrica enterradas debajo del césped.
- Líneas de Gas Natural y Telecomunicaciones: Tuberías subterráneas de suministro de gas, cables de fibra óptica y teléfono.
4. Pasos para Eliminar la Brecha de Cobertura en 2026
Proteger tu patrimonio de un gasto imprevisto de excavación requiere tres acciones sencillas:
- Verifica la Antigüedad y Material de tus Tuberías: Si tu casa en Florida fue construida antes de 1980, es muy probable que tus tuberías principales sean de hierro fundido o barro, lo que las hace vulnerables a corrosión y raíces.
- Revisa los Endosos de tu Póliza Actual: Consulta la página de declaraciones de tu seguro para verificar si cuentas con Service Line Coverage o si solo tienes la cobertura básica de Water Backup.
- Añade la Cobertura de Líneas de Servicio: Contacta a tu agente para solicitar este endoso. Por unos pocos dólares al mes, blindas tu presupuesto contra una factura de miles de dólares.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Evaluar los riesgos subterráneos, entender las responsabilidades municipales y estructurar las coberturas adecuadas requiere asesoría experta en Florida. En Walker Insurance Agency, nos aseguramos de que los propietarios no se queden con facturas astronómicas por riesgos ocultos bajo tierra.
- Auditorías Integrales de Póliza: Revisamos tu seguro actual para identificar coberturas faltantes como Service Line y Water Backup antes de que ocurra una falla.
- Evaluación Preventiva de Riesgos: Analizamos la antigüedad de tu vivienda y su infraestructura para recomendar límites de cobertura que se ajusten a los costos reales de excavación en tu zona.
- Comparación entre Aseguradoras: Trabajamos con las principales compañías de seguros en Florida para empaquetar estos endosos al precio más accesible.
Preguntas Frecuentes
1. ¿El ayuntamiento o el condado paga si la tubería se rompe cerca de la acera o la calle?
No. El municipio solo es responsable de la tubería principal que corre por debajo de la calle pública. El propietario es responsable del tramo lateral desde la casa hasta el punto de conexión principal, incluso si pasa debajo de la acera o el jardín frontal.
2. ¿El seguro paga la inspección con cámara de video para ver la tubería?
Las pólizas estándar no pagan por inspecciones de mantenimiento preventivo. Sin embargo, si cuentas con el endoso de Service Line Coverage y ocurre una falla cubierta, el costo de la localización por cámara y la excavación queda incluido en la indemnización.
3. ¿Cuánto cuesta agregar la Cobertura de Líneas de Servicio en Florida?
Añadir este endoso suele costar entre $30 y $60 al año ($2.50 a $5 al mes) y generalmente ofrece una protección de $10,000 a $12,000 con un deducible accesible de $500.
Protege tu Propiedad y tus Ahorros Hoy
No esperes a que los drenajes se tapen o el jardín se hunda para descubrir que tu seguro no cubre las tuberías subterráneas. Agregar la Cobertura de Líneas de Servicio es una de las decisiones más económicas y efectivas para proteger tu patrimonio en 2026.
Mantén tu casa, tu terreno y tu presupuesto totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Seguro Comercial en Florida: Colapso de Muelles y Seawalls (2026)
¿Tienes una marina o negocio costero en Florida? Descubre por qué el seguro comercial estándar excluye muelles, seawalls y barcos de clientes en 2026.
Read More →
Florida Marina & Coastal Insurance: Seawall and Dock Collapse
Own a marina or coastal business in Florida? Learn why standard commercial property insurance excludes seawall and dock collapse and how to protect your assets.
Read More →
Florida Sewer Line Collapse: Who Pays for Repairs in 2026?
Who pays when a sewer pipe collapses under your lawn in Florida? Learn why standard home insurance leaves a \$12,000 gap and how service line coverage protects you.
Read More →