Seguro Comercial en Florida: Colapso de Muelles y Seawalls (2026)
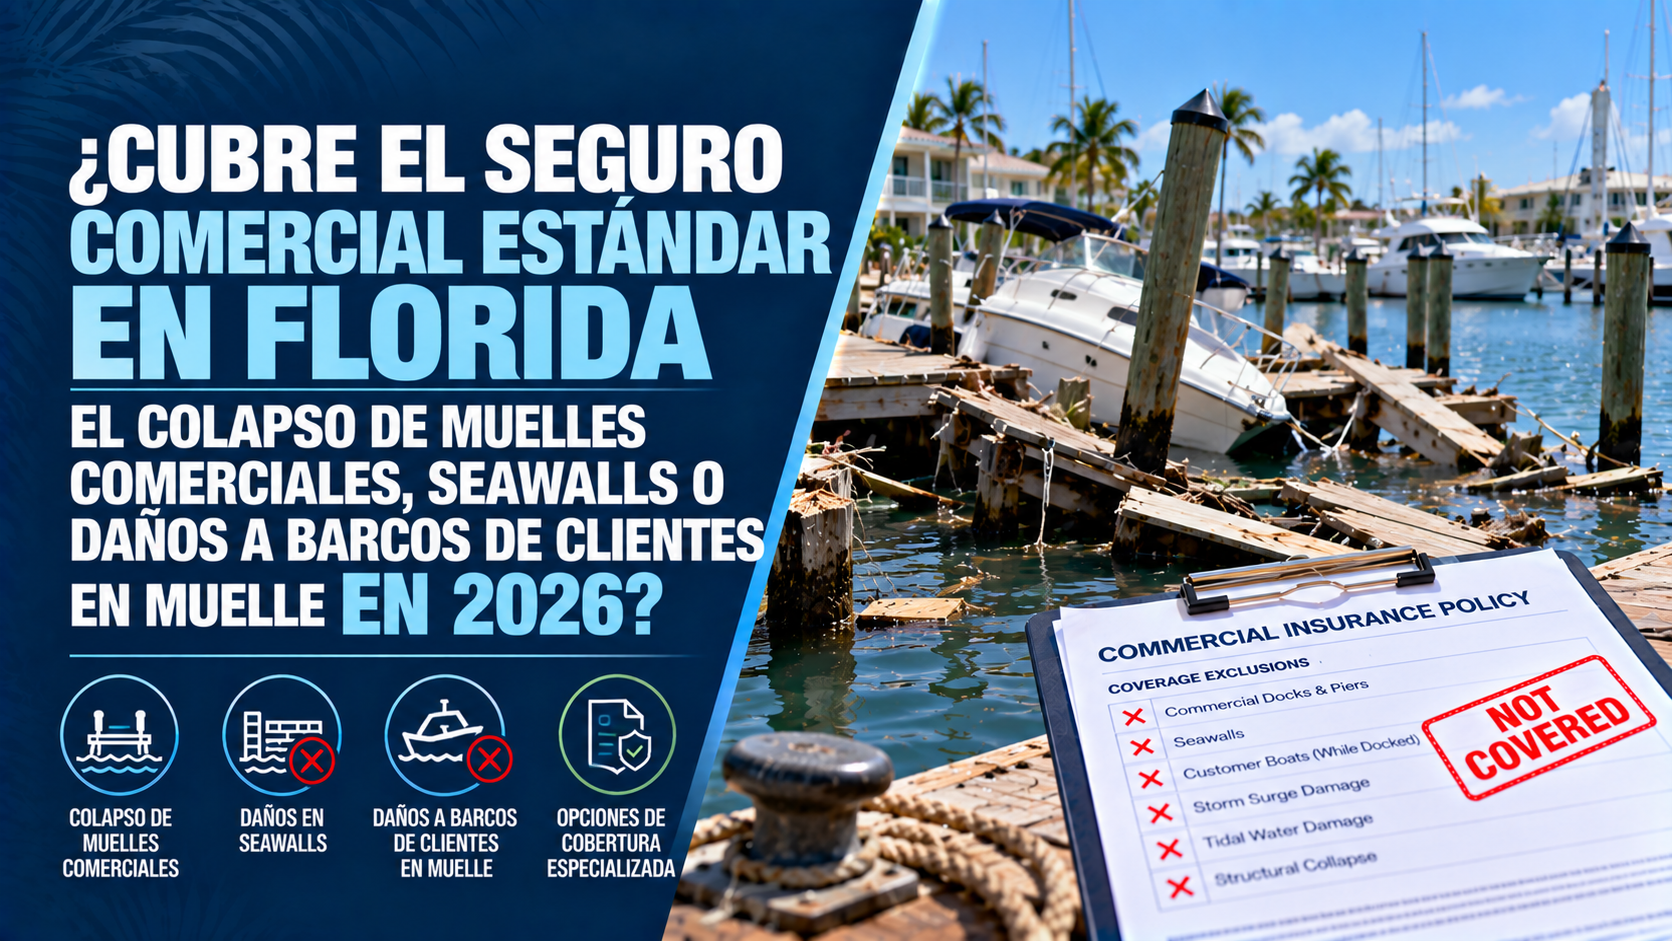
¿Cubre el Seguro Comercial Estándar en Florida el Colapso de Muelles Comerciales, Seawalls o Daños a Barcos de Clientes en Muelle en 2026?
La Respuesta Directa
La respuesta corta es: no. Si tu negocio costero o marina en Florida sufre el colapso de un muelle, la rotura de un muro de contención (seawall) o daños a las embarcaciones de tus clientes amarradas en tus instalaciones, la póliza de propiedad comercial estándar (CP 00 10) denegará el reclamo por completo.
Florida cuenta con miles de millas de costa y vías navegables, por lo que las marinas, clubes náuticos, restaurantes sobre el agua y resorts costeros son motores clave de la economía local. Sin embargo, las pólizas comerciales tradicionales contienen Exclusiones Estrictas sobre Estructuras Marítimas y Agua. Las construcciones sobre el agua o por debajo de la línea de marea alta son clasificadas por las aseguradoras como bienes de alto riesgo que quedan fuera de la cobertura básica.
Reconstruir un seawall comercial, hincar nuevos pilotes (pilings) o reparar un muelle flotante de alta capacidad puede costar entre $100,000 y más de $1,000,000. Sin un Seguro Marítimo Comercial especializado y coberturas dedicadas de Responsabilidad Civil de Marinas (Marina Operators Legal Liability), el propietario debe asumir estos costos de su propio bolsillo.
Administrar un negocio náutico o costero en Florida exige estar preparado contra el entorno salino y las marejadas. Descubrir tras una tormenta o marejada astronómica que tu seguro comercial no cubre un solo metro de tu infraestructura sobre el agua puede destruir años de inversión.
1. Por Qué el Seguro Comercial Estándar Excluye Muelles, Seawalls y Embarcaciones
Las pólizas comerciales generales de propiedad están diseñadas para edificios terrestres e interiores. Cuando se aplican a propiedades en la costa, se activan tres exclusiones clave automáticamente:
- Exclusión de Propiedades Fuera de Edificios: Los formularios comerciales estándar excluyen expresamente muros de contención, seawalls, mamparos (bulkheads), pilotes, muelles, embarcaderos y plataformas sobre el agua, a menos que se incluyan mediante endosos marítimos específicos.
- Exclusión de Marejadas y Mareas: El seguro comercial tradicional excluye los daños causados por inundación, agua de superficie, oleaje, marea de tormenta (storm surge) y la brisa salina, incluso cuando son impulsados por vientos de huracán.
- Exclusión de Embarcaciones de Terceros: Un seguro de propiedad comercial estándar cubre tus propios bienes, pero no cubre la responsabilidad por los barcos de tus clientes que tengas bajo tu custodia, cuidado o control (Care, Custody & Control).
2. Comparación: Seguro Comercial Estándar vs. Seguro Marítimo Especializado
A continuación se detalla cómo responde cada tipo de póliza ante los riesgos de una operación costera en Florida:
- Póliza de Propiedad Comercial Estándar (CP 00 10): Protege estructuras en tierra firme (oficinas principales, bodegas, inventarios). Excluye seawalls, muelles flotantes o fijos, pilotes, marejadas y daños a embarcaciones de clientes.
- Seguro Marítimo Comercial (Commercial Marine / Inland Marine): Póliza diseñada para marinas y negocios costeros. Sí cubre muelles programados, pilotes, pasarelas y equipos marinos especializados.
- Responsabilidad Legal de Operadores de Marinas (MOLL): Cobertura específica de responsabilidad civil. Sí cubre los daños a los barcos de los clientes amarrados o almacenados en tu muelle si la marina es legalmente responsable (por ejemplo, por fallo de un amarre o colapso de muelle).
3. Coberturas Indispensables para Negocios Costeros en Florida
Para proteger de forma integral una marina o negocio sobre el agua en 2026, la cartera de seguros debe integrar las siguientes coberturas especializadas:
- Cobertura de Muelles, Pilotes y Embarcaderos: Detalla cada muelle fijos y flotante, asegurando el valor acordado para pilotes, cubiertas, torretas de electricidad y tuberías de agua.
- Endoso de Colapso de Seawall y Muros de Contención: Ofrece límites específicos para reparar, reconstruir o reforzar muros costeros dañados por eventos marinos cubiertos o colapso repentino.
- Responsabilidad Civil de Operadores de Marinas (MOLL): Protege contra demandas por daños o pérdidas de barcos de clientes causadas por incendios, hundimientos o colapsos de muelles mientras están bajo tu custodia.
- Pérdida de Ingresos Comerciales por Operaciones Marítimas: Reembolsa los ingresos perdidos por alquiler de slips, venta de combustible y tarifas de atracadero mientras los muelles dañados son reparados.
4. Pasos para Proteger tu Negocio Costero en 2026
Blindar tu empresa náutica contra pérdidas catastróficas requiere tres medidas estratégicas:
- Realiza una Inspección de Ingeniería Marítima: Evalúa el estado de los anclajes (tie-backs), cabezales de concreto, pilotes y pilotes bajo el agua para certificar su estabilidad e historial de mantenimiento.
- Audita el Programa de Propiedades de tu Póliza: Revisa tu página de declaraciones para confirmar si tus muelles y seawalls están listados de forma explícita o si caen bajo las exclusiones de terreno.
- Contrata un Seguro Marítimo con Aseguradoras Especializadas: Trabaja con un agente independiente para colocar tus activos náuticos con compañías del mercado de líneas excedentes (surplus lines) o aseguradoras marítimas dedicadas en Florida.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Asegurar propiedades comerciales en la costa de Florida requiere un conocimiento profundo de la suscripción marítima, las pautas de riesgo de viento y las normativas de la Oficina de Regulación de Seguros de Florida (OIR). En Walker Insurance Agency, nos especializamos en estructurar programas de protección a la medida para marinas, restaurantes costeros y negocios marítimos.
- Auditorías de Riesgo Marítimo: Analizamos tu cobertura comercial actual para identificar exclusiones ocultas y eliminar vacíos de responsabilidad civil.
- Acceso a Aseguradoras Marítimas Especializadas: Cotizamos con los principales suscriptores marítimos para asegurar muelles, seawalls y embarcaciones con términos claros.
- Protección Integral para tu Negocio: Combinamos la propiedad comercial terrestre, la responsabilidad marítima y la interrupción de negocios en un solo plan eficiente.
Preguntas Frecuentes
1. ¿El Seguro Nacional de Inundación (NFIP) cubre muelles o seawalls comerciales?
No. Las pólizas comerciales del NFIP cubren únicamente estructuras de edificios sobre tierra firme y sus contenidos. El NFIP excluye categóricamente seawalls, muelles, pilotes, pasarelas y muros de contención sobre el agua.
2. ¿Qué ocurre si un barco de un cliente destruye un muelle durante una maniobra?
Si la culpa es del capitán del barco, su seguro de embarcación (Protección e Indemnización - P&I) debe responder por los daños a tu muelle. Sin embargo, si el muelle colapsa por falta de mantenimiento o fallo estructural, tu seguro de muelle y tu póliza MOLL responderán a los reclamos.
3. ¿Qué causa la mayoría de los colapsos de seawalls en Florida?
La causa principal es la presión hidrostática: lluvias intensas saturan el suelo detrás del muro mientras que la marea baja reduce la presión de agua al frente. La erosión en la base (scour) y la corrosión salina de los anclajes de metal también provocan fallas repentinas.
Protege tus Instalaciones Marítimas e Ingresos Hoy
No esperes a que una marejada de tormenta o un fallo estructural demuestren que tu seguro comercial no cubre tu infraestructura más valiosa sobre el agua. Contratar una cobertura marítima comercial adecuada garantiza la continuidad de tu negocio en 2026.
Mantén tus instalaciones, tus ingresos y los barcos de tus clientes totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tus seguros comerciales y marítimos.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO COMERCIAL HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Marina & Coastal Insurance: Seawall and Dock Collapse
Own a marina or coastal business in Florida? Learn why standard commercial property insurance excludes seawall and dock collapse and how to protect your assets.
Read More →
¿Cubre el Seguro la Tubería Rota bajo el Jardín en Florida? (2026)
¿Se rompió la tubería principal de agua o drenaje bajo tu jardín en Florida? Descubre quién paga en 2026, los vacíos del seguro estándar y cómo cubrirlo.
Read More →
Florida Sewer Line Collapse: Who Pays for Repairs in 2026?
Who pays when a sewer pipe collapses under your lawn in Florida? Learn why standard home insurance leaves a \$12,000 gap and how service line coverage protects you.
Read More →