Seguro de Casa en Florida: Cobertura de Paneles Solares y Huracanes (2026)
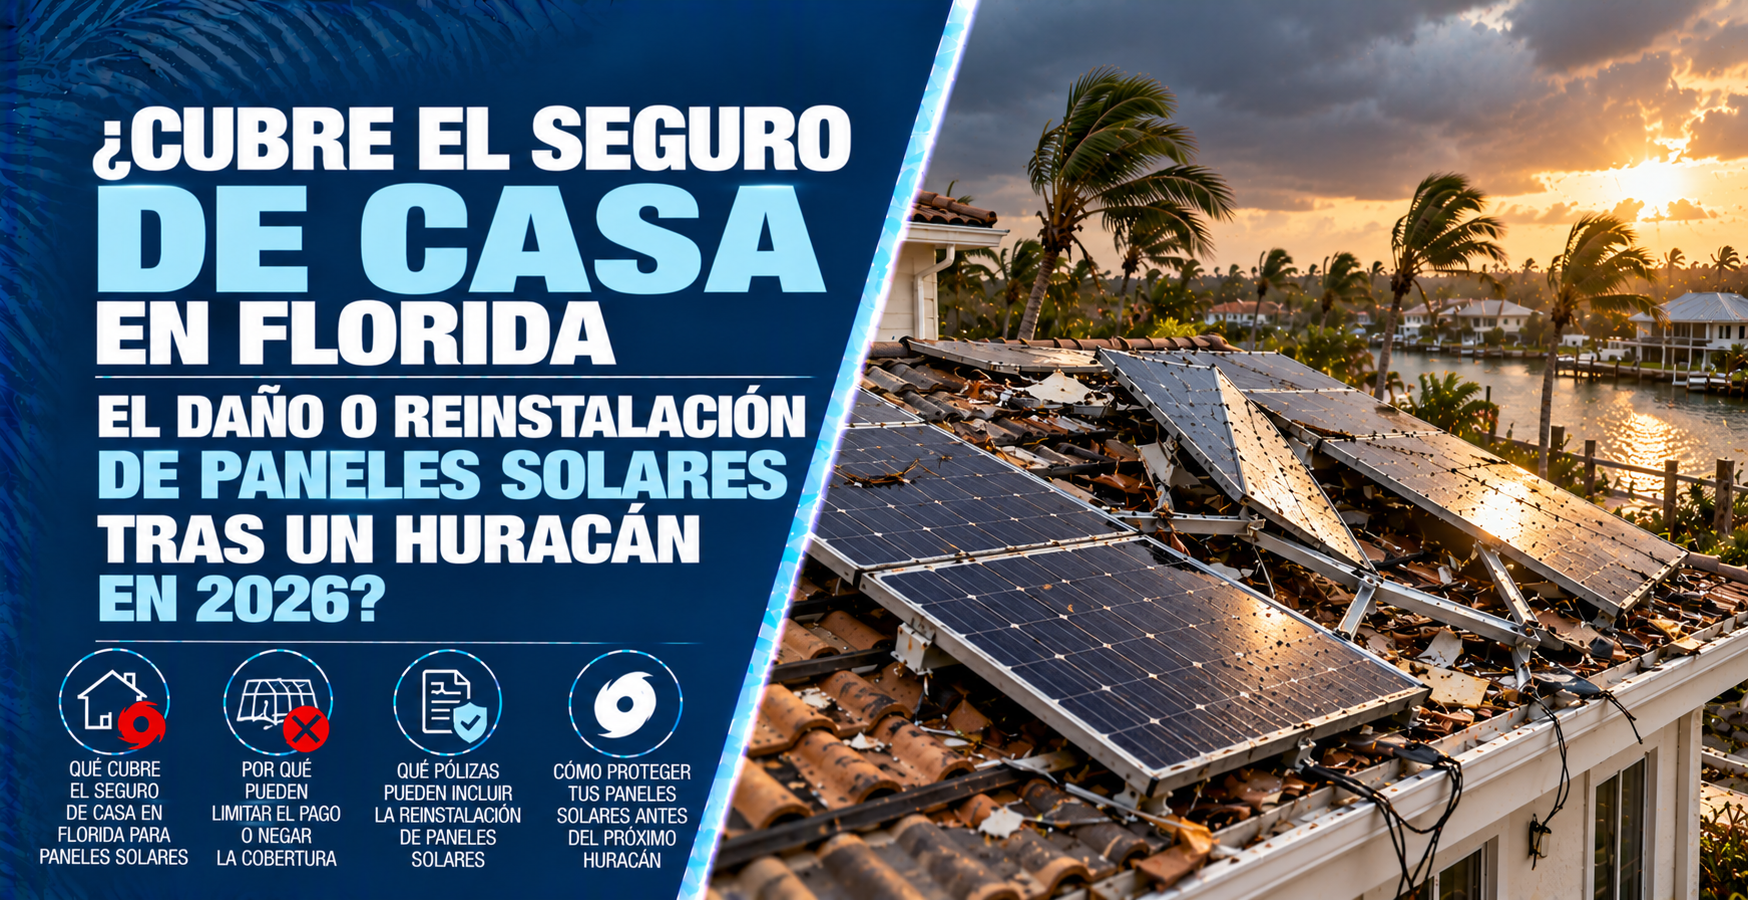
¿Cubre el Seguro de Casa en Florida el Daño o Reinstalación de Paneles Solares tras un Huracán en 2026?
La Respuesta Directa
La respuesta corta es: sí, pero con advertencias críticas. Aunque los paneles solares montados en el techo generalmente se clasifican bajo la Cobertura A (Vivienda) de tu póliza de hogar en Florida, las aseguradoras suelen limitar los pagos, aplicar sublímites estrictos, requerir ajustes de cobertura previa o excluir los costos de desmontaje y reinstalación si el sistema no se declaró formalmente antes de la tormenta.
Tras el paso de tormentas tropicales y huracanes en Florida, muchos propietarios descubren que su sistema fotovoltaico (con un valor comercial de entre $20,000 y $40,000 dólares) no está completamente protegido.
Cuando los vientos fuertes desprenden los soportes, destruyen las celdas solares o rompen los sellos impermeables de la cubierta, los asegurados enfrentan faltantes de dinero considerables.
Las compañías de seguro pueden aplicar sublímites específicos para equipo solar, disputar la cobertura en sistemas arrendados (leased), o negarse inicialmente a pagar el costo obligatorio de "desinstalación y reinstalación" (Detach & Reset) necesario para reparar el techo subyacente dañando.
Entender cómo tratan las pólizas de seguro en Florida el equipo solar —y cómo estructurar tus límites antes de la temporada de huracanes— es indispensable para evitar pérdidas financieras devastadoras.
Invertir en energía solar reduce tus facturas de electricidad, pero recuperarte tras los daños de un huracán exige saber cómo aplican los topes de las pólizas, las reglas de las compañías eléctricas y las exclusiones de cobertura bajo las regulaciones de Florida.
1. Cómo Maneja el Seguro de Casa los Reclamos de Paneles Solares
En Florida, la forma en que tu póliza maneja los daños en paneles solares depende de la ubicación de instalación, el esquema de propiedad y la capacidad del sistema:
- Sistemas Instalados en el Techo (Cobertura A - Vivienda): Los paneles fijados permanentemente al techo se consideran parte de la estructura principal. Sin embargo, si no aumentaste el límite de tu Cobertura A tras la instalación, la suma asegurada total puede resultar insuficiente para reconstruir tanto la vivienda como el sistema solar.
- Sistemas en Terreno o Estructuras Separadas (Cobertura B - Otras Estructuras): Los paneles instalados en el suelo, garajes independientes o pérgolas se clasifican bajo la Cobertura B (Otras Estructuras). Los límites estándar de esta cobertura se topan habitualmente al 10% de la Cobertura A, lo cual suele ser insuficiente para cubrir el valor de reemplazo.
- Sistemas Arrendados (Leased) vs. Propios: Si el sistema es arrendado o se opera bajo un acuerdo de compra de energía (PPA), la compañía propietaria del equipo retiene la propiedad física. Aunque el seguro de la arrendadora responda por los paneles, tu seguro de hogar debe cubrir las perforaciones o daños estructurales que sufra el techo durante la tormenta.
- Requisitos de Responsabilidad de las Empresas Eléctricas: Las compañías de servicios públicos en Florida (como FPL, Duke Energy y TECO) exigen límites específicos de responsabilidad civil según la capacidad del sistema. Los sistemas de Nivel 2 (Tier 2, de 10 kW a 100 kW) requieren por ley un mínimo de $1 millón de dólares en cobertura de responsabilidad civil personal para aprobar la interconexión.
2. El Costo Oculto: Desinstalación y Reinstalación (Detach & Reset)
Uno de los principales problemas en los reclamos tras un huracán es el proceso de Desinstalación y Reinstalación (Detach and Reset - D&R).
Cuando los vientos de un huracán dañan la cubierta del techo debajo de los paneles, todo el sistema solar debe ser desmontado por electricistas o especialistas certificados, almacenado de forma segura y reinstalado una vez reparado el techo.
- Costos de Mano de Obra Especializada: Retirar y volver a colocar un sistema solar residencial en Florida cuesta habitualmente entre $2,500 y $8,000+ dólares. Un techador no puede desconectar ni reconectar legalmente el sistema bajo su propia licencia de techado.
- Omisión en las Estimaciones Iniciales: Los ajustadores de las aseguradoras suelen omitir la línea de costo D&R (códigos Xactimate como ELSSOLARRS o SOLARRS) cuando los paneles no muestran daño físico directo, a pesar de que quitarlos es un requisito indispensable para cambiar la cubierta del techo.
- Garantías del Techo e Instalación: Permitir que personal no autorizado desmonte los paneles para ahorrar costos puede anular la garantía de instalación del sistema solar y la garantía contra filtraciones del techo nuevo.
3. Comparación de Coberturas: Póliza Estándar vs. Cobertura Solar Ampliada
A continuación se detallan las diferencias clave entre un seguro de hogar básico y una póliza optimizada con endosos solares:
- Límite de Vivienda (Cobertura A): La póliza estándar mantiene el valor original de la casa sin considerar los paneles. Una póliza ampliada incrementa el límite de la Cobertura A para absorber el costo total de reemplazo del sistema solar.
- Deducible de Huracán: En la póliza estándar se aplica un deducible porcentual (del 2% al 10%) sobre la Cobertura A por la pérdida combinada. En la póliza ampliada el deducible aplica correctamente sobre la estructura integrada sin generar sublímites sorpresa.
- Daños en Inversores y Sobretensiones: La póliza tradicional excluye fallas eléctricas bajo cláusulas de avería mecánica. La póliza ampliada incluye un Endoso de Avería de Equipos (Equipment Breakdown) que protege inversores, microinversores y baterías contra sobretensiones eléctricas causadas por la tormenta.
- Mano de Obra de Desinstalación y Reinstalación (D&R): En la póliza estándar este costo suele ser ignorado o disputado si los paneles no sufrieron un impacto directo. Con el endoso adecuado, el costo de D&R se aprueba como un gasto necesario para la reparación de la estructura dañada.
4. Pasos Clave para Proteger tu Inversión Solar en 2026
Para garantizar que tu sistema fotovoltaico esté 100% protegido contra los huracanes en Florida, sigue estas cuatro medidas preventivas:
- Notifica a tu Aseguradora Tras la Instalación: Declara formalmente el sistema solar a tu agente para asegurarte de que el equipo quede registrado correctamente en la página de declaraciones de la póliza.
- Aumenta el Límite de Cobertura A (Vivienda): Ajusta el límite total de tu vivienda sumando entre $25,000 y $50,000+ dólares para reflejar el costo actual de reemplazo de paneles, estructuras de montaje e inversores.
- Añade un Endoso de Avería de Equipos (Equipment Breakdown): Contrata un anexo de avería de equipos para proteger microinversores, baterías de respaldo y sistemas de control contra sobretensiones eléctricas tras la tormenta.
- Documenta el Estado Previo del Sistema: Toma fotografías de alta resolución de la matriz de paneles, los anclajes, números de serie y registros de producción antes de la temporada de huracanes para evitar que la aseguradora alegue desgaste previo o niegue los componentes en el reclamo.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar las reglas de suscripción de energía renovable, los requisitos de responsabilidad civil de las empresas eléctricas y las coberturas contra huracanes en Florida exige experiencia técnica local. En Walker Insurance Agency, ayudamos a los propietarios a estructurar pólizas que protegen tanto la estructura de la vivienda como sus inversiones en energía limpia.
- Auditorías de Sublímites y Cobertura: Evaluamos tu póliza para identificar topes ocultos en pagos solares y eliminar vacíos de cobertura antes de la temporada de tormentas.
- Aseguradoras Favorables al Sector Solar: Trabajamos con compañías líderes en Florida que ofrecen amplios límites de vivienda, términos flexibles para desinstalación/reinstalación y endosos integrales de avería de equipos.
- Alineación Integral de Riesgos: Sincronizamos la cobertura de tu techo, paneles solares, daños por viento y seguro de inundación en una sola estrategia sólida.
Preguntas Frecuentes
1. ¿Cubre la garantía del fabricante los daños de un huracán en los paneles solares?
No. Las garantías de los fabricantes de paneles solares cubren defectos de fábrica, degradación prematura y fallas mecánicas en condiciones normales de uso. Excluyen explícitamente los daños causados por eventos meteorológicos como vientos de huracán, impactos de escombros o rayos.
2. ¿Cómo afecta el deducible de huracán a un reclamo de paneles solares?
En Florida, los deducibles de huracán se estructuran como un porcentaje (típicamente del 2%, 5% o 10%) del límite total de la Cobertura A (Vivienda) y no como una cifra fija en dólares. Si tu Cobertura A es de $500,000 dólares con un deducible del 5%, deberás pagar $25,000 dólares de tu bolsillo antes de que la aseguradora pague por las reparaciones del techo o de los paneles solares.
3. ¿Qué sucede si el instalador dañó la cubierta del techo durante la instalación antes de la tormenta?
Si las filtraciones de agua o la falla del techo se derivan de una mala instalación y no de los vientos directos del huracán, la aseguradora puede denegar el reclamo bajo la exclusión de mano de obra defectuosa. En ese escenario, la recuperación de fondos debe gestionarse a través del seguro de responsabilidad civil general o la garantía de instalación de la empresa solar.
Protege tus Paneles Solares y tu Vivienda Hoy
No esperes a que un huracán dañe tu sistema solar para descubrir que tu póliza aplica topes a los pagos o ignora los costos de reinstalación. Ajustar la Cobertura A y contratar los endosos de equipos adecuados te garantiza que tu inversión en energía limpia permanezca totalmente protegida en 2026.
Mantén tu casa, tu sistema solar y tu patrimonio totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de hogar en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Hurricane Solar Panel Insurance Claims: Limits & Caps 2026
Had rooftop solar panels damaged in a Florida hurricane? Learn why standard home insurance caps payouts, sub-limits apply, and how to avoid claim gaps in 2026.
Read More →
Seguro de Casa Móvil en Florida: Denegación de Reclamos (2026)
¿Tu casa móvil o manufactured home sufrió daños por un huracán en Florida? Descubre por qué el seguro deniega reclamos y qué coberturas necesitas en 2026.
Read More →
Florida Hurricane Manufactured Home Insurance: Tie-Downs & Carports
Manufactured home damaged by a Florida hurricane? Learn why insurance denies tie-down, carport, and shed claims and how to secure coverage in 2026.
Read More →