Seguro de Casa Móvil en Florida: Denegación de Reclamos (2026)
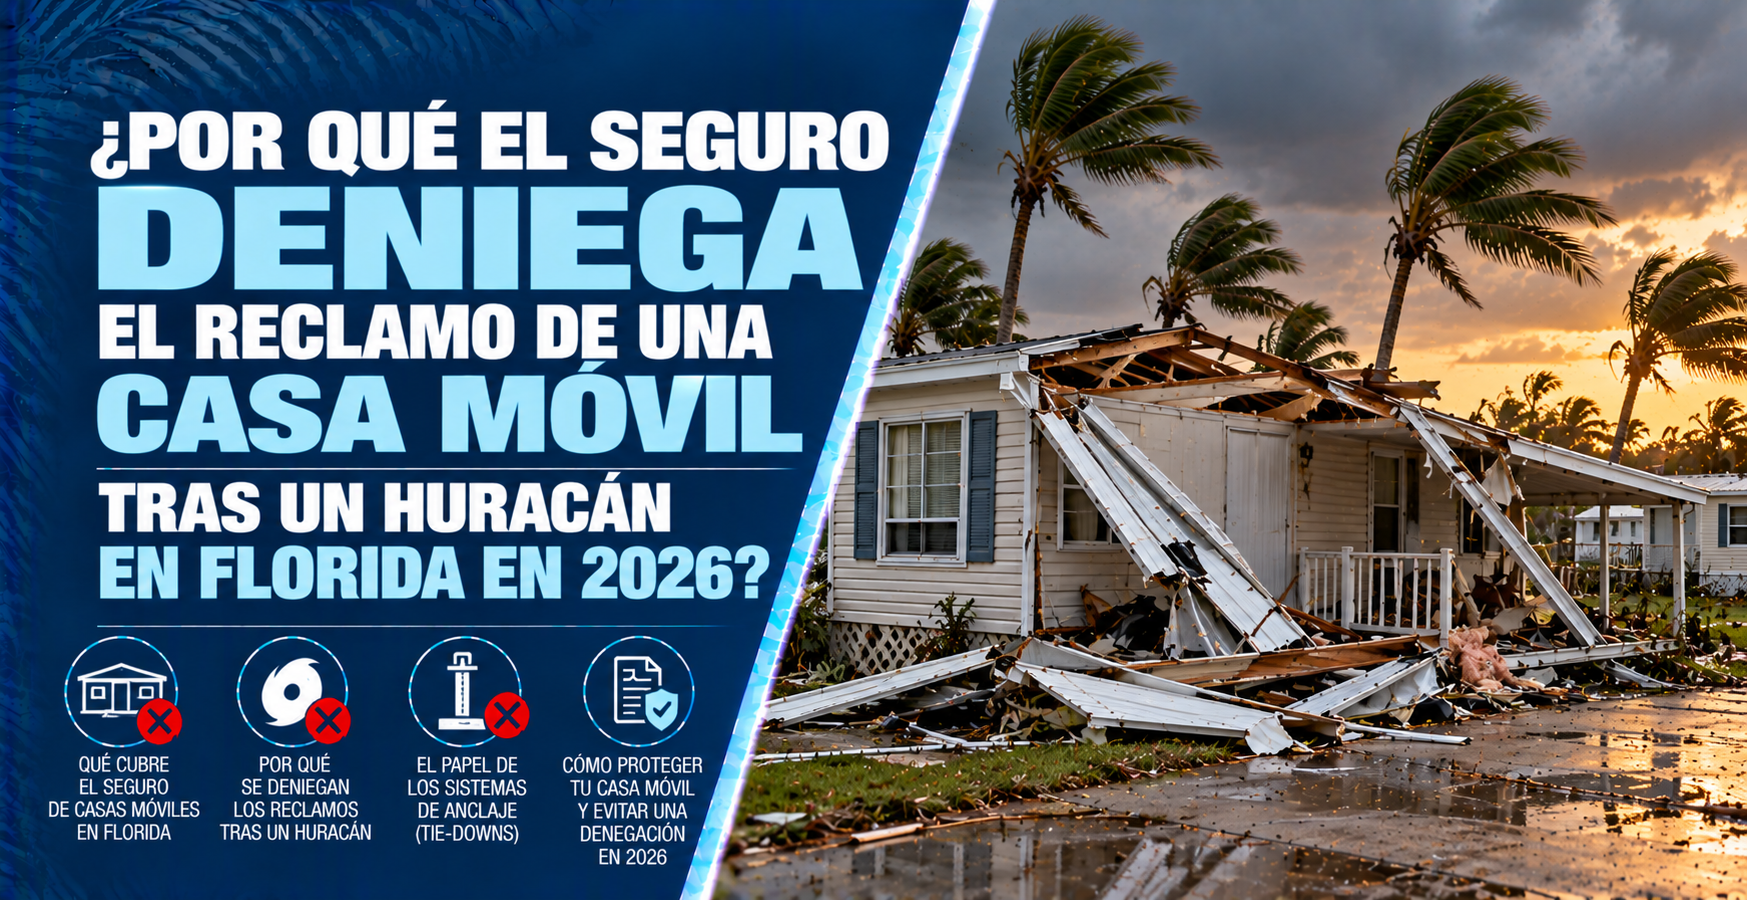
¿Por Qué el Seguro Deniega el Reclamo de una Casa Móvil (Mobile Home) tras un Huracán en Florida en 2026?
La Respuesta Directa
La respuesta corta es: las pólizas habituales para casas móviles (HO-7 o MHO) en Florida suelen denegar o limitar severamente los reclamos tras un huracán por tres razones principales: exclusiones explícitas en estructuras de aluminio adosadas (cocheras, terrazas y techados), fallas en el sistema de anclaje y amarre (tie-downs) según las normas del código de edificación, o la aplicación de indemnizaciones a Valor En Efectivo Actual (ACV depreciado) en lugar de Valor de Reemplazo.
Cuando los vientos de fuerza huracanada golpean una comunidad de casas móviles o manufactured homes en Florida, las estructuras livianas exteriores —como cocheras de aluminio, toldos de patio, terrazas con mosquitero y cobertizos— suelen ser las primeras en colapsar o salir volando.
Al presentar el reclamo por daños, los propietarios se enfrentan a la amarga sorpresa de que la aseguradora rechaza el pago citando exclusiones de viento para estructuras anexas, falta de mantenimiento o corrosión en las correas de anclaje, o falta de cumplimiento del código administrativo de Florida.
Bajo las normas del estado (Regla 15C-1 del Código Administrativo de Florida), las casas móviles deben cumplir con estándares estrictos de amarre y resistencia al viento.
Si la inspección del ajustador revela que los anclajes al suelo estaban oxidados, flojos o mal instalados y esto contribuyó al desplazamiento de la vivienda, la compañía de seguros puede denegar legalmente el reclamo tanto de las estructuras anexas como de la vivienda principal alegando negligencia o falta de mantenimiento.
Recuperarse del impacto de un huracán en una casa móvil exige comprender cómo interactúan los mandatos de anclaje estructural, los endosos para estructuras de aluminio y la letra chica de las pólizas en Florida.
1. Principales Motivos por los que el Seguro Deniega los Reclamos
Las pólizas para casas móviles (HO-7) difieren significativamente de las pólizas para casas construidas en el sitio (HO-3). Conocer las causas más frecuentes de denegación ayuda a prevenir sorpresas financieras:
- Exclusión de Cocheras de Aluminio y Terrazas: La póliza básica de casa móvil excluye explícitamente de la cobertura de viento las cocheras de aluminio, techados de patio, terrazas (lanais) y anexos livianos. Para estar cubiertos, el propietario debe contratar un Endoso para Cocheras y Estructuras de Aluminio.
- Fallas en el Sistema de Anclaje (Tie-Downs): La ley de Florida exige correas de acero y anclajes al suelo específicos según la Zona de Viento (Wind Zone II y III). Si el ajustador encuentra anclajes validados oxidados, faltantes o con espaciamiento incorrecto, la aseguradora puede alegar incumplimiento normativo para negar la indemnización estructural.
- Valor En Efectivo Actual (ACV) vs. Valor de Reemplazo (RCV): Muchas pólizas antiguas para casas móviles liquidan los reclamos a Valor En Efectivo Actual (ACV), descontando una fuerte depreciación por antigüedad. Esto deja al propietario con pagos mínimos que no alcanzan para reconstruir el techo, las paredes o la cochera destruida.
- Cobertizos y Estructuras Secundarias: Los cobertizos de almacenamiento independientes suelen estar topeados bajo límites secundarios muy bajos (como el 10% de la Cobertura A o un tope fijo de $2,000 dólares), lo cual resulta insuficiente para reemplazar un cobertizo personalizado y su contenido.
2. Comparación de Coberturas: Póliza Básica vs. Cobertura Ampliada
A continuación se detallan las diferencias en el pago de indemnización entre una póliza básica para casa móvil y una estructurada con los endosos adecuados:
- Póliza Estándar de Casa Móvil (HO-7 Básica): Deniega los daños por viento en cocheras, toldos y terrazas ($0 dólares de pago). Liquida el techo o revestimiento a Valor En Efectivo Actual depreciado (ACV) y excluye las mejoras obligatorias en el sistema de anclaje.
- Póliza Ampliada con Endosos de Cocheras y Anclajes: Otorga límites dedicados (de $10,000 a $25,000+ dólares) para cocheras de aluminio y terrazas. Liquida las reparaciones a Valor de Reemplazo (RCV) sin depreciación por antigüedad y cubre las actualizaciones obligatorias de anclajes mediante la cobertura de Leyes u Ordenanzas (Ordinance or Law).
3. Pasos Fundamentales para Proteger tu Casa Móvil en 2026
Para garantizar que tu casa móvil, cochera y sistemas de amarre permanezcan 100% asegurables y protegidos contra los huracanes en Florida, sigue estas cuatro medidas preventivas:
- Agenda una Inspección Anual de Anclajes (Tie-Downs): Contrata a un instalador certificado de casas móviles en Florida para inspeccionar las correas de acero, placas estabilizadoras y anclajes al suelo, obteniendo un certificado de cumplimiento por escrito.
- Contrata un Endoso Específico para Cocheras y Estructuras: Contacta a tu agente de seguros independiente para comprar un anexo explícito que cubra cocheras de aluminio, terrazas con mosquitero y cobertizos.
- Cambia a Cobertura a Valor de Reemplazo (RCV): Asegúrate de que tu póliza cubra el costo real de reemplazo de la vivienda, sus adiciones y bienes personales, en lugar del valor depreciado en efectivo.
- Mantén los Sellos del Sobre-Techo (Roof-Over): Si tu casa móvil tiene un sistema de sobre-techo secundario, conserva un registro de mantenimiento con inspecciones periódicas y sellados para evitar que la aseguradora alegue filtraciones previas.
4. Cómo Actuar si Sufres Daños tras un Huracán
Si los vientos de una tormenta dañan tu casa móvil, cochera o sistema de anclaje, sigue estos pasos inmediatos para respaldar tu reclamo:
- Fotografía los Anclajes y Puntos de Apoyo: Toma fotos y videos de alta resolución de los anclajes al suelo (tanto intactos como fallados), los postes de la cochera, las uniones del techo y los anexos antes de mover los escombros.
- Evita Daños Secundarios por Agua: Coloca lonas protectoras (tarps) de inmediato en techos o paredes expuestas para evitar la entrada de lluvia, conservando todos los recibos de materiales de emergencia.
- Presenta el Certificado de Cumplimiento de Anclajes: Entrega al ajustador el certificado previo de inspección de tie-downs para demostrar que el sistema cumplía con el Código Administrativo de Florida antes del desastre.
- Obtén Presupuestos de Contratistas Licenciados en Casas Móviles: Solicita estimaciones detalladas a contratistas con licencia especializada en viviendas manufactured y estructuras de aluminio en Florida.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Asegurar casas móviles, manufactured homes o viviendas en comunidades de la costa de Florida exige una estructuración cuidadosa de la póliza. En Walker Insurance Agency, ayudamos a los propietarios de casas móviles a contratar coberturas sólidas y transparentes.
- Auditorías de Cumplimiento y Póliza: Revisamos los términos de tu seguro para identificar exclusiones ocultas en cocheras, trampas de depreciación ACV y requisitos de anclaje antes de la temporada de tormentas.
- Acceso a Aseguradoras Especializadas: Trabajamos con compañías líderes en Florida que ofrecen pólizas especializadas para casas móviles con anexos flexibles de cocheras, opciones a Valor de Reemplazo (RCV) y altos límites contra viento.
- Asesoría Local en Reclamos: Acompañamos a los asegurados durante el proceso de reclamación, garantizando que se presente la documentación adecuada para recuperar el valor real de las estructuras dañadas.
Preguntas Frecuentes
1. ¿Exige la ley de Florida que las casas móviles tengan anclajes (tie-downs) certificados?
Sí. La Regla 15C-1 del Código Administrativo de Florida establece normas estrictas de anclaje y amarre según la zona de viento del condado. Mantener los anclajes en regla es obligatorio tanto para la seguridad física como para conservar la validez de tu seguro de casa.
2. ¿Puedo asegurar la cochera de mi casa móvil si tiene más de 20 años de antigüedad?
Sí, aunque la disponibilidad depende de la compañía y del estado de conservación. Muchas aseguradoras especializadas ofrecen endosos para cocheras de aluminio y terrazas en viviendas antiguas, siempre que la estructura esté bien mantenida y adecuadamente anclada.
3. ¿Cuál es la diferencia entre una mobile home y una manufactured home a efectos del seguro?
Técnicamente, las viviendas construidas antes del 15 de junio de 1976 (cuando entraron en vigor los estándares HUD) se clasifican como mobile homes, mientras que las posteriores son manufactured homes. Para el seguro, ambas utilizan formularios HO-7 o de vivienda arrendada, pero las más recientes suelen calificar para mejores opciones a Valor de Reemplazo (RCV).
Protege tu Casa Móvil, tu Cochera y tu Inversión Hoy
No esperes a que un huracán destruya tu cochera o desplace la estructura de tu casa móvil para descubrir que tu póliza excluye las estructuras anexas. Contratar el endoso adecuado y verificar tus anclajes te garantiza que tu hogar permanezca totalmente protegido en 2026.
Mantén tu casa móvil, tu cochera y tu tranquilidad totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE CASA MÓVIL HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Hurricane Solar Panel Insurance Claims: Limits & Caps 2026
Had rooftop solar panels damaged in a Florida hurricane? Learn why standard home insurance caps payouts, sub-limits apply, and how to avoid claim gaps in 2026.
Read More →
Florida Hurricane Manufactured Home Insurance: Tie-Downs & Carports
Manufactured home damaged by a Florida hurricane? Learn why insurance denies tie-down, carport, and shed claims and how to secure coverage in 2026.
Read More →
Seguro de Casa en Florida: Cobertura de Paneles Solares y Huracanes (2026)
¿Se dañaron tus paneles solares por un huracán en Florida? Descubre por qué el seguro estándar limita los pagos y qué coberturas necesitas en 2026.
Read More →