Seguro de Casa en Florida: Ingresos de Airbnb y Huracanes (2026)
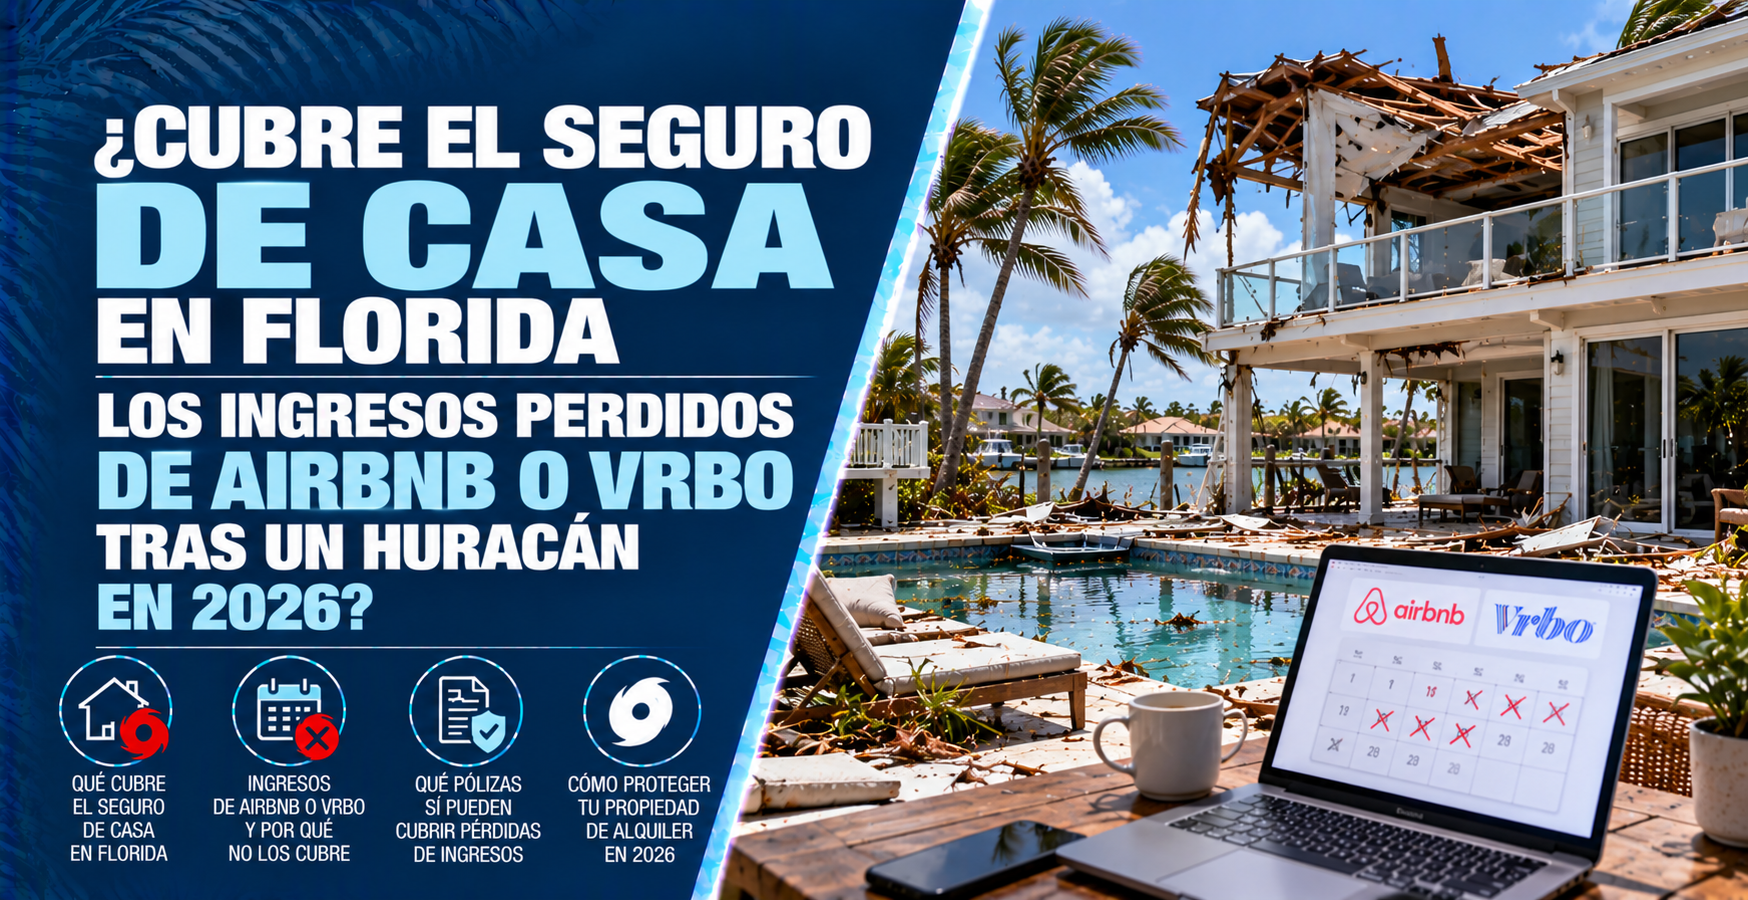
¿Cubre el Seguro de Casa en Florida los Ingresos Perdidos de Airbnb o VRBO tras un Huracán en 2026?
La Respuesta Directa
La respuesta corta es: no bajo una póliza de hogar estándar (HO-3). Si un huracán cancela tus reservas o deja tu propiedad inhabilitada en Florida, la póliza residencial tradicional denegará cualquier reclamo por pérdida de ingresos de alquiler temporal. Para recuperar las rentas perdidas, debes contar con un seguro comercial especializado para rentas vacacionales (Short-Term Rental Insurance) o una póliza de vivienda arrendada (DP-3) con cobertura de Valor Justo de Alquiler (Fair Rental Value) o Pérdida de Ingresos Comerciales (Loss of Business Income).
Muchos anfitriones de Airbnb y VRBO en Florida asumen incorrectamente que la protección gratuita de las plataformas (como AirCover de Airbnb) indemnizará las reservas canceladas tras un desastre natural. La realidad es que las plataformas aplican políticas de Eventos de Gran Impacto / Circunstancias Extraordinarias, reembolsando el 100% del dinero al huésped y dejando al propietario con $0 dólares de ingresos por las fechas canceladas.
Además, las pólizas residenciales comunes contienen una Exclusión de Actividades Comerciales (Business Activity Exclusion). Si la aseguradora descubre que la propiedad operaba como alquiler vacacional sin el endoso o la póliza adecuada, no solo rechazará el reclamo por pérdida de ingresos, sino que podría rechazar también la cobertura de los daños materiales en la estructura.
Gestionar una propiedad de renta corta en la costa o zonas turísticas de Florida puede generar un flujo de caja atractivo, pero una sola tormenta puede eliminar meses de ingresos proyectados durante la temporada alta. Proteger tu negocio requiere entender dónde termina la protección de las plataformas y dónde inicia un seguro de propiedad comercial adecuado.
1. Por Qué las Plataformas y los Seguros Estándar no Pagan tus Ingresos
Existen tres razones clave por las que los anfitriones quedan financieramente desprotegidos tras un huracán si solo dependen de la cobertura básica:
- AirCover y la Garantía de VRBO no son Pólizas de Seguro: Los programas de protección de las plataformas están diseñados para cubrir daños físicos causados directamente por huéspedes (como muebles rotos o vandalismo). Excluyen explícitamente los daños por eventos meteorológicos o la pérdida de ingresos por cancelaciones de tormentas.
- Cancelaciones Automáticas por Evacuación: Cuando las autoridades locales emiten órdenes de evacuación o se declara una emergencia por huracán, Airbnb y VRBO cancelan las reservas automáticamente y devuelven la totalidad del pago al cliente.
- La Exclusión Comercial de la Póliza Residencial (HO-3): Las pólizas para residentes dueños de casa (HO-3) están calculadas para uso personal. Utilizar la propiedad para generar ingresos diarios/semanales altera el perfil de riesgo, invalidando las coberturas de interrupción de uso tradicionales.
2. Comparación: Cobertura de Plataforma vs. Póliza Especializada para Alquileres Cortos
A continuación se detalla la diferencia entre depender de los programas de las plataformas y contratar un seguro especializado para rentas vacacionales:
- Protección de Plataforma (AirCover / VRBO): Reembolsa daños materiales específicos provocados por el huésped. Paga $0 dólares por ingresos perdidos por tormentas, pagos de hipoteca continuos o gastos fijos de mantenimiento.
- Póliza Especializada para Rentas Cortas / Formulario DP-3: Reembolsa los ingresos netos de alquiler que habrías ganado basándose en el historial de reservas y tarifas promedio, durante el tiempo razonable que la propiedad permanezca inhabitable por daños de un huracán cubierto.
3. Coberturas Indispensables para Anfitriones en Florida en 2026
Para proteger tu flujo de caja e inversión inmobiliaria contra los huracanes en Florida, tu programa de seguro debe estructurarse con cuatro coberturas fundamentales:
- Valor Justo de Alquiler / Pérdida de Ingresos Comerciales (Fair Rental Value / Loss of Income): Paga las ganancias netas de alquiler que perdiste mientras la propiedad es reparada o reconstruida tras los daños del viento de un huracán.
- Póliza para Alquileres Temporales o Formulario DP-3 Especial: Reemplaza la póliza residencial común para asegurar propiedades ocupadas por inquilinos de corta estancia, manteniendo activa la cobertura contra viento.
- Endoso por Falla de Servicios Públicos Fuera de las Instalaciones: Reembolsa ingresos perdidos cuando fallas en la red eléctrica regional o agua dejan la vivienda inhabitable para los huéspedes, incluso con la estructura intacta.
- Responsabilidad Civil Comercial General (Commercial General Liability): Ofrece límites primarios de protección (típicamente de $1M a $2M) ante reclamos por lesiones o accidentes de los huéspedes dentro de la propiedad.
4. Pasos para Documentar y Reclamar los Ingresos Perdidos
Para asegurar que la aseguradora pague la totalidad de la cobertura de alquileres perdidos tras un huracán, sigue estos tres pasos de documentación:
- Conserva Historiales de Reservas e Ingresos: Mantén un registro descargado de las métricas de tus plataformas (reportes de pagos de Airbnb/VRBO, tarifa promedio diaria - ADR y ocupación de temporadas pasadas).
- Demuestra las Tarifas de Temporada Alta: Documenta los precios de mercado durante los meses pico (invierno y primavera en Florida) para asegurar que la pérdida de ingresos se calcule sobre las tarifas reales de temporada alta y no sobre promedios anuales bajos.
- Manten Registro de Gastos Fijos Continuos: Conserva comprobantes de costos que no se detienen durante las reparaciones, como cuotas de hipoteca, impuestos sobre la propiedad, cuotas de HOA y servicios contratados.
Por Qué Contar con una Agencia Independiente Hace la Diferencia
Navegar las exigencias de seguros para rentas de corta estancia, las exenciones de responsabilidad de plataformas y las coberturas contra viento en la costa de Florida requiere asesoría experta local. En Walker Insurance Agency, ayudamos a los inversionistas y anfitriones a diseñar pólizas integrales que protegen tanto la estructura física como las ganancias mensuales del negocio.
- Auditorías de Clasificación de Uso: Revisamos tus pólizas vigentes para eliminar la Exclusión de Actividades Comerciales que podría invalidar tus reclamos.
- Acceso a Aseguradoras Especializadas: Trabajamos con compañías líderes de Florida que escriben formularios comerciales DP-3 y pólizas especializadas para anfitriones de Airbnb/VRBO con coberturas amplias de pérdida de rentas.
- Protección Integral del Inmueble: Sincronizamos la cobertura de estructura, daños por viento, seguro de inundación (NFIP) e ingresos de alquiler en una sola estrategia sólida.
Preguntas Frecuentes
1. ¿Cubre el seguro la pérdida de ingresos si el huracán no dañó la casa, pero los huéspedes cancelaron por la alerta de tormenta?
La cobertura estándar de Valor Justo de Alquiler requiere un daño físico directo en la propiedad provocado por un riesgo cubierto (como vientos de huracán) que la vuelva inhabitable. Si la casa no sufre daños físicos, las cancelaciones por temor o alerta no suelen ser indemnizadas, a menos que cuentes con un endoso especial de Autoridad Civil o Ingreso/Egreso.
2. ¿Sirve una póliza de arrendador tradicional (DP-1) para un Airbnb de alta rotación?
No. Las pólizas DP-1 son muy básicas, calculan indemnizaciones a Valor En Efectivo Actual (ACV depreciado) y suelen estar diseñadas para inquilinos con contratos anuales. Para rentas cortas se necesita un formulario DP-3 Especial o una póliza comercial de hospedaje con endoso de alquileres temporales.
3. ¿Durante cuánto tiempo paga el seguro los ingresos de alquiler perdidos mientras se repara la propiedad?
La cobertura de Valor Justo de Alquiler paga los ingresos durante el "tiempo razonable necesario para reparar o reemplazar" la estructura dañada, hasta el límite fijado en las declaraciones de tu póliza (frecuentemente hasta 12 meses de ingresos netos).
Protege tus Ingresos de Alquiler y tu Inversión Hoy
No esperes a que un huracán cancele tu calendario de reservas para descubrir que las plataformas de alquiler no cubren tus ingresos perdidos. Contratar la cobertura adecuada de Valor Justo de Alquiler garantiza que tu flujo de caja y la rentabilidad de tu negocio en 2026 permanezcan totalmente protegidos.
Mantén tu propiedad vacacional, tus ingresos por reservas y tu patrimonio totalmente protegidos. Contacta a Walker Insurance Agency hoy mismo para una revisión rápida y sin compromiso de tu seguro de renta corta en Florida.
[SOLICITA UNA EVALUACIÓN DE TU SEGURO DE PROPIEDAD DE ALQUILER HOY]
Llama a nuestro equipo al +1-407-977-7100 o visítanos en nuestra oficina en 789 SW Federal Hwy, Ste 201, Stuart, FL 34994. Estamos listos para mantener tu casa, tu presupuesto y tu tranquilidad totalmente protegidos.
Related Articles
Florida Hurricane Solar Panel Insurance Claims: Limits & Caps 2026
Had rooftop solar panels damaged in a Florida hurricane? Learn why standard home insurance caps payouts, sub-limits apply, and how to avoid claim gaps in 2026.
Read More →
Seguro de Casa Móvil en Florida: Denegación de Reclamos (2026)
¿Tu casa móvil o manufactured home sufrió daños por un huracán en Florida? Descubre por qué el seguro deniega reclamos y qué coberturas necesitas en 2026.
Read More →
Florida Hurricane Manufactured Home Insurance: Tie-Downs & Carports
Manufactured home damaged by a Florida hurricane? Learn why insurance denies tie-down, carport, and shed claims and how to secure coverage in 2026.
Read More →